Բիզնեսի և անհատների հարկային պարտավորությունները. Ինչ եք պետք ակնկալել?
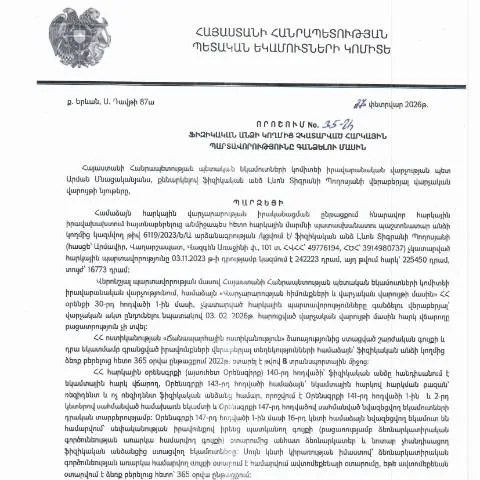
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից՝ 16.03.2026 թվին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 51-Ա որոշումն, իր մեջ կրում է կարևոր իրավական չափորոշիչներ, որոնք վերաբերում են անհատների հարկային պարտավորություններին:
Այս փաստաթուղթը նախատեսում է տարբեր ընթացակարգեր, որոնք օգնում են պետական մարմիններին արդյունավետ կերպով հավաքել հարկային պարտավորությունները, որոնք անհատները չեն կատարում:
Ովքեր են պաշտոնապես ներկայացնում այս փաստաթուղթը
Այս որոշման շրջանակներում, փաստաթուղթը կարող է ներկայացնել այն անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ:
- Ֆիզիկական անձինք, ովքեր չեն վճարել իրենց հարկերը;
- Իրավաբանական անձինք, որոնց հաշվետվություններում հայտնաբերվել են բացթողումներ;
- Բացի այդ, կարող են լինել նաև վարկանիշային կազմակերպություններ, որոնք ներկայացնում են անհատներին:
Անհրաժեշտ փաստաթղթերն ու պահանջները
Ստորև ներկայացված են փաստաթղթերը, որոնք անհրաժեշտ են այս գործընթացի համար.
- Հարկային հաշիվներ և վճարումներ հաստատող փաստաթղթեր;
- Որոշման հիմքում պետք է լինի պաշտոնական հաղորդագրություն ՀՀ ՊԵԿ-ից;
- Հարկային պարտավորությունների վերաբերյալ սպառիչ փաստաթղթերի հավաքածու:
Ինչպես լրացնել և ներկայացնել փաստաթուղթը
Փաստաթղթի լրացման ընթացքը կարևոր է, քանի որ յուրաքանչյուր սխալ կարող է հանգեցնել վարչական խնդիրների:
Լրացման փուլերը
- Հաշվառման փուլ: ապահովել, որ տեղեկությունները, որոնք ներկայացվում են, լինեն ճիշտ և իրատեսական:
- Հաշիվների նշում: բոլոր հարկային պարտավորությունների և վճարումների հաշվետվություններ:
- Գրավոր դիմում: տրամադրել գրավոր դիմում, որտեղ նշված են բոլոր անհրաժեշտ տեղեկությունները:
Վերջում, փաստաթուղթը պետք է ներկայացնել ՀՀ ՊԵԿ համապատասխան բաժիններին, որտեղ կլինի նաև անհրաժեշտ թվային ստորագրություն:
Որոնք են պարտավորությունները և իրավունքները
Այս փաստաթուղթը նախատեսում է մի շարք իրավունքներ և պարտավորություններ ինչպես հարկ վճարողների, այնպես էլ պետական մարմինների համար:
| Իրավունքներ | Պարտավորություններ |
|---|---|
| Հարկային վճարումների տրանսպորտային պայմանների փոփոխություն | Պարտությամբ վճարել բոլոր գնահատված հարկերը |
| Բողոքարկման իրավունք` հարկային մարմինների որոշումների դեմ | Ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը |
Ինչ անել, եթե հայտնաբերվի սխալներ կամ մերժում
Եթե փաստաթղթի ներկայացման ընթացքում ստեղծվի իրավիճակ, երբ հայտը մերժվի կամ սխալներ հայտնաբերվեն, հարկ վճարողները պետք է դիմեն անհապաղ:
Քայլեր մերժման դեպքում
- Հետադարձ կապ հաստատել ՀՀ ՊԵԿ-ի հետ;
- Բողոքարկել մերժումը գրավոր ձևաչափով;
- Եթե անհրաժեշտ է, լրացնել նոր փաստաթուղթ և ներկայացնել այն:
Փաստաթղթի առանձնահատկությունները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» փաստաթուղթը առանձնանում է իր կոնկրետ պահանջներով:
- Կոնկրետություն: փաստաթղթում ներկայացված են բոլոր մանրամասները, որոնք անհրաժեշտ են հարկային մարմինների համար:
- Դինամիզմ: այն կարելի է թարմացնել և կատարելագործել ըստ հարկային օրենսդրության փոփոխությունների:
Դրա շնորհիվ, գործնականում դժվարությունները նվազագույնի են հասցվում, իսկ միջոցառումները դառնում են ավելի արդյունավետ:
Հարկային պարտավորությունների կատարումը և դրա հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել հետևանքների, որոնք բացասաբար կանդրադառնան ինչպես անհատների, այնպես էլ կազմակերպությունների վրա:
Հետևանքների տեսակները
- Անցանկալի ֆինանսական տուգանքներ;
- Հարկային պարտավորությունների ավելացում;
- Իրավաբանական պատասխանատվություն:
Հարկային պարտավորությունների կատարելն, ինքնին, նաև հնարավորություն է տալիս հարկ վճարողներին օգտվել որոշակի արտոնություններից:
Որտեղից ստանալ հավելյալ տեղեկություններ
ՀՀ ՊԵԿ-ի պաշտոնական կայքը հանդիսանում է լավագույն վայր՝ ստանալու արդիական տեղեկություններ հարկային պարտավորությունների, ընթացակարգերի և պահանջների վերաբերյալ:
Միևնույն ժամանակ, հարկ վճարողները կարող են շեշտադրել իրենց ճշտումները և առաջարկությունները, որպեսզի ընթացակարգերը միշտ լինեն թարմ և համահունչ օրենսդրությանը:
Հարկային պարտավորությունների գանձման գործընթացի քայլեր
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք իրավական հետևանքների ինչպես ֆիզիկական անձի, այնպես էլ պետական մարմինների համար: Նախքան հարկային պարտավորությունների գանձման գործընթացի մեկնարկը, հարկային մարմինները պետք է կատարեն հետևյալ քայլերը:
- Հարկային պարտավորությունների վերլուծություն: Առաջին հերթին իրականացվում է պարտավորությունների մանրամասն վերլուծություն, որի նպատակն է որոշել պարտքի չափը, ժամկետները և դրանց նկատմամբ կիրառվող տուգանքները:
- Հարկատուի հետ կապ: Հարկային մարմինները կարող են կապ հաստատել հարկատուի հետ՝ պարզելու պարտքի պատճառները և հնարավորություն տալու նրանց նշված պարտավորությունները կատարելու:
- Նորագույն տեխնոլոգիաների կիրառում: Ի լրումն, ՀՀ ՊԵԿ-ը կիրառում է էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս հարկատուներին արագ և հեշտ եղանակով ստանալ տեղեկատվություն իրենց պարտավորությունների մասին:
Իրավական պաշտպանություն և հակազդեցություն հարկային պարտավորությունների գանձման որոշմանը
Հարկային պարտավորությունների գանձումն իրականացվում է ըստ օրենքի, սակայն մասնակիցները կարող են դիմել պաշտպանության տարբեր մեթոդներին:
- Դիմումատուների իրավունքներ: Հարկատուները իրավունք ունեն դիմելու դատարան՝ վիճարկելու ՀՀ ՊԵԿ-ի կողմից կայացված որոշումները, եթե դրանք հակասում են օրենքին կամ չեն համապատասխանում իրականությանը:
- Անձնական ներկայացուցչություն: Հարկատուները կարող են ընտրել անձնական ներկայացուցչի, որն իրավունք ունի ներկայացնելու դիմումները և փաստաթղթերը՝ հարկային մարմինների առջև:
- Օրենքի և իրավաբանության առումով աջակցություն: Հարկատուները կարող են օգտվել իրավաբանների ծառայություններից, որոնք կօգնեն նրանց ճիշտ ձևակերպել դիմումները և պաշտպանել իրենց իրավունքները:
Պետական մարմինների համագործակցություն հարկային գանձման գործընթացում
ՀՀ ՊԵԿ-ը հարկային պարտավորությունների գանձման գործընթացում համագործակցում է տարբեր պետական մարմինների և կազմակերպությունների հետ:
- Բանկային համակարգի համակցում: ՊԵԿ-ը համագործակցում է բանկերի հետ՝ ապահովելով հարկային պարտավորությունների արագ և արդյունավետ գանձումը:
- Սոցիալական ապահովության ծառայություններ: Հարկային պարտավորությունների գանձումը կարող է ներառել նաև սոցիալական վճարների հետ կապված պարտավորությունները, և այդ պատճառով ՊԵԿ-ը փոխգործակցում է սոցիալական ապահովության ծառայությունների հետ:
- Տեղական ինքնակառավարման մարմինների ներգրավում: Տեղական իշխանությունները նույնպես կարող են ներգրավվել հարկային պարտավորությունների գանձման գործընթացում, հատկապես երբ խոսքը վերաբերում է տեղական հարկերի մասին: