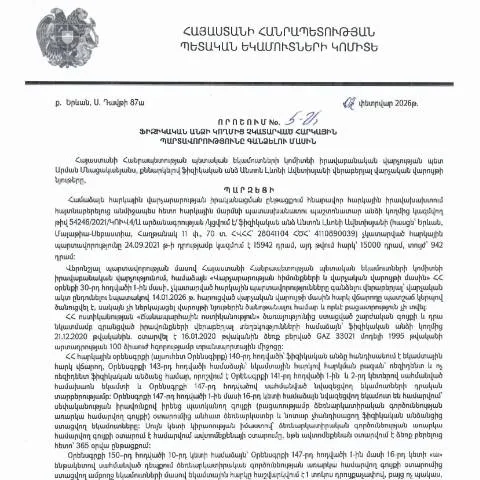
Բիզնեսի աշխարհում հարկերի կատարումը և դրա ազդեցությունը
Հարկային պարտավորությունների չկատարումը կարող է մեծ ազդեցություն ունենալ ցանկացած ֆիզիկական անձի ֆինանսական վիճակի վրա։ 2026 թվականի փետրվարի 2-ին Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևորագույն փաստաթուղթ է, որը կարգավորում է ընկերությունների և ֆիզիկական անձանց հարկային պարտավորությունների կատարումը։ Այս որոշման միջոցով պետությունը փորձում է կարգավորել հարկերի հավաքագրման գործընթացը և ապահովել հարկային կայունությունը երկրի տնտեսությունում։
Ովքե՞ր են պարտավոր վճարել
Այս որոշումը կիրառելի է բոլոր այն ֆիզիկական անձանց նկատմամբ, ովքեր որևէ պատճառով չեն կատարել իրենց հարկային պարտավորությունները։ Դա կարող է լինել զուտ տեխնիկական սխալներ, անհայտության պատճառով հարկային պարտավորությունների չկատարումը կամ այլ հավանական խնդիրներ։ Ցանկացած ֆիզիկական անձ, ով հաստատել է իր ՀՎՀՀ-ն (հաշվառման համար փաստաթուղթ) և ունի հարկային պարտավորություններ, ենթակա է այս օրենքի:
Ըստ վիճակագրության՝ 2026 թվականի տվյալներով
- Արտամուծքների աճի տեմպերը՝ 15%
- Հարկերի հավաքման ծավալները՝ 20% աճ
- Անմիջական հարկերի մասով հավաքված գումարը՝ 10% ից ավել
Որոշման մանրամասները և ընթացակարգերը
Դոմինանը ներառում է մի շարք որոշումներ, որոնք վերաբերում են հարկային պարտավորությունների հավաքագրմանը։ Հարկային վճարումները պետք է իրականացվեն օրենքի և կարգավորումների շրջանակներում։ 2026 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հաստատում է, որ հարկային պարտավորությունները կարող են դրվել դատարանի կողմից, եթե դրանցով հօգուտ պետության տրված ժամկետները չեն կատարվել։
Ուժի մեջ մտնելու ժամկետներ
Որոշման ուժի մեջ մտնելու ժամկետները հրահանգվում են համապատասխան օրենքով։ Պետության կողմից տրամադրվում է 30 օր վարչական գործընթացների ավարտից հետո, որպեսզի ցանկացած ֆիզիկական անձ կարողանա լուծել իր խնդիրները։
Փաստաթղթերի համապատասխանությունը
Այս որոշման շրջանակներում անհրաժեշտ փաստաթղթերի փաթեթը ներառում է, բայց չի սահմանափակվում՝
- Հահամապատասխան հարկային հայտարարություններ
- Գրանցման փաստաթղթեր
- Վճարման կամացական նշանները (երաշխիքներ)
Փաստաթղթերի պատրաստման բանաձևեր
Հարկային պարտավորությունների մարումը պահանջում է հետևյալ քայլերը՝
- Ստուգել իր հարկային տեղեկությունները ՀՀ ՊԵԿ պաշտոնական կայքում
- Հավաքել անհրաժեշտ փաստաթղթերը
- Լրացնել համապատասխան հայտը (օրինակ՝ Դիմում N2)
- Ներկայացնել բոլոր փաստաթղթերը համապատասխան հարկային մարմնին
Որտեղ պետք է ներկայացնել հայտը
Հայտը պետք է ներկայացնել ՀՀ պետական եկամուտների կոմիտեի տեղական կամ տարածաշրջանային ստորաբաժանումներին։ Այս գործընթացը կարելի է իրականացնել նաև էլեկտրոնային ծառայությունների միջոցով, ինչը մեծապեսSimplifies the process for users. Relevant online portals should be checked for document submission options.
Էլեկտրոնային ծառայությունների կարևորությունը
Էլեկտրոնային ծառայությունները հնարավորություն են տալիս:
- Փաստաթղթերի արագ նախապատրաստում և ներկայացում
- Ծառայությունների մատուցման արագություն
- Տվյալների վերահսկողություն՝ նախորդ դեպքերի հետ համեմատ
Մանրամասներ հաշվում և հետևելու մասին
Հարկային պարտավորությունների հետևելու համար կարևոր է մշտապես նկատի ունենալ, թե ինչպիսին է ընթացակարգը։ Այսինքն՝ հարկային մարմնի կողմից տրված ցանկացած մերժումը կամ հաստատումը կարող են ազդել նոր պահանջների վրա:
Ինչպե՞ս հետևել ընթացքին
Դրանք կարելի է ստանալ հետևյալ կերպ՝
- Մուտք գործելով անձնական հաշիվը պետական եկամուտների կոմիտեի պաշտոնական կայքում
- Ռեժիմային տեղեկությունների ստացում՝ հեռախոսով կամ անձամբ
- Հարկային հայտարարությունների ստուգում՝ առանձին համակարգերում
Հարկային պարտավորությունների գործառույթը
Սույն որոշումը կարգավորում է այն դեպքերը, երբ հարկային պարտավորությունները չեն կատարվում ժամանակին կամ ընդհանրապես։ Մասնավորապես դա ներառում է բոլոր այն պարտավորությունները, որոնք պահանջում են վճարում, սակայն մերժվում են անկախ պատճառներից:
Հարկային պարտավորությունների ժամանակն ու հուսալիությունը
Հարկային պարտավորությունների ժամանակն առավել կարևոր է, քան երբևէ։ Հարկային մարմիններն օգտագործում են ժամանակի շրջանակները՝ տարբեր հարկային պարտավորությունների հավաքագրման համար:
Կայունության ապահովման և ընդհանուր հետևանքները
Այս որոշումը նպաստում է տնտեսության կայունության ապահովմանը և բարձրացնում է Հարկային մարմինների վստահությունը։ Դրա արդյունքում խթանում է ընդհանուր բիզնես միջավայրը, ինչն էլ, իր հերթին, նպաստում է տնտեսության զարգացմանը:
Ընդհանուր հետևանքներ
- Հարկային պարտավորությունների աճ
- Իջեցված տնտեսական ռիսկեր
- Վստահություն պետական կառույցների նկատմամբ
Ամփոփում եզրափակում
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների կատարման գործընթացը։ Դրա միջոցով պետությունը փորձում է ստեղծել առավել բաց և կայուն հարկային միջավայր, որը կարող է նպաստել տնտեսության առողջ զարգացմանը:
ՈՒՇԱԴՐՈՒԹՅՈՒՆ ՀԱՐԿԱՅԻՆ ՊԱՐՏԱԿԱՆՈՒԹՅՈՒՆՆԵՐԻ ԳԱՆԺՈՒՄԻ ՎԱՐԺԱԿԱՆ ՈՒ ՀԱՄԱԿՐԿԱՅԻՆ ՆԱԽԱԳԾԵՐ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 5-Ա որոշումը, որը ընդունվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից, կարևոր քայլ է հարկային օրենսդրության կատարելագործման վերաբերյալ։ Այն ընդգծում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է պատասխանատու լինի իր հարկային պարտավորությունների նկատմամբ, և որոշումը նախատեսում է հարկային պարտավորությունների պատշաճ կատարումը։ Այս դեպքում կարևոր է, որ 2025 թվականի հունվարի 1-ից սկսած, հարկադիր կատարումները կարող են իրականացվել միայն թվային ձևով, ինչը նպաստում է գործընթացի թափանցիկությանը և արդյունավետությանը։
ՀԱՐԿԱՅԻՆ ՊԱՐՏԱԿԱՆՈՒԹՅՈՒՆՆԵՐԻ ԳԱՆԺՈՒՄԻ ՍԱՀՄԱՆԱԲԱՆՆԵՐԸ
Այս որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը իր մեջ ներառում է մի շարք սահմանաբանական և իրավաբանական ընթացակարգեր։ Որպեսզի ֆիզիկական անձը իր պարտավորությունները կատարի, նա պետք է հաշվի առնի, որ որոշումն ուժի մեջ է մտնում հրապարակման օրից (18.02.2026) և այն կարող է վերաբերել միայն այն հարկային պարտավորություններին, որոնք առաջացել են մինչև այդ օրը։ Սակայն, եթե հարկային պարտականությունները չկատարվեն մինչև որոշման ուժի մեջ մտնելը, ապա պարտադիր է կատարում իրականացնել նախանշված ժամկետներում, ինչը կարող է արվել միայն ՀՎՀՀ՝ 28041104 սուբյեկտի կողմից՝ օգտագործելով էլեկտրոնային ստորագրություն և ID քարտ։
ՀԱՐԿԱՅԻՆ ՆԵՐՔԻՆ ԽՆԴԻՐՆԵՐԻ ՎԵՐԱԲԵՐՈՒԹՅՈՒՆ ՀԱՅՏՆԱԲԱԺԱՆՈՒՄՆԵՐԻ ՄԱՍԻՆ
Մի շարք իրավիճակներում, որոշումները կարող են հանգեցնել սահմանափակումների, որոնք վերաբերում են հարկային պարտավորությունների գանձմանը, ինչպես նաև պարտադիր կատարումների առկայությանը։ Այսպիսով, ֆիզիկական անձինք, ում հարկային պարտականությունները չեն կատարվում, կարող են դիմել ՀՀ ՊԵԿ՝ պարզաբանելու իրենց իրավունքները։ Ավելին, հարկային մարմինները պարտավոր են ապահովել համապատասխան տեղեկատվություն և աջակցություն, որպեսզի ֆիզիկական անձի համար հասկանալի և հասանելի լինի իր պարտականությունների կատարումը։ Ուստի, յուրաքանչյուր գանձման գործընթաց մինչև 2026 թվականի ավարտը պետք է իրականացվի բացառապես օրենքի շրջանակներում՝ հաշվի առնելով սահմանված ժամկետները և անհրաժեշտ փաստաթղթերը։