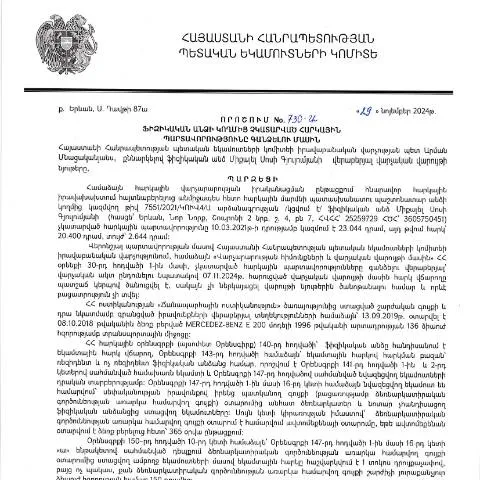
ՀՀ ՊԵԿ իրավաբանական վարչության 730-Ա որոշումը. Բարձրացված պահանջներ
29.11.2024թ. ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 730-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը ազդարարում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման նկատմամբ վերահսկողության բարձրացման մասին: Այս որոշումը, որը հրապարակվել է 27․12․2024թ․, նպատակ ունի կարգավորել այն իրավական գործընթացները, որոնք կապված են չկատարված հարկային պարտավորությունների գանձման հետ:
Ովքեր են պարտավոր ներկայացնել 730-Ա որոշման ներդիրները
Ըստ 730-Ա որոշման, բոլոր ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ, պարտավոր են ներկայացնել համապատասխան փաստաթղթեր: Պարտադիր ներկայացման դեպքում կարող են լինել հետևյալ կատեգորիաները.
- Զարգացած հարկ վճարողներ: ով ունի երկարատև հարկային պարտավորություններ:
- Անձինք, ովքեր նախկինում ունեցել են հարկային պարտավորություններ, բայց այժմ չեն վճարում:
- Այլ անձինք, ովքեր կարող են ենթակա լինել հարկային վարչության որոշումների:
Ֆորմայի լրացման ու ներկայացման ընթացակարգը
730-Ա որոշումը պահանջում է, որ քաղաքացիները լրացնեն հատուկ ձևաթուղթ, որը կոչվում է «Հարկային պարտավորությունների գանձման պահանջ»: Այս ձևը կարող եք գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
Ֆորմայի հիմնական բաժինները
Ֆորմայում կան մի շարք կարևոր բաժիններ, որոնք պետք է լրացնել. դրանք ներառում են՝
- Անուն, ազգանուն, հայրենի ամսաթիվ: ճիշտ լրացված տվյալները կարևոր են:
- Հարկային նույնականացման համար (TIN): այն պետք է նշվի ներկայիս կարգով:
- Պարտավորությունների տեսակը: նշեք, թե որ հարկային պարտավորությունն է չկատարվել:
Ներկայացման ժամկետները
730-Ա որոշման շրջանակներում կարևոր է նաև ժամկետների պահպանումը: Ֆորման պետք է ներկայացվի 30 օրվա ընթացքում՝ հարկային պարտավորության առկայությունից հետո:
Ինչ տեղի կունենա ժամկետի լրանալուց հետո
Եթե ներկայացման ժամկետը անցնի, ապա հարկային վարչությունը կարող է կիրառել վարչական պատասխանատվություն:
Դիմումը և դրա հետևանքները
Դիմումը ներկայացնելուց հետո, հարկային վարչությունը այն կքննարկի և որոշում կկայացնի: Սա կարևոր փուլ է, քանի որ որոշումը կարող է լինել:
- Ընդունված: պարտավորություններն ընդունվում են:
- Մերժված: եթե ֆորման լրացված չէ ճիշտ:
- Ավելացվող տեղեկություններ: պահանջվում են լրացուցիչ փաստաթղթեր:
Դիմելու ընթացակարգի անընդհատությունը
730-Ա որոշման շրջանակներում կարևոր է դիմել, քանի որ այդ գործընթացը կարող է հանգեցնել հարկային պարտավորությունների ստացման:
Հարկային պարտավորությունների հետևանքները
Եթե պարտավորությունները չկատարվեն, ապա կարող են կիրառվել նաև վարչական մեղավորություններ, ինչպիսիք են՝
- Հարկային տույժեր:
- Իրավաբանորեն պարտավորությունների ավելացում:
- Հարկային վարչության կողմից շահագործում:
Հարկային պարտավորությունների շարահյուսություն
| Պարտավորությունների տեսակը | Մշտականություն | Ավելացման ժամկետ |
|---|---|---|
| Անհատական եկամուտների հարկ | Մանրամասն | 30 օր |
| Ապրանքների հարկ | Հանրային | 60 օր |
| Ծառայությունների հարկ | Անհրաժեշտ | 90 օր |
Իրավունքի հիմունքները
730-Ա որոշման իրավական հիմքերը գալիս են ՀՀ ՊԵԿ կողմից ղեկավարված հարկային օրենսդրությունից, որը սահմանում է հարկային պարտավորությունների կատարումը:
Նշված իրավական փաստաթղթերը պարտադիր են, և դրանց վրա հիմնվելով, քաղաքացիները պետք է գիտակցեն իրենց իրավունքներն ու պարտականությունները:
Ներդիր հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 29.11.2024 թվով «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 730-Ա որոշումը նախատեսում է մի շարք կարևոր քայլեր, որոնք թույլ են տալիս ընկալել հարկային պարտավորությունների գանձման գործընթացը: Առաջին հերթին, հարկադիր գանձման գործընթացի մեկնարկը հաճախ կապված է հարկ վճարողի կողմից հարկային հայտարարագրի սխալ լրացման կամ ժամանակին ներկայացման բացակայության հետ: Վարչությունը, ապացուցելով պարտավորությունների ան cumplimento, սկսում է հարկային պարտավորությունների գանձման գործընթաց:
Մանրամասնում ենք, որ պարտադիր է ներկայացնել փաստաթղթեր, որոնք ապացուցում են հարկային պարտավորությունների չկատարումը: Այս փաստաթղթերը կարող են ներառել՝ հարկային հայտարարագրերի պատճենները, ֆինանսական հաշվետվությունները, ինչպես նաև հարկային մարմինների ստացված տեղեկությունները, որոնք հաստատում են պարտավորությունների առկայությունը:
Հարկային պարտավորությունների վերաբերյալ բողոքարկման գործընթաց
Հարկային պարտավորությունների գանձման որոշման շուրջ հնարավոր է նաև բողոքարկում: Ֆիզիկական անձը, ով համոզված է, որ չունի պարտականություններ կամ իր պարտավորությունները սխալ են հաշվարկվել, իրավունք ունի դիմել բողոքարկման դիմում: Այս դիմումը պետք է ներկայացնել ՀՀ ՊԵԿ համապատասխան ստորաբաժանման, որտեղ պետք է ներկայացվեն նաև բողոքարկման հիմքերը:
Այժմ հարկավոր է նշել, որ օրենքը նախատեսում է երեք ամսվա ժամկետ բողոքարկման համար: Հարկադիր վարույթը սկսվում է միայն բողոքարկման ժամկետը մախվելուն զուգահեռ: Այսինքն՝ եթե բողոքարկման գործընթացը ձգձգվի, ապա հարկադիր վարույթը չի կարող տեւել ավելի, քան երեք ամիս:
Հարկային պարտավորությունների գանձման ֆինանսական հետևանքները
Ֆիզիկական անձի պարտավորությունների գանձումը կարող է բերել նաև ֆինանսական նշանակալի հետևանքների: Դրանք կարող են ներառել մինչև 20%-ով բարձրացված տուգանքները, որը կախված կլինի պարտավորության չափից և գանձման ժամկետից: Գանձումն իրականացվում է նաև հաշվի առնելով պարտքի աճը, որը կարող է առաջանալ, եթե հարկային պարտավորությունները չեն վճարվել ժամանակին:
Այսպիսով, հարկային պարտավորությունների չկատարման դեպքում հարկ վճարողը կարող է ենթարկվել ոչ միայն հիմնական պարտքի, այլ նաև բարձրացված տուգանքների, ինչը կարող է խիստ ազդեցություն ունենալ նրա ֆինանսական իրավիճակի վրա: Ֆինանսական հետևանքները կարող են նաև ազդել նրան, թե ինչպես կարող է ֆիզիկական անձը մասնակցել տնտեսական գործունեության մեջ, քանի որ պարտքերն ու տուգանքները կարող են խոչընդոտել բանկային վարկերի ձեռքբերմանը կամ ֆինանսական հաստատությունների կողմից ֆինանսական օգնության ստանալուն: