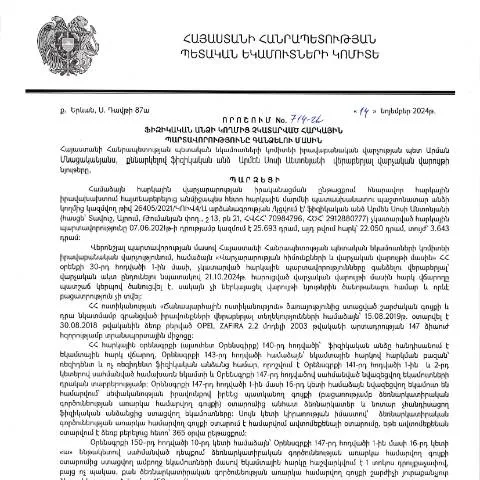
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը՝ հարկային պարտավորությունների գանձման գործընթացի շրջանակներում
2024 թվականի նոյեմբերի 14-ին իրականացված Կառավարության որոշումը, որն առնչվում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր նշանակություն ունի հարկային վերահսկողության արդյունավետության բարձրացման նպատակով: Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2024 թվականի նոյեմբերի 29-ին, ստեղծում է իրավական շրջանակ` կապված ֆիզիկական անձանց հարկային պարտավորությունների կատարումից խուսափելու դեպքերի հետ: Այն նպատակ ունի ապահովել հարկային պարտավորությունների կատարումն ու զերծ մնալ հարկային պարտավորությունները չկատարելուց:
Այդ որոշման պատմական և իրավական հիմքերը
Հայաստանի Հանրապետությունում հարկային համակարգը մշտապես զարգանում է, և որոշման ընդունման հիմքը բազմաթիվ կանոնակարգեր են, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը: 2025 թվականին ուժի մեջ մտնող Ակտերը, որոնք ուղղված են հարկային վարչարարության բարելավմանը, հնարավորություն են տալիս պետական մարմիններին կիրառել ավելի արդյունավետ միջոցներ հարկային պարտավորությունների գանձման գործընթացում:
Այս որոշման ընդունումը, ինչպես նշվում է, կապված է Հայաստանի Հանրապետության հարկային օրենսդրության զարգացման և տնտեսության իրավիճակի հետ: Այն նպատակ ունի բարելավել հարկային պարտավորությունների կատարման վերահսկումը և նվազեցնել հարկային խուսափողականությունը:
Ֆիզիկական անձի իրավունքներն ու պարտականությունները
Այս որոշումով նախատեսված գործընթացով ֆիզիկական անձինք ունեն ինչպես իրավունքներ, այնպես էլ պարտականություններ։ Հայաստանյան հարկային օրենսդրությամբ նախատեսված է, որ ֆիզիկական անձինք պարտավոր են կատարել իրենց հարկային պարտավորությունները, իսկ ոչ կատարելու դեպքում կարող են բախվել վարչական պատասխանատվության:
Հարկային պարտավորությունները չկատարելու հետևանքով ֆիզիկական անձինք կարող են դիմել վարչական գործընթացների, որոնք կարող են հանգեցնել մինչև հարկային պարտավորությունների լրացման միջոցառումների:
Ուղղակի հետևանքները
- Դիմումներ՝ հարկային պարտավորությունների կատարման վերաբերյալ:
- Հարկային վարչության կողմից սահմանափակումներ:
- Հարկային պարտավորությունների վճարման պահանջներ:
Ինչպես է այս որոշումը աշխատում պրակտիկայում
Այս որոշումը գործելու է այն պայմաններում, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները, ինչի արդյունքում պետությունը կարող է նախաձեռնություն ձեռնարկել հարկային պարտավորությունների գանձման համար:
Պետք է նշել, որ որոշման հիման վրա կարող են մեկնարկել հարկային պարտավորությունների կատարումը պահանջող գործողություններ՝ գրավոր ծանուցումների միջոցով, որոնք պետք է ուղարկվեն պարտավորությունների կատարողներին:
Կայուն ժամանակացույց և գործընթացներ
Դիտարկվող որոշման հիման վրա ընթացակարգերը տեղի կունենան որոշակի ժամանակակից շրջանակներում: Այդ շրջանակներում նախատեսված են հետևյալ քայլերը:
- Ծանուցման ուղարկում՝ հարկային պարտավորությունների չկատարելու դեպքում:
- Հարկային մարմինների կողմից վերահսկողություն:
- Գանձման գործընթացի մեկնարկ:
Ուղարկված ծանուցումները պետք է պարունակեն տեղեկություններ պարտավորությունների կատարումն ու այդ գործընթացի շարունակականությունը:
Անհրաժեշտ փաստաթղթերի հավաքագրման ընթացակարգը
Որպեսզի ֆիզիկական անձը կարողանա լիարժեք մասնակցել գանձման գործընթացին, նրա կողմից պետք է ներկայացվեն որոշ փաստաթղթեր, որոնք կունենան մեծ կարևորություն:
- Հարկային հաշվետվություններ՝ վերջին տարում:
- Անձնագրային փաստաթուղթ:
- Հարկային պարտավորությունների հստակեցման վերաբերյալ տեղեկագիր:
Դրանց պատրաստումը պետք է իրականացվի ուշադիր՝ հաշվի առնելով նշված փաստաթղթերի համադրությունը:
Ֆորմայի մանրամասն վերլուծություն
Հարկային պարտավորությունների գանձման գործընթացի լավագույն կատարումն ապահովելու նպատակով, պետք է մանրամասն ուսումնասիրել այն ֆորման, որը պետք է լրացվի: Այս ֆորման ընդգրկում է մի շարք կարևոր ինֆորմացիաներ:
| Մաս | Նկարագրություն | Մետոդոլոգիա |
|---|---|---|
| Անուն | Ֆիզիկական անձի լրիվ անունը | Գրանցված անունը համեմատեք փաստաթղթերում |
| ՀՀ ՀՎՀՀ | Հարկ վճարողի հաշվառման հնգամյակը | Համաձայնեցրեք հարկային մարմինների հետ |
| Հարկային պարտավորության տեսակը | Ուказывать вид налоговых обязательств | Վերահաստատեք հարկային պարտավորության բնույթը |
Մեծ ուշադրություն
Ֆորմայի լրացումը պետք է իրականացվի ուշադիր, որպեսզի չլինեն սխալներ, որոնք կարող են հանգեցնել գործընթացի ձգձգմանը:
Ծրագրերի համակարգում և հաջորդ քայլերը
Հարկային պարտավորությունների գանձման գործընթացի արդյունքները կարող են հանգեցնել մի շարք քայլերի, որոնցից հետո պետք է իրականացվեն անհրաժեշտ գործողություններ:
- Հարկային պարտավորությունների վճարման գործընթաց:
- Գանձման գործընթացում մասնակցություն:
- Հարկային մարմինների հետ համագործակցություն:
Տեղեկատվական միջոցները և թվային համակարգերը կարող են շատ օգտակար լինել այս գործընթացում:
Ինչպես կարելի է բարելավել գործընթացը
Հարկային պարտավորությունների արդյունավետ գանձման համար կարևոր է, որ ֆիզիկական անձինք միշտ լինեն տեղեկացված իրենց իրավունքների և պարտավորությունների մասին:
Հարկային մարմինները պետք է շարունակեն բարելավել իրենց ծառայությունները, ապահովելով հեշտ հասանելիություն և պարզեցված ընթացակարգեր:
Այդ դաշտում կրթական ծրագրերը նույնպես կարող են կարևոր դեր խաղալ:
Ստորագրություն՝ իրավական առումով
Վերոնշյալ գործընթացը կանխորոշելու համար անհրաժեշտ է, որ ֆիզիկական անձինք ստանան համապատասխան խորհրդատվություն և գիտակցեն իրենց իրավունքները: Այդ իսկ պատճառով հարկային մարմիններն ու իրավաբանական կազմակերպությունները պետք է ցուցաբերեն աջակցություն:
ՊԵԿ-ի հարկային պարտավորությունների նկատմամբ վերահսկողություն և կիրառվող միջոցներ
ՀՀ ՊԵԿ իրավաբանական վարչության գլխավորի կողմից ընդունված 714-Ա որոշումը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը: Սա ոչ միայն իրավաբանական փաստաթուղթ է, այլև ուղեցույց է հարկ վճարողների համար, որոնք կարող են չկատարել իրենց հարկային պարտավորությունները տարբեր պատճառներով: Հարկային պարտավորությունների վրա վերահսկողության հիմնական նպատակներից է ապահովել հարկային կարգապահությունը և պետական բյուջեի ֆինանսական կայունությունը:
Այս որոշման շրջանակներում ՊԵԿ-ը կարող է ձեռնարկել մի շարք միջոցներ, այդ թվում` հարկային վճարումների հետաձգման, միաժամանակյա տրամադրման կամ հարկային վարկերի տրամադրման գործընթացներ: Հարկային պարտավորությունների ոչ պատշաճ կատարումը կարող է բերել մի շարք հետևանքների, այդ թվում` վարչական պատասխանատվության, տուգանքների և մի շարք այլ միջոցների կիրառման: Հարկային մարմինները պարտավոր են իրականացնել ստուգումներ և վերահսկողական գործողություններ, որոնք հիմնված են թղթաբաշխման և էլեկտրոնային ենթակառուցվածքների վրա:
Հարկային պարտավորությունների գանձման գործընթացը և դրա իրավաբանական հետևանքները
Հարկային պարտավորությունների գանձման գործընթացը ընթանում է մի քանի փուլերով: Նախ, ՊԵԿ-ը տեղեկացնում է հարկ վճարողին չկատարած պարտավորությունների մասին, իսկ դա կարող է կատարվել գրավոր կամ էլեկտրոնային եղանակով: Հարկ վճարողը պետք է ներկայացնի իր պարզաբանումները կամ վճարի պարտքի գումարը նշված ժամկետներում:
Եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ապա ՊԵԿ-ը կարող է կիրառել վարչական կամ դատական գործողություններ: Սա ներառում է հարկային պարտքի կուտակումների նկատմամբ տուգանքների կիրառումը, ինչպես նաև հարկային պարտավորությունների գանձման գործընթացի սկսումը դատարանում: Վերջնական որոշումը կարող է լինել հարկ վճարողին ուղղված ստորագրած տեղեկագրերով, որոնք ունեն իրավաբանական ուժ:
Ի դեպ, հարկ վճարողները պետք է իմանալ, որ օրենքով նախատեսվում են որոշ բացառություններ, որոնք կարող են ազդել պարտավորությունների վրա: Օրինակ, որոշ խթանիչ ծրագրեր կամ սոցիալական ծրագրեր կարող են կանոնավորել վճարումների հետաձգումը կամ նույնիսկ դրանց համընդհանուր չեղարկումը որոշակի պայմաններում:
Իրավաբանական աջակցության և խորհրդատվության նշանակությունը հարկ վճարողներին
Վերջին տարիներին նորընծա հարկային վարչությունները կարևորագույն դեր են ունեցել հարկ վճարողների իրավական պաշտպանության հարցերում: Հարկ վճարողներն իրավունք ունեն ստանալ իրավաբանական խորհրդատվություն հարկերի և պարտավորությունների վերաբերյալ: Հարկային մասնագետները կարող են օգնել տարբեր իրավիճակներում, հատկապես, երբ հարկ վճարողը կասկածներ ունի հարկային պարտավորությունների վերաբերյալ:
Հարկային կոնֆլիկտներն այնպիսի իրավիճակներ են, որտեղ հարկ վճարողները պետք է զգույշ լինեն: Իրավաբանական աջակցությունը կարող է ներառել ինչպես փաստաթղթաշրջանառության կազմումը, այնպես էլ հարկային մարմինների հետ բանակցությունները: Հարկային օրենսդրությունը բազմազան է, և մասնագետների խորհրդատվությունը կարող է խուսափել իրավաբանական խնդիրներից:
Հարկ վճարողները կարող են դիմել մասնագիտական կազմակերպություններին, որոնք տրամադրում են իրավաբանական ծառայություններ, կամ առցանց պլատֆորմներում ստանալ իրավաբանական տեղեկատվություն: Քանի որ հարկային պարտավորությունները ժամանակի ընթացքում կարող են փոփոխվել, հարկ վճարողները պետք է մնան տեղեկացված արտհասարակական ու պետական փոփոխությունների վերաբերյալ: