Արմենիայի հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
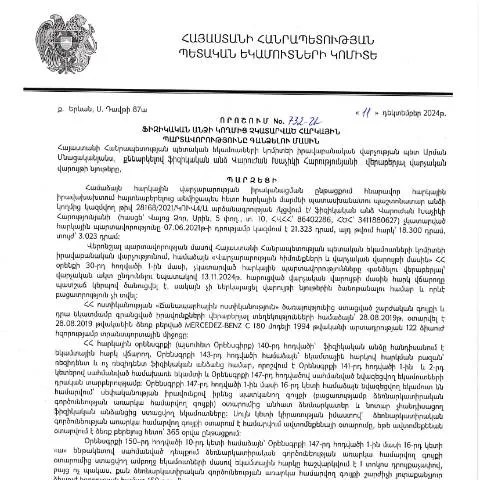
Հարկային պարտավորությունները յուրաքանչյուր ֆիզիկական անձի ֆինանսական բեռի անբաժանելի մասն են: Երբ հարկային բնակիչները չեն կատարում իրենց պարտավորությունները, դա կարող է հանգեցնել լուրջ հետևանքների՝ ինչպես անձնական, այնպես էլ պետական մակարդակով: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.12.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 732-Ա որոշումը վերաբերում է հենց այս հարցին, նպատակ ունենալով կարգավորման միջոցով խթանել հարկային дисципլինան:
Ո՞վ է պատասխանատու փաստաթուղթը ներկայացնելու համար
Աղբյուրը ներկայացնելու պարտավորությունը հիմնականում վարկանիշային պարտավորություններ ունեցող ֆիզիկական անձինք են: Նախ, հարկային վարչությունները տեղեկացնում են այն անձանց, որոնց պարտավորությունները չեն կատարվել: Արդյունքում, նրանք պետք է ներկայացնեն համապատասխան փաստաթուղթ՝ առանց որի հնարավոր են տուգանքներ և հարկային պատասխանատվություն:
Հարկային պարտավորությունների սպառիչ ցանկ
- Ամսյա կամ տարեկան եկամուտների հարկեր
- Հարկային հայտարարագրերի ոչ ներկայացում
- Պետական պարտքերի չկատարում
Ինչպես լրացնել և ներկայացնել ձեւը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման դիմումի լրացման գործընթացը կարևոր քայլ է հարկերի կատարումը վերահսկելու համար: Եկեք անցնենք այս գործընթացի կարևոր փուլերի:
Լրացման քայլերը
- Փաստաթղթերի հավաքագրում: Ձևը լրացնելու համար անհրաժեշտ է ունենալ հարկային անվաններ, վերջին հարկային հայտարարագիրը, և այլ համապատասխան փաստաթղթեր:
- Դիմումը լրացնել: Փաստաթուղթը կարող է լրացվել ինչպես էլեկտրոնային տարբերակով, այնպես էլ ձեռքով:
- Կառավարական ծառայություն: Շուրջ 2025 թվականից, պետությունն առաջարկում է էլեկտրոնային ծառայություններ, որոնք կարող են օգտագործվել ID քարտերով:
Ներկայացման ուղիները
Որպես հարկային պարտավորությունների գանձման գործընթացի մաս, կարևոր է իմանալ, թե որտեղ և ինչպես պետք է ներկայացնել փաստաթուղթը:
Պայմանական ուղիներ
| Ուղիներ | Նկարագրություն | Առավելություններ |
|---|---|---|
| Էլեկտրոնային ներկայացում | Պետական կայքում | Արագ, հարմար, արձագանք |
| Ապրանքային ներկայացում | Հարկային մարմնում | Նրանց համար, ովքեր նախընտրում են անձնական շփումը |
Ամսաթվերը և հաջորդ քայլերը
Փաստաթուղթը պետք է ներկայացվի սահմանված ժամկետներում: Դիմումը ներկայացնելու վերջնաժամկետը հաճախ նշվում է հարկային մարմնի կողմից, սակայն, սովորաբար, այն պետք է տեղի ունենա Հարկային տարվա ավարտից հետո:
Հաջորդ քայլերը
- Լրացված դիմումը ստանում է հարկային մարմինը:
- Ամբողջականության և ճշգրտության գնահատում:
- Պատասխան ուղարկվում է դիմորդին:
Հնարավոր հետևանքները և պարտավորությունները
Որպես հարկային պարտավորությունների գանձման գործընթացի կարևորագույն ակտ, այս փաստաթուղթը բացում է նաեւ հետևանքներ:
Հետևանքները կարող են լինել
- Տուգանքների կիրառություն
- Առանձնահատուկ հարկային հաշվապահություն
- Հնարավոր դատական գործընթացներ
Սույն փաստաթղթի առանձնահատկությունները
Պետք է նշել, որ այս որոշումն ունի մի շարք առանձնահատկություններ, որոնք կարող են տարբերել այն միմյանց նման փաստաթղթերից:
Տարբերում այլ փաստաթղթերից
- Ունենալով իրավաբանական ուժ, որոշումը պարտադիր է բոլոր հարկային բնակիչների համար:
- Խիստ կարգավորված ընթացակարգեր
- Լիազորությունների կոնկրետացում
Կոնկրետ դեպքերի դիտարկում
Որպես եզրափակիչ կողմ, կարևոր է նաև ուսումնասիրել այն դեպքերը, երբ հարկային պարտավորությունները չեն կատարվել:
Դեպքերի տեսակները
- Եկամուտների նվազեցում
- Հարկային խուսափում
- Առանց տեղեկացման բողոքարկում
Այս որոշումը և այն եզրակացությունները, որոնք այն պարունակում է, կարևոր են ոչ միայն պետության, այլև յուրաքանչյուր անձի համար, ում հարկային պարտավորությունները չկատարված են, քանի որ դրանք կարող են ունենալ երկարաժամկետ հետևանքներ:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 732-Ա որոշումը վերաբերում է այն իրավիճակներին, երբ ֆիզիկական անձինք իրենց հարկային պարտավորությունները չեն կատարել նախատեսված ժամկետներում: Որոշման հիմքում ընկած է վարչական գործընթացի իրականացումը, որը սպառիչորեն նկարագրում է վճարումների գանձման մեթոդներն ու կարգը:
Այս որոշման կիրառման նպատակով՝ հարկային պարտավորությունների գանձման գործընթացը սկսվում է իրականացնելով հարկpayer-ի նկատմամբ առկա հարկային պարտավորությունների ստուգում: Հարկային մարմինները կարող են կիրառել թվային տեխնոլոգիաներ, ինչը թույլ է տալիս հեշտացնել գործընթացը, ինչպես նաև արագացնել վճարումների կարգավորումը:
Հարկային պարտավորությունների գանձումն իրականացվում է մի շարք փուլերով, որտեղ հաշվի են առնվում նշանակալի թվով փաստաթղթեր: Վճարունակության գնահատումը և հարկային պարտավորությունների իրականացման գործընթացը կարող են ներառել էլեկտրոնային հաղորդագրություններ, վճարման հաստատման տեղեկագրեր, որոնք պետք է ներկայացվեն հարկային մարմիններին:
Իրավական հայեցակարգեր և իրավական պաշտպանություն
Դե facto, ֆիզիկական անձի հարկային պարտավորությունների վերաբերյալ որոշումն ունի իրավական հիմնավորում, որը կարող է դիտարկվել որպես վարչական ակտ: Այս ակտի դեմ հնարավոր է բողոքարկել, ինչը ենթադրում է իրավական պաշտպանություն: ՀՀ վարչական իրավունքը հնարավորություն է տալիս ֆիզիկական անձանց ներկայացնել իրենց փաստարկները և դիմել իրավունքների պաշտպանության համար:
Բողոքարկման գործընթացը ներառում է վարչական դատարանում դիմում ներկայացնելը, որտեղ տվյալ անձը կարող է ներկայացնել իր փաստարկները: Դիմելիս հարկավոր է ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը, որոնք հիմնավորում են բողոքի մատուցումը: Այս գործընթացը, սակայն, կարող է պահանջել լրացուցիչ ժամանակ, ուստի անհրաժեշտ է հետևել ժամկետներին:
Ավելին, իրավաբանական անձինք կարող են օգտվել իրավաբանական ծառայություններից, որոնք կօգնեն նրանց հասկանալ իրենց իրավունքներն ու պարտականությունները, ինչպես նաև կօգնեն ճշտելու հարկային պարտավորությունների գանձման գործընթացի վերաբերյալ հարցերը:
Էլեկտրոնային սպասարկում և նորարարություններ
ՀՀ ՊԵԿ-ն ակտիվորեն ներդնում է էլեկտրոնային ծառայություններ՝ հարկային պարտավորությունների կառավարման գործընթացը հեշտացնելու և արագացնելու համար: Էլեկտրոնային համակարգերի օգտագործումը բարելավում է տեղեկատվության հատկացման արագությունը, ինչպես նաև նվազեցնում է վարչական ծախսերը:
Հայաստանի Հանրապետությունում գործող e-service համակարգերը թույլ են տալիս ֆիզիկական անձանց՝ ձեռք բերել հարկային տեղեկատվություն համացանցի միջոցով, կատարել վճարումներ, հետևել իրենց հարկային պարտավորություններին և ստանալ անհրաժեշտ տեղեկություններ: Այս համակարգերի արդյունավետությունը հիմնված է էլեկտրոնային ստորագրությունների և QR կոդերի օգտագործման վրա:
Ապագայում, ՀՀ ՊԵԿ-ն նախատեսում է ավելացնել նոր հնարավորություններ, ինչպիսիք են՝ ավտոմատացված հիշեցումները հարկային պարտավորությունների մասին, որի շնորհիվ քաղաքացիները կկարողանան ժամանակին կատարել իրենց վճարումները: Այս նորարարությունները նպաստելու են հասարակության գործունեության թափանցիկությանը և պետական կառավարման արդյունավետությանը: