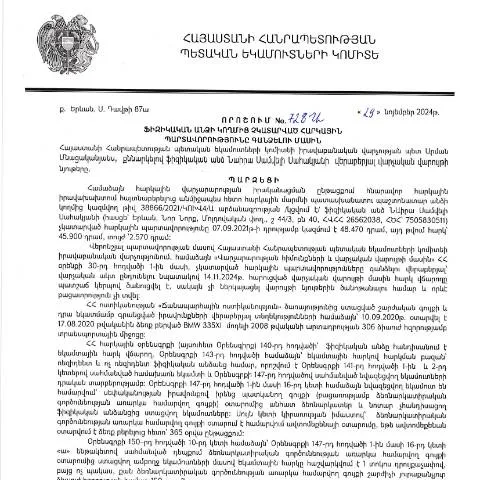
ՀՀ ՊԵԿ իրավաբանական վարչության 728-Ա որոշման ըմբռնումը
2024 թվականի նոյեմբերի 29-ին ՀՀ Պետական եկամուտների կոմիտեի իրավաբանական վարչությունը ընդունեց կարևոր որոշում՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» (728-Ա)։ Այս փաստաթուղթը որոշիչ դեր է խաղում հարկային պարտավորությունների կատարման գործընթացում՝ որոշակիություն բերելով դրանք գանձելու մեխանիզմի և ընթացակարգի վերաբերյալ։ Այդուհանդերձ, այն նաև ավելացնում է ընթացակարգային հստակություն և իրավական հիմքեր՝ կապված հարկ վճարողների պարտավորությունների կատարման հետ։
Ի՞նչ է տեղի ունենում որոշման ընդունման պահին
Հայաստանի Հանրապետության քաղաքացիներն, ովքեր ունեն չկատարված հարկային պարտավորություններ, կարող են առնչվել որոշման ազդեցությանը։ Այն հանգեցնում է ոչ միայն հարկային պարտավորությունների, այլև քաղաքացիների իրավունքների ու պարտականությունների ճշտման։ Որոշումը պարունակում է մանրամասներ՝ թե ինչպես պետք է իրականացվի հարկային պարտավորությունների գանձումը, ինչ պայմաններով և ինչ ժամանակահատվածներում։
Նախադրյալները և պատճառները
- Հարկային պարտավորությունների չկատարման աճող դեպքեր
- Հարկային վարչարարության բարելավման անհրաժեշտություն
- Սոցիալական հարթության հավասարակշռության պահպանում
Որոշման ազդեցությունը օգտատերերի վրա
Այս որոշումը հանգեցնում է որոշակի հետևանքների յուրաքանչյուր անձի համար, ով ունի հարկային պարտավորություններ։ Այս ջանքերը նպատակ ունեն նպաստել պարտավորությունների կատարմանը, սակայն այն նաև ենթադրում է որոշակի ռիսկեր։ Որպեսզի պարզ լինի, թե ինչպես պետք է օգտվել այս հնարավորություններից, հարկ է գիտակցել որոշման հիմնական կետերը։
Անտեսված պարտավորությունների հետևանքները
Չնայած ՀՀ օրենսդրությանը, որոշ քաղաքացիներ կարող են մտածել, թե հարկային պարտավորությունները կարող են անտեսվել։ Սակայն, հարկային պարտականությունները չկատարելու դեպքում, դրանք հանգեցնում են հետևյալ հետևանքներին.
- Տուգանքների և ավելացված տոկոսների հաշվարկում
- Հարկային պատասխանատվություն
- Հարկային վարչարարության կողմից վերահսկողություն
Ֆորմայի կառուցվածքը և լրացման կարգը
Որոշման իրականացման համար անհրաժեշտ է անցկացնել հատուկ ձևակերպում, որը պետք է լրացվի այս որոշմամբ նախատեսված պահանջներին համապատասխան։ Ֆորմայի կառուցվածքը ներառում է մի քանի հիմնական բաժիններ, որոնք անհրաժեշտ է լրացնել։
Բաժինների մանրամասն նկարագրություն
- Հարկ վճարողի տվյալներ - որտեղ ներկայացվում են անձնական տվյալները (անվան, ազգանուն, ծննդյան ամսաթիվ և այլն)։
- Պարտավորությունների տեղեկություններ - այստեղ նշվում են հարկային պարտավորությունների տեսակը և գումարը։
- Դիմումի պատճառը - նշեք, թե ինչու եք դիմում ներկայացնում։
Լրացման հետևանքները
Ֆորման պետք է լրացվի ուշադիր, քանի որ ցանկացած սխալ կարող է հանգեցնել դիմումի մերժման։ Այնուամենայնիվ, առկա են որոշ կարևոր կետեր, որոնք պետք է հաշվի առնել ՝
- Նույնականացում՝ մարզային կոդերի և անձնական համարների համապատասխանում։
- Մասնակի լրացում՝ հարկային պարտավորությունների թվերի ճիշտ նշում։
- Հարկ վճարողի փաստաթղթերի պատճեններ, որոնք պետք է լինեն արված ճիշտ։
Դիմումի ներկայացման գործընթացը
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան ստորաբաժանման՝ հաշվի առնելով այս որոշման պահանջները։ Դիմումը ներկայացնելիս անհրաժեշտ է պահպանել որոշակի ընթացակարգեր, որոնք են.
- Դիմումը կարող է ներկայացվել առցանց՝ չհեռանալով բնակությունից, օգտագործելով էլեկտրոնային ստորագրություն։
- Եթե դուք չեք կարողանում լրացնել դիմումը ինքնուրույն, օգնություն կարող եք ստանալ իրավաբաններից կամ համապատասխան ծառայություններից։
Դիմումի հետագա ընթացքը
Դիմումը ներկայացնելուց հետո հարկ վճարողը պետք է սպասի պատասխանին։ Այս փուլում կարևոր է հասկանալ, թե ինչպես կարելի է հետևել դիմումի ընթացքին։ Անհրաժեշտ է մշտապես ստուգել՝ արդյոք դիմումը մշակվում է, և վերաբերող որևէ հարցերի դեպքում կապ հաստատել իրավաբանական վարչության հետ։
Հետադարձ կապի մեթոդները
- Էլեկտրոնային փոստի միջոցով դիմել՝ նշելով դիմումի թիվը։
- Հեռախոսով հարցումներ կատարել՝ հասանելի հանդիսացող հեռախոսահամարներով։
Այլ հնարավոր տարբերակներ և բացառություններ
Մի շարք դեպքերում քաղաքացիները կարող են դիմել ֆինանսական աջակցություն կամ ճիշտ լրացման համար։ Որոշումները կարող են տարբերվել՝ կախված անձի սոցիալական վիճակից կամ ֆինանսական թողունակությունից։ Անհրաժեշտ է բարձրաձայնել այս հարցերը, քանի որ որոշ ժամանակներում որոշումները կարող են լինել ավելի մեղմ՝ տարբերակելով կանգնած քաղաքացիների միջև։
Հարկային արտոնությունները
Տեղի ունեցող որոշումները նաև կարող են ներառել որոշ հարկային արտոնություններ՝ կապված պարտավորությունների իրականացնելու հետ, որոնք կարող են լինել հետևյալները
- Արգելված տոկոսների չհաշվարկում՝ որոշակի ժամանակահատվածում
- Վճարման պլանների առաջարկում
Սթափեցնող քայլեր և խորհուրդներ
Պետք չէ մոռանալ, որ յուրաքանչյուր հարկ վճարող ունի իր իրավունքներն ու պարտականությունները։ Եթե դուք ունեք հարկային պարտավորություններ, որոնք չեք կատարել, հարկավոր է դիմել դրական լուծումներ խնդրելու նպատակով։ Իրավաբանների խորհրդատվություն կարող է լինել օգտակար՝ որոշումներին ճիշտ կողմնորոշվելու համար։
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության 728-Ա որոշումը հանդիսանում է կարևոր բեկում՝ բացջելու համար հարկային պարտավորությունների գանձման գործընթացը, որը ծառայում է քաղաքացիների համար իրավական և ֆինանսական պատասխանատվության սահմանում։
ՀՀ ՊԵԿ իրավաբանական վարչության գործունեությունը և դրա ազդեցությունը հարկային պարտավորությունների կատարելու վրա
ՀՀ ՊԵԿ իրավաբանական վարչությունը հանդիսանում է ՀՀ պետական եկամուտների կոմիտեի կարևորագույն ստորաբաժանումներից մեկը, որն ապահովում է հարկային իրավունքների եւ պարտավորությունների պահպանման վերահսկողությունը: Այս վարչությունն իրականացնում է հարկային օրենսդրության կիրառման վերահսկողություն, ինչպես նաեւ հարկային պարտավորությունների չկատարելու դեպքերի առնչությամբ իրավաբանական գործընթացների իրականացում:
Իրավաբանական վարչության գործունեությունը մեծ ազդեցություն ունի ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձանց կողմից հարկային պարտավորությունների կատարելու վրա: Վարչությունը մշակում է հարկային պարտավորությունների կատարման գործընթացները պարզեցնելու եւ ժողովրդականացնելու ուղղությամբ, սակայն միաժամանակ կատարում է հարկային պարտավորությունների չկատարելու դեպքերի հետազոտություն եւ համապատասխան միջոցներ ձեռնարկում:
Այսպիսի որոշումները, ինչպիսիք են 728-Ա որոշումը, ուղղված են հարկային պարտավորությունների կատարումը խրախուսելուն եւ պարտավորություններ չկատարելու հետեւանքների նվազեցմանը:
Պետք է իմանալ հարկային պարտավորությունների հետ կապված իրավունքների եւ պարտականությունների մասին
Ֆիզիկական անձանց հարկային պարտավորությունները ներառում են եկամտային հարկի, սոցիալական ապահովության վճարների և այլ հարկերի եւ վճարների վճարում: Այս պարտավորությունները չեն միայն ֆինանսական, այլեւ ունեն իրավաբանական նշանակություն, քանի որ դրանց չկատարումը կարող է հանգեցնել վարչական պատասխանատվության:
Իրավաբանական վարչության կողմից կայացված որոշումները, ինչպես 728-Ա որոշումը, հանգեցնում են իրավաբանական գործընթացների, որոնք կարող են ներառել ինչպես հարկային պարտավորությունների կատարումը, այնպես էլ վարչական քրեական պատասխանատվության առաջացումը: Ֆիզիկական անձինք, ովքեր գտնվում են հարկային պարտավորությունների կատարման մեջ, պետք է ուշադիր լինեն, որպեսզի խուսափեն ոչ ցանկալի հետեւանքներից:
Հարկային պարտավորությունները կատարելու իրավունքը ներառում է նաեւ պարտավորությունների ստուգման գործընթացները, որոնք կարող են իրականացվել ինչպես ՀՀ ՊԵԿ-ի, այնպես էլ իրավաբանական վարչության կողմից: Այս գործընթացների գիտակցության բարձրացումը նպաստում է հարկային պարտավորությունների ավելի պատասխանատու կատարումին:
Հարկային պարտավորությունների գանձման գործընթացը՝ իրավունքներ եւ պաշտպանության միջոցներ
Հարկային պարտավորությունների գանձման գործընթացը նախատեսում է մի շարք իրավական միջոցների կիրառում, որոնք օգնում են ապահովել պարտավորությունների կատարումը: ՀՀ ՊԵԿ-ն իրավունք ունի այցելելու պարտավորություններ չկատարած անձանց բնակության վայրին եւ ստուգելու նրանց ֆինանսական իրավիճակը: Այս գործընթացներում հարկատուները ունեն իրավունքներ, որոնք պաշտպանվում են օրենքով:
Ֆիզիկական անձինք կարող են դիմել վարչական դատարան, եթե կարծում են, որ իրենց իրավունքները խախտվել են հարկային պարտավորությունների գանձման գործընթացում: Դիմում ներկայացնելիս հարկատուները պետք է ապահովեն բոլոր անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են իրենց դիրքորոշումը:
Նաեւ, հարկային պարտավորությունների գանձման գործընթացում ֆիզիկական անձինք ունեն իրավունքներ, որոնք վերաբերում են իրենց անձնական տվյալների պաշտպանությանն ու գաղտնիությանը: ՀՀ օրենքներով, հարկատուները կարող են պահանջել, որպեսզի իրենց անձնական տվյալները չօգտագործվեն առանց իրենց համաձայնության: