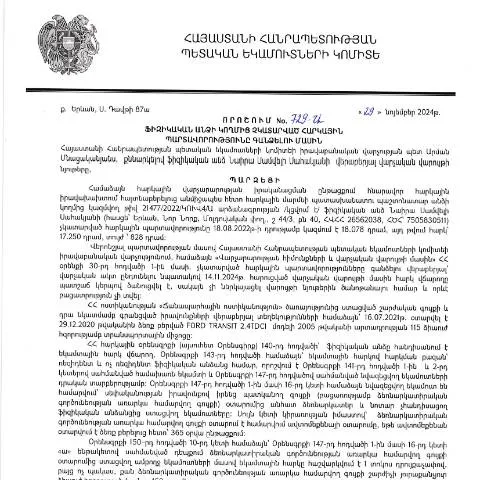
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.11.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 729-Ա որոշման կարևորությունը
Հայաստանում հարկային պարտավորությունների կատարումը հանդիսանում է յուրաքանչյուր քաղաքացու և իրավաբանական անձի պարտականություն, որի նպատակն է պետական բյուջեի համալրումը և սոցապահովության համակարգի կայունությունը։ 2024 թվականի նոյեմբերի 29-ին ընդունված Կառավարության որոշումը, որը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր փաստաթուղթ է, որը տրամադրում է համապատասխան իրավական շրջանակ և կարգավիճակ նրանց համար, ովքեր ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանք։
Հետադարձ հայացք. Համակարգի զարգացման պատմություն
Հայաստանի Հանրապետությունում հարկային վարչարարությունը ձևավորվել է անկախության սկզբնական փուլերից, իսկ 2018 թվականին տեղի ունեցան դրամավարկային համակարգի բարեփոխումներ, որոնք նպաստեցին հարկային վարչարարության թափանցիկության և արդարության բարձրացմանը։ 2024 թվականին, պայմանավորված հարկերի հավաքման արդյունավետության անհրաժեշտությամբ, ընդունվեց նշված որոշումը՝ նպատակ ունենալով աջակցել պետությանը հարկային պարտավորությունների գանձման գործընթացում։
Իրավական կարգավորումների շրջանակ
Այս որոշման հիմքը հանդիսանում է ՀՀ վարչական կարգապահության օրենսգիրք (HO-139-N), որը նախատեսում է հարկային պարտավորությունների վարչարարության կարգը և վերահսկումը։ Նշված օրենքը ներառում է տարբեր սկզբունքներ, ինչպես օրինակ՝ հարկային պարտավորությունների կատարումը, պարունակող իրավունքները և պարտականությունները, ինչպես նաև վարչական պատասխանատվությունը։
Կայուն ֆինանսական միջավայր. Որոշման նպատակները
Նշված որոշման հիմնական նպատակն է ապահովել հարկային պարտավորությունների կատարումը և կանխարգելել հարկային մարվելու դեպքերը։ Այս փաստաթուղթը նախատեսում է նաև կարգավորումներ, որոնք ուղղված են ֆիզիկական անձանց շահերի պահպանմանը, սակայն պարտավորությունների կատարումը պետք է լինի առաջնահերթ:
Թիմի կազմ және պատասխանատվություն
Այս գործընթացում ներգրավված են մի շարք պետական մարմիններ, այդ թվում՝ ՀՀ ՊԵԿ և ՀՀ ֆինանսների նախարարություն, որոնք պատասխանատու են հարկային պարտավորությունների կատարման վերահսկման և սովորական ընթացակարգերի ադապտացիայի համար։ Ամեն մեկի դերը կարևոր է, որպեսզի ապահովվի իրավական գործընթացի հստակություն և արդյունավետություն։
Հայաստանյան համակարգում նշված որոշման կիրառման բնորոշումն
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չունեն վճարված հարկեր կամ ունեն հին պարտավորություններ։ Այն պարունակում է հավելյալ տեղեկություններ, որոնք օգնում են օգտվողներին հասկանալ, թե ինչպես կարող են լուծել իրենց պարտավորությունները։
Ինչպե՞ս լրացնել փաստաթուղթը
Ֆիզիկական անձինք պետք է լրացնեն համապատասխան ձևերը, որոնք կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում։ Լրացման ընթացքում կարևոր է հետևել ցուցումներին և ապահովել, որ բոլոր անհրաժեշտ տվյալները ճիշտ և ամբողջական ներկայացված են։ Աստիճանակարգում նկատի առեք հետևյալները՝
- Անուն, ազգանուն, ծննդյան ամսաթիվ;
- Հարկային նույնականացման համարը (ՀՎՀՀ);
- Կապի տեղեկատվություն;
- Ներդրումների վերաբերյալ տեղեկություն;
Դեպոզիտ և շարունակական գործընթաց
Պատասխանատու մարմինը պետք է ապահովի, որ բոլոր ներկայացված փաստաթղթերը ստացվեն և գնահատվեն համապատասխան ժամանակահատվածում։ Հարկային պարտավորությունների կատարման դեպքում հնարավոր է, որ ֆիզիկական անձանց տրամադրվեն հստակ ժամկետներ իրենց պարտավորությունների չկատարման և կատարման համար։
Օնլայն և ֆիզիկապես հայտարարություն ներկայացնելու տարբերակները
Այս որոշման շրջանակներում, քաղաքացիների համար հնարավոր են երկու տարբերակներ՝
| Անվանում | Օնլայն (Էլեկտրոնային) | Ֆիզիկական (Գործավար) |
|---|---|---|
| Առաջարկվող ձև | Երևանի պետական հարկային համակարգի էլեկտրոնային պորտալ | Հարկային ծառայության տեղական գրասենյակ |
| Ձևը լրացնելու ժամկետ | Ամեն օր, 24/7 | Աշխատանքային օրեր, ժամը 9:00-17:00 |
| Հաջողության հավանականությունը | Բարձր (վարելության համար) | Միջին (կայքի հնարավոր խնդիրներ) |
Հատուկ դեպքեր. Մասնավորելի գործընթացներ
Այն դեպքերում, երբ պարտավորություններն անհնար է կատարել, կամ քաղաքացուն հրատապ օգնություն է անհրաժեշտ, նա կարող է դիմել ՀՀ ՊԵԿ համապատասխան գրասենյակները, որտեղ կարող են տրամադրվել բացատրություններ և օգնել որոշակի խնդիրները լուծելու գործում։
Արտասահմանյան քաղաքացիների համար հատուկ կարգավորումներ
Եթե արտասահմանյան քաղաքացիները ցանկանում են մասնակցել հարկային գործընթացին, նրանց անհրաժեշտ է ապահովել, որ նրանք ունեն համապատասխան փաստաթղթեր, որոնք կհամապատասխանեն ՀՀ ՄԻԱ կարգավիճակին։ Նաեւ, պետք է ներկայացնեն համապատասխան դիմումը, որը պետք է լինի ենթարկված վերոնշյալ օրենքներին։
Առաջիկա քայլեր և վերջնական փորձաքննություն
Այս ամենի արդյունքում, հարկային պարտավորությունների կատարումը կարեւոր խնդիր է, որը հանդիսանում է պետական բյուջեի માટે։ Վերջնական գնահատումը կատարելուց հետո, քաղաքացիները կստանան համապատասխան տեղեկություններ իրենց ներկայացված պարտավորությունների մասին։
ՀՀ ՊԵԿ-ը պարտավոր է տրամադրել տեղեկատվություն, ինչպես նաեւ օգնել քաղաքացիներին հասկանալ, թե ինչ քայլեր պետք է ձեռնարկեն իրենց պարտավորությունների կատարման ճանապարհին։
Հարկային պարտավորությունների կատարման կարգը և իրավաբանական հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.11.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 729-Ա որոշումը կարևոր դեր է խաղում հարկային պարտավորությունների կատարմանը վերաբերող գործընթացներում: Այս որոշումը, որն ընդգրկում է բոլոր ֆիզիկական անձանց, ովքեր խախտել են իրենց հարկային պարտավորությունները, սահմանում է պարտադիր գործողություններ, որոնք պետք է ձեռնարկվեն հարկային պարտավորությունների կատարման ապահովման համար: Առաջին հերթին, պետք է նշել, որ հարկային պարտավորությունների չկատարման որոշման դեպքում, հարկ վճարողը պարտավոր է անհապաղ հոգալ իր պարտքը ՀՀ ՊԵԿ-ին:
Առաջին քայլը հարկ վճարողի կողմից պարտավորությունների կատարումն է: ՀՀ ՊԵԿ-ն կարող է կիրառել տարբեր մեթոդներ, ինչպիսիք են գումարի բռնագանձումը, համապատասխան վճարումների պահանջումը, ինչպես նաև լիցենզիաների և այլ առավելությունների վայրի կասեցումը: Մասնավորապես, եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ՀՀ ՊԵԿ-ն իրավունք ունի կիրառել ժամկետները, մինչև հարկային պարտավորությունների կատարման ժամկետները:
ՀՀ ՊԵԿ-ի և հարկ վճարողների միջև հաղորդակցության միջոցները
Հարկային պարտավորությունների կատարմանը վերաբերող գործընթացում շատ կարևոր է առցանց հաղորդակցությունը ՀՀ ՊԵԿ-ի և հարկ վճարողների միջև: Հայտարարությունները, փաստաթղթերն ու վճարների կատարումները կարող են իրականացվել էլեկտրոնային համակարգերի միջոցով: Պետական եկամուտների կոմիտեն (ՊԵԿ) մշակում է նորարարություններ, որոնք նպաստում են հարկ վճարողների հետ արդյունավետ հաղորդակցությանը:
Այս գործընթացը ներառում է էլեկտրոնային ստորագրություններով վավերացված հարթակներ, որտեղ հարկ վճարողները կարող են ստանալ տեղեկություններ իրենց հարկային պարտավորությունների վերաբերյալ, հետևել դրանց կատարմանը և անհրաժեշտության դեպքում դիմել լրացուցիչ հարցերով: Այս կարգը, ըստ էության, հանգեցնում է ավելի մեծ թափանցիկության և արդյունավետության հարկային վարչարարությունում:
Խնդիրների դեպքում հարկ վճարողների համար հասանելի են նաև մոբիլ հավելվածներ, որոնք թույլ են տալիս հետևել հարկային պարտավորություններին և ապահովել ժամանակին կողմնորոշումներ:
Հարկային պարտավորությունների կատարման արդյունավետությունը և վերջին միտումները
Ընդհանուր առմամբ, հարկային պարտավորությունների կատարումը որևէ երկրի տնտեսության կայունության և զարգացման հիմնասյուներից մեկն է: ՀՀ-ում, վերջին տարիներին, նկատվում են մի քանի կարևոր միտումներ, որոնք ազդում են հարկային համակարգի արդյունավետության վրա: Այդ միտումներն ընդգրկում են թվային տեխնոլոգիաների ինտեգրումը, հարկային ռիսկերի կառավարման զարգացումը և հարկային պարտավորությունների կատարումը խթանող քաղաքականությունները:
Թվային տեխնոլոգիաների միջոցով կատարելով հարկային հաշվետվությունները, ինչպես նաև հարկերի վճարումները, հարկ վճարողները հնարավորություն ստանում են նվազեցնել մարդկային գործոնների ազդեցությունը, ինչը նվազեցնում է սխալների հնարավորությունը: ՀՀ ՊԵԿ-ի կողմից ներդրված համակարգերի շնորհիվ հարկ վճարողները ավելի արագ և հեշտ կերպով կարող են կատարել իրենց պարտաճանաչությունները:
Առաջիկայում սպասվում է նաև նոր կարգավորումների ներդրում, որոնք դեռևս չեն ընդունվել, բայց արդեն քննարկվում են: Այս կարգավորումները նախատեսում են հարկ վճարողների համար լրացուցիչ խթաններ, որոնք կխթանեն պատվիրատուների հարկային պարտավորությունների կատարումը: