Նորամուծությունները և փոփոխությունները
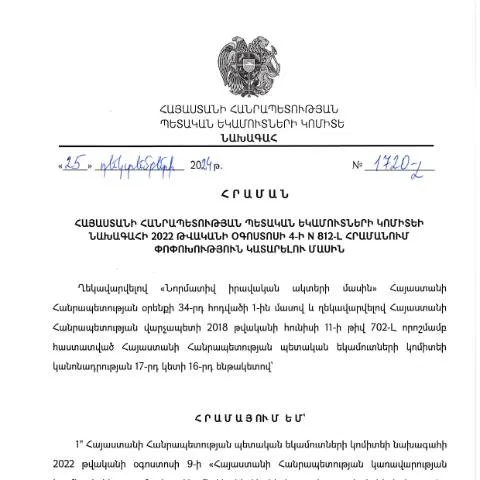
ՀՀ ՊԵԿ նախագահի 2024թ. դեկտեմբերի 25-ի հրամանը, որը վերաբերում է 2022 թվականի օգոստոսի 4-ի N812-Լ հրամանին, նախատեսում է կարևոր փոփոխություններ պետական եկամուտների վարչության աշխատանքում: Այդ հրամանով սահմանված նոր կարգավորումները և կանոնակարգերը նպատակ ունեն պարզեցնել վարչական ընթացակարգերը, բարելավել ծառայությունները և ապահովել քննական գործընթացների թափանցիկությունը:
Հրամանի նշանակությունը
Այս հրամանը, որը ներառում է N1720-Լ կոդը, կարեւոր է թե’ քաղաքացիների, թե’ իրավաբանական անձանց համար։ Այն ամրագրում է այն պայմանները, որոնք անհրաժեշտ են հաշվետվությունների ներկայացման և հարկերի դիմումի գործընթացների իրականացման համար։ Խոսքը վերաբերում է նաև հարկային կարգերի վերանայումներին, որոնք ազդում են ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձանց վրա:
Հրամանի գործածության ոլորտները
- Հարկային հաշվետվությունների ներկայացում
- Հարկային պարտավորությունների կատարում
- Վարչական ընթացակարգերի դյուրացում
Ովքեր պետք է ներկայացնեն հայտը
Այս փաստաթուղթը պարտադիր է բոլոր այն քաղաքացիների և իրավաբանական անձանց համար, ովքեր ցանկանում են մասնակցել պետական եկամուտների վարչության գործընթացներին: Սա ներառում է նաև արտասահմանյան քաղաքացիներին, ովքեր ունեն լավատեսական ստեղծագործական շահագրգռություն:
Իրավաբանական անձիք
Իրավաբանական անձիք, որոնք ներկայացնում են հարկային հայտարարություններ, պետք է ունենան իրենց Հարկային նույնականացման համար (TIN), որը ստացվում է ՊԵԿ-ից:
Ֆիզիկական անձիք
Ֆիզիկական անձիք պետք է ունենան անձնագրային տվյալներ և համապատասխան փաստաթղթեր՝ հայտարարությունը լրացնելու համար:
Փաստաթղթի լրացման կարգը
Հրամանի համաձայն, հայտը (N812-Լ) հնարավոր է լրացնել միայն էլեկտրոնային ձևով՝ էլեկտրոնային ստորագրությամբ։ Հայտը պետք է ներկայացնել համապատասխան ձևաչափով, որը կարող է ձեռք բերել ՊԵԿ-ի պաշտոնական կայքում:
Դիտարկվելու գործընթացի քայլերը
- Հայտի լրացում
- Հայտի ներկայացում՝ էլեկտրոնային ստորագրությամբ
- Հայտի ընդունման հաստատում
- Ծառայության կատարումը՝ 30 օրվա ընթացքում
Խնդիրների խուսափելու խորհուրդներ
Հայտը լրացնելիս պետք է ուշադրություն դարձնել հետևյալ կետերին, որպեսզի կանխարգելվեն հնարավոր սխալները:
- Նվազագույն սխալներ: Անձնական տվյալները պետք է լրացվեն ճիշտ և ամբողջությամբ:
- Փաստաթղթերի ճիշտ ընտրություն: Կապված լրացած հայտի հետ, անհրաժեշտ է ներկայացնել նաև համապատասխան փաստաթղթեր:
Դիտարկումների կարգավորումները
Հայտը ներկայացնելուց հետո, ՊԵԿ-ը պարտավոր է իրականացնել հանձնարարականները՝ մինչև 30 օրվա ընթացքում: Եթե քննությունը երկարաձգվում է, հարկավոր է ստանալ լրացուցիչ տեղեկություններ:
Հետևելու մեթոդները
Դիտարկման ընթացքը կարելի է հետևել ՊԵԿ-ի պաշտոնական կայքում՝ QR կոդով կամ 16-անիշ թվային կոդով, որը տրամադրվում է հայտի ընդունման ժամանակ:
Հայտի ներկայացման արդյունքները
Հայտի ընդունման կամ մերժման դեպքում, հարկադիր է ստանալ տեղեկություններ՝ պատճառների մասին: ՊԵԿ-ը պարտավոր է գրավոր կերպով տեղեկացնել դիմողին՝ նշելով մերժման պատճառները:
Հավելյալ պարտականություններ
Եթե դիմողը չի ստանում պատասխան, նա ունի իրավունք ՊԵԿ-ին խնդրանք ներկայացնելու՝ միջնորդություն ներկայացնելու համար:
Վերջնական նպատակները և ազդեցությունը
Այս հրամանի շնորհիվ, հստակեցվում են այն ընթացակարգերը, որոնք անհրաժեշտ են հարկային համակարգի արդյունավետության և թափանցիկության բարելավման համար: Նոր կարգավորումները հնարավորություն են տալիս ինչպես քաղաքացիներին, այնպես էլ իրավաբանական անձանց, առավել հեշտ ու արագ կերպով գործել:
Նշավում և եզրակացություններ
Հարկային համակարգում բարդություններին և պահանջներին պատասխանելու համար, համապատասխան հրամաններն ու կետերը խիստ կարևոր են: Այս N812-Լ հրամանը, ինչպես նաև N1720-Լ հրամանները, ստեղծում են ավելի ապահով և արդյունավետ միջավայր՝ հարկային գործընթացների իրականացման համար:
Այսպիսով, հարկային ալիքում աշխատելու համար անհրաժեշտ է լինել տեղեկացված և հետևել բոլոր ընթացակարգերին, որոնք սահմանում է ՊԵԿ-ը:
Հրամանի Փոփոխության Հիմնարկ
2024 թվականի դեկտեմբերի 25-ին ՀՀ ՊԵԿ նախագահի N1720-Լ հրամանը, որը վերաբերում է 2022 թվականի օգոստոսի 4-ի N812-Լ հրամանի փոփոխություններին, նպատակ ունի բարելավել հարկային վարչակարգը և պարզեցնել հարկ վճարողների համար ընթացակարգերը:Փոփոխությունները նախատեսում են նոր կարգապահական միջոցների ներդրում, որոնք կօգնեն նվազեցնել հարկային խուսափումը և կայունացնել պետական եկամուտները:
Հրամանի հիմնական հենարանը հանդիսանում է Հայաստանի Հանրապետության վարչական կարգավորումների օրենսդրությունը և միջազգային լավագույն փորձը, որոնք միտված են հարկային համակարգի թափանցիկության և հաշվետվողականության բարձրացմանը:
Փոփոխությունների Հիմնական Լայնքը
Նրա շրջանակներում մշակված նոր չափորոշիչները ներառում են:
- Հարկային եկամուտների հաշվարկման նոր մեթոդաբանություն, որը հնարավորություն կտա ավելի ճշգրիտ և արդիական տվյալներ հավաքագրել:
- Ռիսկերի գնահատման համակարգի բարելավում, որը կթույլատրի ավելի արդյունավետ վերահսկում հարկ վճարողների նկատմամբ:
- Ինտերնետային հարթակների և էլեկտրոնային ծառայությունների միջոցով փաստաթղթերի ներկայացման մեթոդների ընդլայնում:
Այնպես որ, նշված փոփոխությունները նախատեսված են, որպեսզի կարճ ժամանակահատվածում մեծացնեն հարկային եկամուտները և աջակցեն տնտեսության կայուն աճին:
Դրան հետևող Պատասխանատվություն և Հետևանքներ
2024 թվականի դեկտեմբերի 25-ի հրամանի իրականացումը ենթադրում է, որ հարկ վճարողները պետք է համապատասխանեն նոր կանոններին: Նրանք, ովքեր չեն կատարի պարտավորությունները, կարող են ենթարկվել վարչական պատասխանատվության:
Հակառակ դեպքում, հարկային մարմինները կունենան իրավունք կիրառել վարչական միջոցներ, ինչը կարող է հանգեցնել հարկային տուգանքների կամ միտումնավոր հարկային դեֆիցիտի:
Հրամանի ներդրումը պահանջում է նաև, որ պետական մարմինները բարձրացնեն իրենց ծառայությունների որակն ու արդյունավետությունը, որպեսզի ապահովեն հարկ վճարողների համար ավելի պարզ և հասկանալի գործընթաց: