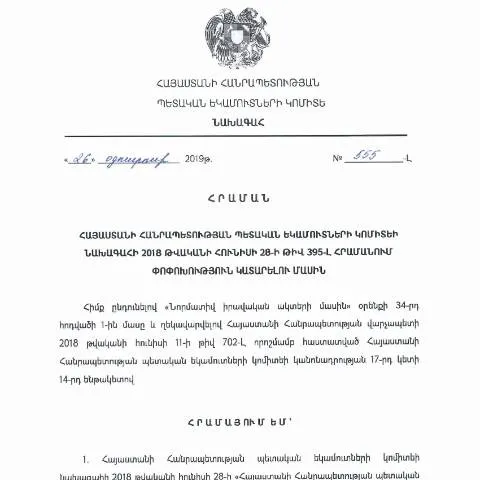
Ներկայացում ՀՀ ՊԵԿ նախագահին ուղղված N395-Լ հրամանի մասին
2019 թվականի օգոստոսի 26-ին ՀՀ ՊԵԿ նախագահ Դավիթ Անանյանի կողմից ընդունված N395-Լ հրամանի փոփոխությունների հիմքում ընկած են բյուջետային ծախսերի արդյունավետության բարձրացման և հարկային վարչարարության բարելավման նպատակները։ Հրամանը ունի կարևոր նշանակություն թե՛ պետական մարմինների, թե՛ քաղաքացիների համար, քանի որ այն ուղղված է պետական եկամուտների հավաքագրման գործընթացի պարզեցմանը և կրճատմանը։
Ովքեր են վճարելու և ինչու
Նախքան հայտ ներկայացնելը, կարևոր է հասկանալ, թե ովքեր են առնչվում հրամանի պահանջներին։ Նպատակային խմբերը ներառում են.
- Մասնավոր հատվածի ներկայացուցիչներ: Ներդրողներ, ձեռնարկությունների սեփականատերեր, որոնք հարկային հաշվետվություններ են ներկայացնում։
- Բյուջետային կազմակերպություններ: Տարածքային կառավարման մարմիններ, որոնք պետք է կատարեն հարկային պարտավորությունները։
- Բնակիչներ: Սեփականատերեր, որոնց հարկային վճարումները ենթակա են վերահսկողության, և որոնք պետք է կատարեն ընթացիկ հաշվետվությունները։
Հրամանի կարգադրությունների կարեւորությունը
Հրամանի փոփոխություններն առնչվում են բյուջետային կարգավորումների զգալի բարեփոխումներին, որոնց նպատակը գտնվում է հարկային վարչարարության կատարելագործման՝ նաև էներգետիկ տնտեսության արդյունավետության բարձրացման շրջանակներում:
Հրամանն ապահովում է
- Ակնարկի պարզեցում: Դրամաշնորհների և պետական աջակցությունների համար հայտերի ներկայացման գործընթացը դառնում է ավելի թափանցիկ և հասանելի:
- Գերազանցական չափանիշներ: Սահմանվում են ստուգողական մեթոդաբանության նոր չափանիշներ, որոնք նպաստում են տնտեսության կայունությանը:
Որպես քայլ առ քայլ ընթացք
Հրամանի կիրառման համար անհրաժեշտ է հետևել որոշակի քայլերի, որոնք միտված են ընթացակարգային պարզեցմանը:
- Դրույք 1: Հրամանի վերաբերյալ տեղեկատվություն ստանալ բյուջետային կազմակերպություններից և հարկային մարմիններից:
- Դրույք 2: Անհրաժեշտ փաստաթղթերի հավաքում:
- Դրույք 3: Հետադարձ կապի միջոցով հարցումների ներկայացումը:
- Դրույք 4: Դիմումի իրավասու մարմիններին անվճար ներկայացում:
Ինչպես լրացնել փաստաթուղթը
Հրամանը պահանջում է համապատասխան ձևաթղթերի լրացում, որոնց ձևաչափերը կարող են տարբերվել նաև ըստ կարգի:
- Բնութագրական տվյալներ: Ինֆորմացիան պետք է լինի ճշգրիտ, ներառելով անձնական տվյալներ, ընկերության անվանումը, հարկային համարիչները:
- Հաշվետվական տվյալներ: Հարկային պարտավորությունների մասին տեղեկատվություն:
- Հաստատող փաստաթղթեր: Կցվում են համապատասխան փաստաթղթերը՝ ըստ ներկայացվող պահանջների:
Որտեղ և ինչպես ներկայացնել փաստաթուղթը
Փաստաթղթերի ներկայացումն անհրաժեշտ է իրականացնել էլեկտրոնային տեսքով՝ օգտագործելով պետհամարները և էլեկտրոնային ստորագրությունները։
Հնարավոր քայլերը ներառում են.
- Ներառել տվյալները թվային ձևաչափով:
- Ստուգել իրականացման կարգը:
- Ուզելիության դեպքում հետադարձ կապ հաստատել համապատասխան մարմնի հետ:
Ամսաթվերի կարևորությունը
Հրամանի կիրառման ժամանակ կարևոր է հաշվի առնել հարցումների ներկայացման ժամկետները, որոնք սահմանված են:
| Գործողություն | Ամսաթիվ |
|---|---|
| Փաստաթղթի ներկայացում | 07-սեպտեմբերի |
| Ամփոփիչ հաշվետվություն | 12-հոկտեմբերի |
Որպես կարգավորման արդյունք
Փաստաթղթերի ներկայացման արդյունքում հնարավոր է բացահայտել հարկային պարտավորություններին առնչվող խնդիրներ, որոնք կարող են առաջանալ:
- Մերժման դեպքերը: Եթե փաստաթուղթը մերժվում է, անհրաժեշտ է դիմել համապատասխան մարմնին՝ խնդիրը պարզելու համար:
- Տեղեկատվության բացակայություն: Եթե փաստաթղթերը լրացվում են ոչ ճիշտ, կարող են լինել խախտումներ:
Հրամանի նպատակն է կարգավորել և կատարելագործել պետական եկամուտների հավաքագրման գործընթացները, ինչը կարևոր նշանակություն ունի ոչ միայն պետական, այլ նաև հասարակական մակարդակում:
ՀՀ ՊԵԿ նախագահի հրամանների իրավական նշանակությունը
ՀՀ ՊԵԿ նախագահի հրամանները, ինչպիսին է 2019 թվականի օգոստոսի 26-ի թիվ 555-Լ հրամանը, ունեն կարևոր իրավական նշանակություն, որը հիմնված է վարչական կարգի օրենսդրության վրա: Օրենքի համաձայն, ՊԵԿ նախագահի հրամանները պետք է համապատասխանեն Հայաստանի Հանրապետության վարչական կարգի օրենսդրությանը, որը նախատեսում է հրամանների հրապարակման, փաստաթղթերի վավերացման և հանրությանը հասանելիության սկզբունքները:
Այս հրամանները նաև հանդիսանում են հարկային վարչարարության արդյունավետության բարձրացման միջոց, որը նախատեսում է անհատական մոտեցում յուրաքանչյուր հարկ վճարողի նկատմամբ: ՊԵԿ-ի կողմից ընդունված հրամաններն ու օպերատիվ հրահանգները ուղղված են հարկային վարչակարգի պարզեցման և քաղաքացիների իրավունքների պաշտպանությանը: Դրա արդյունքում գերատեսչությունը փորձում է բարձրացնել հարկ վճարողների վստահությունը պետական համակարգի նկատմամբ:
Հրամանի կիրառության մեթոդաբանություն
Հրամանի կիրառումն ենթադրում է, որ հարկ վճարողները հարկադիր են կատարել որոշակի պահանջներ, ինչպես նաև ունենալու են տեղեկացվածություն հրամանների պայմանների և կատարման մեթոդների մասին: Օրինակ, հրամանների ստուգման և վերահսկման գործընթացը կարող է ներառել ստուգումներ, որոնք նախատեսված են հարկային վարչարարության մեջ:
Հրամանի կիրառման մեթոդաբանությունը նաև ընդգրկում է տեխնոլոգիական միջոցների օգտագործումը, ինչպիսիք են էլեկտրոնային ստորագրությունն ու անձնական հաշիվները, որոնք հնարավորություն են տալիս հարկ վճարողներին արագ և արդյունավետ կերպով ապահովել համապատասխան փաստաթղթերը: Այդուհանդերձ, հարկ վճարողները պետք է ըմբռնեն, որ օրենքը և հրամանները կարող են փոփոխվել, ուստի անհրաժեշտ է մշտապես հետևել դրանց փոփոխություններին:
Աջակցություն և տեղեկատվություն ՊԵԿ-ից
ՀՀ ՊԵԿ-ն իր գործունեության շրջանակում տրամադրում է տարբեր ծառայություններ և տեղեկատվություն, որոնք աջակցում են հարկ վճարողներին հնարավորինս արդյունավետ կերպով կատարելու իրենց պարտականությունները: Կարևոր է, որպեսզի հարկ վճարողները օգտվեն ՊԵԿ-ի լրացուցիչ ծառայություններից, որոնք կարող են ներառել խորհրդատվություն, տեղեկատվական սեմինարներ և տարբեր ձևաչափերով տեղեկատվական նյութեր:
ՊԵԿ-ի պաշտոնական կայքը նույնպես ծառայում է որպես կարևոր տեղեկատվական ռեսուրս, որտեղ կարելի է գտնել հրամանները, որոշումները և արդյունքները: Այս տեղեկատվությունը մատչելի է նաև էլեկտրոնային ձևով, ինչը կարևորում է այսօրվա թվային դարում արագ և պարզ միջոցներ օգտագործելու անհրաժեշտությունը: