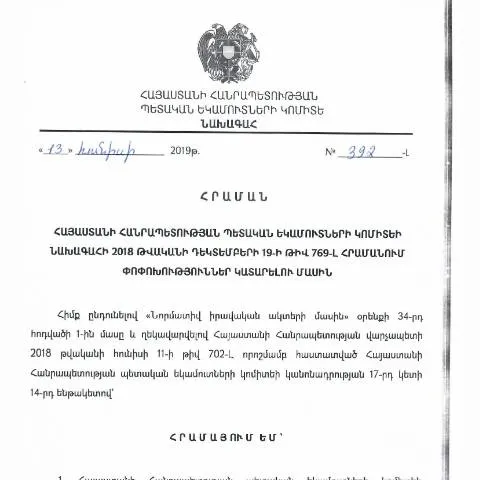
Դիմումի մանրամասն նկարագրություն
ՀՀ ՊԵԿ նախագահի 2019 թվականի հունիսի 13-ի հրամանը, որը վերաբերում է 2018 թվականի դեկտեմբերի 19-ի թիվ 769-Լ հրամանի փոփոխություններին, նպատակ ունի կատարելագործել պետական եկամուտների ոլորտում գործողությունները։ Այս փաստաթուղթը կարևոր դեր է խաղում հարկային վարչարարության բարեփոխումներում, ապահովելով պարզություն և թափանցիկություն հարկային պահպանումների գործընթացում։
Ովքեր են դիմողներն
Դիմումի ներկայացման հիմնական մասնակիցները ներառում են ինչպես իրավաբանական, այնպես էլ ֆիզիկական անձինք, որոնք զբաղվում են տնտեսական գործունեությամբ ՀՀ տարածքում։ Նշված են նաև կազմակերպություններ, որոնք ենթակա են հարկման:
- Իրավաբանական անձինք: Խոշոր ձեռնարկություններ, ՓՄՁ-ներ;
- Ֆիզիկական անձինք: Բիզնես վարող անհատներ;
- Ոստիկանություն: Հարկային վարչարարություն իրականացնող պետական մարմիններ;
Դիմումի ժամկետները
Դիմումի ներկայացման ժամկետները ի հայտ են գալիս հարակից օրենսդրական ակտերում։ Այս կարգավորումները թույլ են տալիս կողմերի միջև պայմանավորվածությունների ձևավորումը։ Դիմումը պետք է ներկայացնել նախանշված ժամկետներում՝ հետևյալ կերպ:
- Համապատասխան փաստաթղթերը նախապատրաստել մինչև դիմումի ներկայացման վերջնաժամկետը;
- Դիմումը ներկայացնել համապատասխան պետական մարմիններին;
- Սպասել հաստատման կամ մերժման համար ընտրված ժամանակ:
Պահանջվող փաստաթղթերը
Դիմումի մշակման ընթացքում կարևոր է ներկայացնել համապատասխան փաստաթղթեր, որոնք զորակից կլինեն դիմումին:
| Փաստաթուղթ | Նպատակ |
|---|---|
| Հարկային հաշվետվություն | Հարկային պարտավորությունների հիմնավորում |
| Կազմակերպության հիմնադրամի փաստաթուղթ | Իրավաբանական անձի հաստատում |
| Գրանցման վկայական | Դիմողի ինքնության հաստատում |
Դիմումի լրացման ընթացակարգ
Դիմումի լրացման գործընթացը կարևոր փուլերից մեկն է, քանի որ ցանկացած սխալ կարող է հանգեցնել մերժման։ Այստեղ մի քանի քայլեր են ներկայացված:
- Լրացնել բոլոր պահանջվող դաշտերը՝ հետևելով չափորոշիչներին;
- Նշել բոլոր անհրաժեշտ տեղեկությունները՝ հաստատված ձևաչափով;
- Վստահել փաստաթղթերի ճշգրտությունը՝ հիմնվելով օրենսդրության վրա;
Ամփոփում և հետագա քայլեր
Դիմումը ներկայացնելուց հետո անհրաժեշտ է հետևել դրա ընթացքին:
- Ստանալ հաստատման կամ մերժման մասին գրություն;
- Եթե դիմումը մերժվել է, իրականացնել անհրաժեշտ փոփոխություններ և կրկին ներկայացնել;
- Եթե հաստատվել է, շարունակել գործընթացը՝ համաձայն նշված պայմանների:
Իրավական շրջանակ և դրդապատճառներ
Այս փաստաթղթերի իրավական հիմքը հիմնվում է ՀՀ վարչական օրենսդրության վրա, որը թույլ է տալիս հստակեցնել պետական եկամուտների կոմիտեի գործառույթները:
Վերջին տարիներին տեղի ունեցած փոփոխությունները, այդ թվում՝ անվտանգություն և կրթություն, նպաստել են հարկային համակարգի բարեփոխմանը՝ ապահովելով հարկային պարտավորությունների մեկուսացումը:
Մեկնաբանություններ և խորհուրդներ
Դիմումի գործընթացը հստակ է, սակայն յուրաքանչյուր դիմողի համար կարող են լինել առանձնահատուկ պայմանները: Ավելին, խորհուրդ է տրվում մշտապես հետևել օրենքների փոփոխություններին:
Հրամանի նշանակությունը և կիրառման ոլորտները
ՀՀ ՊԵԿ նախագահի 2019 թվականի հունիսի 13-ի թիվ 392-Լ հրամանով նախատեսված փոփոխությունները առանձնահատուկ կարևորություն ունեն պետական եկամուտների ոլորտում՝ ուղղված հարկային համակարգի բարելավմանը և արդյունավետության բարձրացմանը: Հրամանն ի սկզբանե նպատակ ունի պարզեցնել հարկային հաշվետվությունների ներկայացման գործընթացները, ինչպես նաև մի շարք վարչական ընթացակարգերի օպտիմիզացմանը: Նման փոփոխությունները մնում են կենսական նշանակություն ունեցող, հատկապես հարկային պարտավորությունները կատարող ֆիզիկական և իրավաբանական անձանց համար:
Հրամանի շրջանակներում նշված փոփոխությունները վերաբերում են նաև հարկային ստուգումների, հարկային հաշիվների և հաշիվ-ապրանքագրերի ներկայացման մեթոդներին, ինչի արդյունքում նախատեսվում է ձևավորել ավելի թափանցիկ և վերահսկելի հարկային միջավայր: Օրինակ, արմատական փոփոխությունները վերաբերում են այն փաստին, որ ստուգումների ընթացքում կիրառվող մեթոդաբանությունները պետք է հիմնված լինեն տվյալների վերլուծության և ռիսկերի գնահատման վրա:
Ավելի արդյունավետ հարկային վարչարարության ապահովման մեթոդներ
Հրամանի կիրառման շրջանակներում առանձնահատուկ ուշադրություն է դարձվում էլեկտրոնային ծառայությունների զարգացմանը՝ տվյալների ավտոմատացման և հարկային վարչարարության պարզեցման նպատակով: ՀՀ ՊԵԿ-ն նախատեսում է ներդնել նոր ծրագրային լուծումներ, որոնք հնարավորություն կտան հարկ վճարողներին և պետական մարմիններին արագ և արդյունավետ փոխգործակցել:
Առաջարկվող մեթոդներից մեկը հարկային հաշվետվությունների էլեկտրոնային ներկայացումն է, որը ենթադրում է, որ բոլոր հարկ վճարողները կարող են օգտագործել իրենց ID քարտերը և էլեկտրոնային ստորագրությունները՝ տվյալները ներկայացնելու համար: Այս գործընթացը ոչ միայն խնայելու է ժամանակ, այլև նվազեցնելու է մարդկային գործոնի ազդեցությունը, որն իր հերթին կհանգեցնի սխալների կրճատմանը:
Օգտագործելով QR կոդեր և 16-համիշքային վավերացում, կարող են դառնալ հասանելի և հեշտությամբ ստուգելի բոլոր հարկային փաստաթղթերը, ինչը լրացուցիչ վստահություն կհաղորդի հարկ վճարողների և պետական մարմինների միջև:
Հրամանի ազդեցությունը իրավաբանական անձանց վրա
ՀՀ ՊԵԿ նախագահի նոր հրամանը հատկապես զգալի ազդեցություն է ունենում իրավաբանական անձանց հարկային պարտավորությունների կատարման վրա: Փոփոխված կարգավորումները վերաբերում են նաև նոր գործունեության ուղղությունների մշակմանը, որոնք հնարավորություն կտան իրավաբանական անձանց ավելի մրցունակ լինել:
Հրամանի շրջանակներում նախատեսված փոփոխությունները հնարավորություն են տալիս օգտվելու նորարարական լուծումներից, օրինակ՝ հարկային ռեժիմների ընտրությունից, որոնք ավելի հարմար են որոշակի ոլորտների համար: Սա, իր հերթին, կարող է խթանել տնտեսության աճը և նոր աշխատատեղերի ստեղծումը:
Նման կարգավորումների կիրառմամբ իրավաբանական անձինք կարող են ավելի արդյունավետ կառավարել իրենց հարկային պարտավորությունները, ինչը մեծացնում է նրանց մրցունակությունը միջազգային շուկայում: Սրանով իսկ պետական եկամուտների համակարգը ավելի կայուն և կանխատեսելի կդառնա: