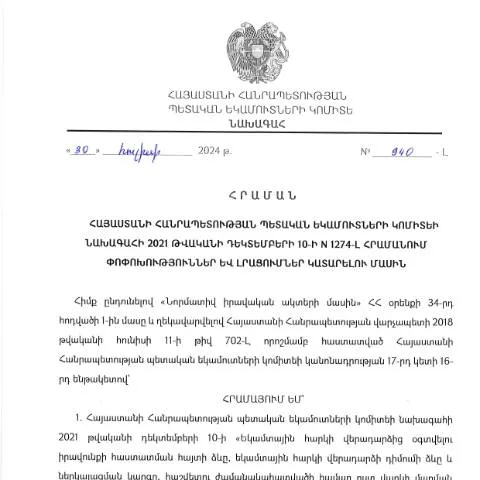
Ներդիրը՝ ՀՀ ՊԵԿ նախագահի հրամանի փոփոխությունները
2024 թվականի հուլիսի 30-ին ՀՀ ՊԵԿ նախագահի կողմից ընդունված N 940-Լ հրամանը ենթադրում է փոփոխություններ և լրացումներ 2021 թվականի դեկտեմբերի 10-ի N 1274-Լ հրամանով, որը վերաբերում է Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի ներքին կարգապահությանը: Այս հրամանը կրում է մեծ նշանակություն, քանի որ այն կարգավորում է հարկային օրենսդրության ոլորտում կատարվող փոփոխությունները, որոնք ուղղված են կազմակերպությունների և անհատների միջև հարկային հարաբերությունների պարզեցմանը:
Հրամանի նշանակությունը և կիրառման շրջանակը
Հրամանը նախատեսում է մի շարք կանոնակարգեր, որոնք վերաբերում են հարկային հաշվառման, հարկային վերադարձի, հարկային պարտավորությունների կատարման և այլ գործընթացների: Այն, անշուշտ, ունի մեծ ազդեցություն բոլոր տնտեսվարողների և հարկ վճարողների վրա, ովքեր պարտավորված են հսկելու իրենց հարկային պարտականությունները:
- Հարկային հաշվառման գործընթացը: Այն էական է հարկային համակարգի արդյունավետության ապահովման համար:
- Հարկային վերադարձի կանոններն: Այս կանոնները կարող են փոփոխվել՝ կախված տնտեսության զարգացումներից:
- Հարկային պարտավորությունների կատարման պարտավորությունները: Ներառում են ժամանակին վճարումները և հաշվետվությունները:
Հրամանի հերթականությունը և ժամկետները
Նախագիծն ուժի մեջ է մտնում հրամանի հրապարակումից անմիջապես հետո: Հրամանի կիրառումը ենթադրում է, որ բոլոր շահագրգիռ կողմերը պետք է ծանոթանան դրան և համապատասխանեցնեն իրենց ընթացակարգերը:
Որպեսզի այս հրամանի դրույթները լիարժեք իրականացվեն, հարկավոր է հետևել հետևյալ ժամկետներին:
| Ժամկետ | Գործողություն |
|---|---|
| 2024 թ. հուլիսի 30 | Հրամանի ուժի մեջ մտնում |
| 2024 թ. օգոստոսի 15 | Առաջին հաշվետվության ներկայացման վերջնաժամկետ |
Մանրամասն ուսուցում՝ հրամանի կանոնների մասին
Այս հրամանով նախատեսվում են մի շարք նոր մանրամասներ և կարգավորումներ, որոնք կարևոր են որպես հարկ վճարողների, այնպես էլ պետական մարմինների համար: Ահա թե ինչպիսին է կարգավորման հիմնական դրույթները:
- Հարկային հաշվետվությունների ներկայացման նոր ձևաչափեր: Այժմ հարկ վճարողները պետք է ներկայացնեն իրենց հաշվետվությունները նոր, էլեկտրոնային ձևաչափով:
- Կազմակերպությունների հարկային պարտավորությունների վերահսկողություն. Գործակալությունների և բաժնետոմսային ընկերությունների պատասխանատվությունը մեծանում է:
- Հարկային վերադարձի գործընթացի պարզեցում. Անցյալ տարիների ֆինանսական հաշվետվությունները այժմ պետք է ներկայացվեն 3 ամսվա ընթացքում:
Մինչև ինչու փոփոխությունները արդյունավետ են
Հնարավոր փոփոխությունները, որոնք այս հրամանով առաջարկվում են, նպատակ ունեն ստեղծել ավելի բարենպաստ հարկային միջավայր: Դա թույլ կտա կազմակերպություններին և անհատներին ավելի հեշտությամբ կատարել իրենց հարկային պարտավորությունները:
Այդ փոփոխությունները նաև ենթադրում են ավելի կոռուպցիայի կանխարգելման միջոցառումներ:
Ուսումնասիրություն՝ կազմակերպությունների կողմից դիմումների ներկայացման գործընթացը
ՊԵԿ պաշտոնական փաստաթղթերի տրամադրումը ենթադրում է որոշակի պահանջներ, որոնց պետք է հետևել:
- Տեղեկատվություն պաշտոնական կայքերից: Կազմակերպությունները պետք է ստանան իրենց հարկային հաշվառման վերաբերյալ բոլոր անհրաժեշտ տեղեկությունները:
- Էլեկտրոնային դիմումների լրացում: Այժմ էլեկտրոնային միջավայրում ավելացել են նոր հնարավորություններ:
Դեպի որևէ աջակցության մարմնի դիմումի ընթացքը
Եթե դուք ունեք որևե հարց կամ դժվարություն, կարող եք դիմել ՊԵԿ-ին, որտեղ կարող եք ստանալ մասնագիտական խորհրդատվություն:
Դիմելու համար անհրաժեշտ է հետևել որոշակի քայլերին:
- Նախ ուզում եք ձևավորել ձեր հարցը:
- Ընտրել ցանկալի կապի միջոցը (էլ. փոստ, հեռախոս):
- Ստանալ պատասխան մասնագետից:
Ավարտական խոսք՝ հարկային շուրջ նորարարությունների կարևորությունը
Այս փոխնորդումը հնարավորություն է տալիս ավելի արդյունավետ հարկային համակարգ ստեղծել, որը կհամապատասխանի ժամանակի պահանջներին: Այսպիսով, բոլոր շահառուները պետք է ուշադիր հետևեն հրամանի փոփոխություններին և իրենց ընթացակարգերը համապատասխանեցնեն:
ՀՀ ՊԵԿ-ի նորարարական նախաձեռնությունները և դրանց ազդեցությունը հարկաբյուջետային համակարգի վրա
ՀՀ ՊԵԿ-ի 30.07.2024թ. հրամանն, որը վերաբերում է 2021 թվականի դեկտեմբերի 10-ի N 1274-Լ հրամանին, ներկայացնում է մի շարք նորարարական նախաձեռնություններ, որոնց նպատակն է բարելավել հարկային վարչարարության գործընթացները: Այդ նախաձեռնությունները ներառում են էլեկտրոնային ծառայությունների ընդլայնումը, հարկային տեղեկատվության ավտոմատացված համակարգերի ներդրումը և հարկ վճարողների համար ֆլեքսիբլ պայմանների ստեղծումը:
Թվայնացումը և ավտոմատացումը հնարավորություն են տալիս ՀՀ ՊԵԿ-ին ավելի արդյունավետ կերպով իրականացնել հարկային վերահսկողություն և զգալիորեն նվազեցնել վարչական բեռը հարկ վճարողների համար: Մասնավորապես, նոր համակարգերը թույլ են տալիս ՀՀ ՊԵԿ-ին իրականացնել իրական ժամանակում տվյալների վերլուծություն, որն օգնում է հայտնաբերել հնարավոր հարկային խախտումները:
Հրամանի ազդեցությունը հարկային վարչարարության բարելավման վրա
Սույն հրամանով նախատեսվող փոփոխությունները նպատակ ունեն բարելավելու հարկային վարչարարությունը, ապահովելով ավելի թափանցիկ և արագ գործընթացներ: Դրանով իսկ, հարկ վճարողները կարող են ակնկալել ավելի պարզ և հասկանալի գործընթացներ, որոնք կկրճատեն ժամանակային ծախսերը:
Նաև, հրամանի շրջանակներում նախատեսվում են նորացված տեղեկատվական ռեսուրսներ, որոնք հնարավորություն կտան հարկ վճարողներին ավելի հեշտությամբ գտնվել իրենց պարտավորությունների և իրավունքների մասին: Մասնավորապես, շեշտ է դրված տեղեկատվության մատչելիության վրա, ինչը հնարավորություն կտա նվազեցնել հարկային իրավախախտումների թիվը:
Օնլայն ծառայությունների հզորացման և ազգային անվտանգության խթանման ներդրումը
ՀՀ ՊԵԿ-ը նաև նախատեսում է օգտագործել նոր տեխնոլոգիաներ, ինչպիսիք են արհեստական բանականությունը և բլոկչեյնը, հարկային վարչարարության մեջ: Հրամանի փոփոխությունները ներառում են միջոցառումներ, որոնք ուղղված են ազգային անվտանգության բարձրացմանը, ինչը, մասնավորապես, վերաբերում է հարկային տեղեկատվության պաշտպանությանը:
Այս տեխնոլոգիաների ներդրումը թույլ կտա առավելագույնս պաշտպանել հարկ վճարողների անձնական տվյալները և ապահովել տվյալների անվտանգություն համակարգերի ներսում: Նաեւ, նոր տեխնոլոգիաները հնարավորություն կտան իրականացնել ավտոմատացված վերահսկողություն, ինչը կնպաստի կոռուպցիայի նվազեցմանը և հարկային պատկան մարմինների վստահության բարձրացմանը: