Անհրաժեշտություն և նպատակ
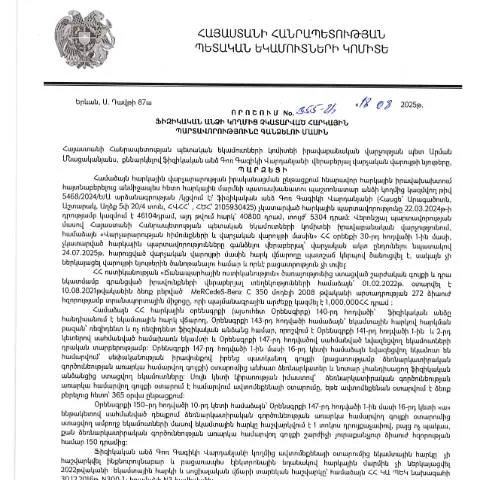
2025 թվականի օգոստոսի 18-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 355-Ա որոշումը կարևոր գործիք է, որը նպատակ ունի կարգավորել ֆիզիկական անձանց հարկային պարտավորությունների կատարումը: Այս որոշումը հանգեցնում է հարկային պարտավորությունների կատարելու անհրաժեշտությանը և կարգավորվում է ՀՀ վարչական օրենսգրքի կանոններով:
Ովքեր են պատասխանատու որոշման իրականացումով
Այս որոշման շրջանակներում ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ենթակա են դրա իրականացման: Առավել հաճախ, խոսքը գնում է այն անձանց մասին, ովքեր ունեն հարկային պարտավորություններ, սակայն որոշ պատճառներով չեն կատարել վճարումները:
Հանձնարարական գործընթացի նկարագիրը
- Դիմումը ընդունվում է հարկային մարմնի կողմից:
- Դիմումի գնահատումը կատարում է իրավաբանական վարչությունը:
- Դիմումի հաստատումը կամ մերժումը տեղի է ունենում 30 աշխատանքային օրվա ընթացքում:
- Անհրաժեշտության դեպքում, կարող են պահանջվել լրացուցիչ փաստաթղթեր:
Փաստաթղթերի պատրաստման խորհուրդներ
Նախքան դիմումը ներկայացնելը, կարևոր է նախապատրաստել բոլոր անհրաժեշտ փաստաթղթերը: Դրանք կարող են ներառել.
- Հարկային հաշվետվություններ
- Այսօրինակ փաստաթղթեր, որոնք հաստատում են եկամուտներ:
- Անձնագիր կամ նույնականացման քարտ:
Անհրաժեշտ փաստաթղթերի մաքրություն
Փաստաթղթերը պետք է լինեն հստակ,Readable և դյուրին ստուգելի: Եթե ինչ-որ փաստաթուղթ չկա, հարկ է նշել դրա բացակայությունը և պատճառը:
Ֆորմայի մանրամասն análisis
Դիմումի ձևը, որը պետք է լրացվի, կպատասխանի մի շարք հարցերի: Ի՞նչ են դրանք:
- Անուն, ազգանուն, կինը, ծննդյան ամսաթիվ:
- Հարկային մարմնի տվյալները:
- Հարկային պարտավորությունների գումարը:
Անհրաժեշտ է համոզվել, որ բոլոր տվյալները ճիշտ են լրացված, քանի որ չկանոնակարգված կամ սխալ լրացված տվյալները կարող են հանգեցնել դիմումի մերժման:
Սխալները և դրանց հետևանքները
Եթե դիմումը մերժվի, ֆիզիկական անձը կարող է դիմել վերաքննության: Սա ենթադրում է լրացուցիչ ժամանակ և միջոցներ:
Ի՞նչ անել մերժման դեպքում
Եթե դիմումը մերժվել է, անհրաժեշտ է.
- Հասկացություն ձեռք բերել մերժման պատճառների մասին:
- Սովորել, թե ինչպես ուղղել սխալները:
- Նորից ներկայացնել դիմումը:
Կարևոր է հետևել ընթացակարգերին և ժամկետներին, որպեսզի չկորցնեք հնարավորություն:
Մասնակիցներ և նրանց առանձնահատկությունները
Այս որոշման շրջանակում, եթե դուք ֆիզիկական անձ եք, կարևոր է իմանալ ձեր իրավունքներն ու պարտականությունները:
- Իրավունքներ.
- Պարտականություններն ու հետևանքները:
Հանձնաժողովի հետևողականությունը
Դիմումների հանձնաժողովը պատասխանատու է ֆինանսական իրավիճակը ճիշտ գնահատելու և համապատասխան գործողությունները կատարելու համար:
Դիմումը կարող է պահանջել լրացուցիչ հարցեր, որոնք կառաջնորդեն արդյունքում:
Գործընթացը և ժամկետները
Դիմումը կարող է երկարատև հերթագրում ունենալ, հետևաբար հետևեք ընթացքին:
- Դիմումը ներկայացնել նախապես:
- Հասկանալու համար սպասել 30 աշխատանքային օր:
- Պատասխան ստանալ:
Ինչպես գործել ավարտից հետո
Դիմումն ավարտելուց հետո, հաշվի առեք, որ պետք է հետևեք, թե ինչ մասնակցություններ պետք է իրականացվեն:
- Վճարումներ կատարել ըստ հանձնարարության:
- Եթե անհրաժեշտ է, դիմել լրացուցիչ հաստատումների:
Վերջնական քայլեր
Դիմումը իրականացնելուց հետո, կարևոր է պահպանել բոլոր փաստաթղթերը, որոնք կարող են պահանջվել անցյալում:
Պահպանեք նաև բոլոր տեղեկությունները ձեր հարկային պարտավորությունների մասին, որպեսզի կարողանաք ճիշտ գործողություններ կատարեք:
Ավելացուցիչ տեղեկատվություն
Եթե ձեզ անհրաժեշտ է օգնություն, դիմեք մասնագետների, ովքեր կարող են ուղղություն տալ ընթացակարգերի մասին:
Ընդհանուր տեղեկություններ կարող եք գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը սահմանվում է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 355-Ա որոշման միջոցով, որը նախատեսում է օրինական միջոցառումներ՝ հարկ վճարողների պարտավորությունները կատարելու համար: Այս գործընթացը սկսվում է այն պահից, երբ ՀՀ ՊԵԿ (պետական եկամուտների կոմիտե) հավաստիացնում է, որ կային ոչ կատարված հարկային պարտավորություններ: Վերջիններիս նախնական պարզաբանումը իրականացվում է «Աջակցման կենտրոնի» միջոցով, որտեղ քաղաքացին կարող է ստանալ տեղեկություններ իր հարկային պարտավորությունների մասին:
Գանձման գործընթացը ենթադրում է մի շարք փուլեր, որոնց ընթացքում հարկ վճարողը ստանում է տեղեկացման նամակ, իսկ դրանից հետո՝ գանձման պահանջ, որը պետք է կատարվի նշված ժամկետներում: Եթե հարկ վճարողը չկատարի իր պարտավորությունները, ապա կհետեւի դրան համապատասխան իրավական գործողություններ՝ հաշվի առնելով ՀՀ քաղաքացիական օրենսգրքի դրույթները:
Քաղաքացիների իրավունքները և պարտականությունները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 355-Ա որոշմամբ քաղաքացիների իրավունքները և պարտականությունները հստակեցված են: Ավելի ճիշտ, քաղաքացիները իրավունք ունեն պահանջել հստակ և մաքուր տեղեկություններ իրենց պարտավորությունների մասին, իսկ հարկային մարմինը պարտավոր է ապահովել դրանց տրամադրումը:
Շատ դեպքերում քաղաքացիները իրավունք ունեն նաեւ բողոքարկելու հարկային պարտավորությունների գանձման որոշումները, որի համար անհրաժեշտ է ներկայացնել համապատասխան փաստաթղթերը, այդ թվում՝ բողոքի նամակ, հարկային հաշվետվություններ և այլ աջակցող տեղեկություններ:
Միաժամանակ, հարկ վճարողները պարտավոր են համագործակցել հարկային մարմինների հետ, լրացնել և ներկայացնել անհրաժեշտ փաստաթղթեր: Հարկային օրենքները պահանջում են, որ քաղաքացիները պահեն գրառումներ իրենց ֆինանսական գործունեության մասին, ինչը կարող է օգնել ապագայում՝ հարկային պարտավորությունները ճիշտ կատարելու համար:
Իրավական երաշխիքներ և հնարավոր պատժամիջոցներ
ՀՀ ՊԵԿ իրավաբանական վարչությունը տրամադրում է իրավական երաշխիքներ, որոնք ապահովում են քաղաքացիների պաշտպանությունը հարկային պարտավորությունների գանձման գործընթացում: Ամեն դեպքում, հարկային մարմինները պարտավոր են պահպանել օրենքի գերակայությունը և հարկ վճարողների իրավունքները:
Այնուամենայնիվ, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել որոշակի պատժամիջոցների, որոնք սահմանվում են ՀՀ հարկային օրենսդրությամբ: Դրանց թվում են՝ ժամկետային տուգանքներ, տոկոսների հաշվարկում կամ նույնիսկ հարկային պարտավորությունների գանձման դատարանային գործընթաց:
Հետեւաբար, հարկ վճարողները պետք է ուշադիր հետեւեն իրենց հարկային պարտավորություններին և ժամանակին կատարվող վճարումների համար պատասխանատու լինեն՝ խուսափելու համար հնարավոր խնդիրներից: