Ապրանքային պարտավորության տեսակները և դրանց առանձնահատկությունները
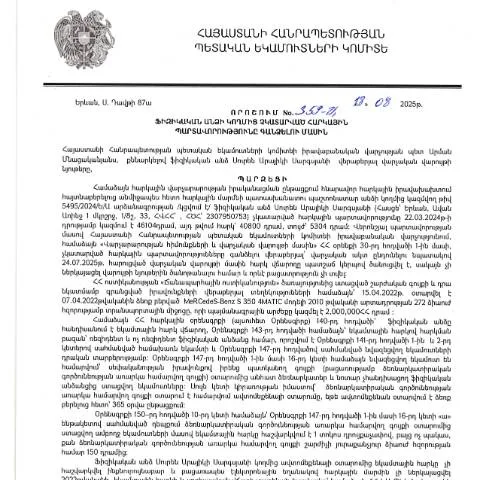
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.08.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 359-Ա որոշումը հաստատում է ապառիկ հարկային պարտավորությունների տեսակները, որոնք ուղղակիորեն ազդում են ֆիզիկական անձանց հարկային պարտականությունների կատարելու գործընթացին: Ապրանքային պարտավորությունները կարող են լինել տարբեր՝ ելնելով դրանց բնույթից և կազմակերպման ձևից:
Արտադրական դարձվածքների և տեսակների դասակարգում
- Ավանդական պարտավորություններ: Սրանք պարտավորություններ են, որոնք կապված են անհատների կողմից կատարած աշխատանքից կամ ծառայություններից:
- Փոխառություններ: Այս պարտավորությունները պայմանավորված են երրորդ կողմի կողմից տրամադրած ֆինանսական օգնությամբ:
- Ընկերությունների ոչ ստանդարտ հարկեր: Արդյունաբերության որոշակի տեսակների համար նախատեսված հարկային կանոնակարգեր:
Ովքեր են այդ որոշման շահառուները
Այս որոշումն հիմնականում ուղղված է ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ և չեն կատարել դրանք տվյալ ժամանակահատվածում:
Բնութագիր ըստ անձանց կարգավիճակի
Որպես շահառուներ կարող են հանդես գալ հետևյալ անձինք:
- Ավելի քան մեկ անգամ հարկային պարտավորություն չկատարած անձինք:
- Հարկային վարչության կողմից արձանագրված, սակայն լուծված հարցերով անձինք:
- Այնպես նաև՝ պետական մարմինների գործունեության արդյունքում հարկային պարտավորություններ ունեցող ֆիզիկական անձինք:
Մանրամասներ կարգավորող իրավական հիմքերը
Այս որոշումն ի սկզբանե համապատասխանում է ՀՀ վարչական ընթացակարգերի օրենսդրությանը, մասնավորապես՝ «Վարչական ընթացակարգի մասին» ՀՀ օրենքի պահանջներին:
Իրավական հիմքերի և դրանց ազդեցությունը
- Իրավական կարգավորում, որը թույլ է տալիս դիմել հարկային պարտավորությունների գանձման գործընթացին:
- Հարկային մարմնի պատասխանատվությունը պարտավորությունների կատարելու համար:
- Անձանց իրավունքների պաշտպանությունը գանձման գործընթացի ժամանակ:
Ֆորմայի լրացման գործընթացը
Դիմումի ձևը, որը պետք է լրացնել, ներառում է կարևոր տեղեկատվություն, որը կսպասվի ՀՀ ՊԵԿ-ի կողմից:
Լրացման փուլերը
- Հիվանդի / քաղաքացու անձնագրի տվյալները:
- Հարկային պարտավորությունների տեսակները և դրանց մանրամասները:
- Ներկա պահին կատարած պարտավորությունների դրույքաչափերը:
Մանրամասների վերլուծություն՝ լրացման ընթացքում
| Ստորագրված վկայագրի տեսակ | Նշումներ |
|---|---|
| Անձնագիր | Խնդրում ենք համոզվել, որ տվյալները համապատասխանում են իրականությանը: |
| Հարկային պարտավորություն | Ընտրեք բոլոր համապատասխան պարտավորությունները: |
Դիմումի ներկայացման ընթացակարգը
Դիմումը ներկայացնելու համար անհրաժեշտ է հետևել որոշակի քայլերի, որոնք արդյունքների արդյունավետությունը կբարելավեն:
Քայլ առ քայլ ուղեցույց
- Լրացնել դիմումը՝ օգտագործելով էլեկտրոնային ստորագրություն կամ անձնական համարը:
- Ներկայացնել դիմումը համապատասխան հարկային մարմնին:
- Ստանալ հաստատման ծանուցումը:
Ստացած դիմումների արդյունքները և ախտորոշումը
Հարկային մարմինը ստացված դիմումների հիման վրա իրականացնում է համապատասխան ակնթարթային ախտորոշումներ:
Արդյունքների վերլուծություն
- Եթե դիմումը ընդունվում է, ապա հարկային պարտավորությունները կհամարվեն կատարած:
- Եթե դիմումը մերժվում է, դիմողը պետք է ստանա տրվող պատճառները:
- Մերժման դեպքում դիմողը կարող է դիմել վարչական դատարան:
Ծառայությունների մատուցման գործընթացում ենթադրվող դժվարություններ
Դիմելու գործընթացում կարող են առաջանալ մի շարք դժվարություններ, որոնք անհրաժեշտ է հաշվի առնել:
Դժվարությունների տեսակները, վերլուծություն
- Դիմումի լրացման ժամանակ տեխնիկական խնդիրներ:
- Ֆորմայի բովանդակության վերաբերյալ սխալները:
- Ամփոփիչ փաստաթղթերի բացակայությունը:
Արդյունքների սպասման գործընթացը
Դիմումի ներկայացումից հետո սկսվում է սպասման գործընթացը, որն ունի իր առանձնահատկությունները:
Սպասման ժամկետները և դրանց նշանակությունը
- Պետք է սպասել ոչ ուշ, քան 20 աշխատանքային օր:
- Սպասման ընթացքում հնարավորության դեպքում կարելի է ստանալ լրացուցիչ տեղեկություններ:
Դիմումի ստացման կարգը՝ պահանջների հիման վրա
Որպեսզի դիմումի գործընթացը արդյունավետ լինի, անհրաժեշտ է պահպանել որոշակի պահանջներ:
Պահանջներ, որոնք պետք է պահպանվեն
- Անձնական տվյալների ճիշտ ներկայացում:
- Հարկային պարտավորությունների ճշգրիտ տեղեկություններ:
- Շրջանառության պատասխանը՝ նախորդ պարտավորությունների մասին:
Վերջնական որոշման ընդունման գործընթացը
Երբ բոլոր տվյալները ստացվում են, հարկային մարմինը ճշտում է վերջնական որոշումը:
Դիմումի արդյունքի շուրջ քննարկումներ
- Ամփոփիչ փաստաթղթերի ներկայացում:
- Հարկային պարտավորությունների վերջնական արդյունքները:
- Դիմողի իրավունքները և պարտականությունները:
Հարկային պարտավորությունների վերականգնման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 359-Ա որոշումը սահմանում է հարկային պարտավորությունների վերականգնման գործընթացն, որն ընդգրկում է մի շարք քայլեր, որոնք պարտադիր պետք է կատարվեն ինչպես հարկատուի, այնպես էլ հարկային մարմնի կողմից: Համաձայն ՀՀ վարչական կարգի, հարկային պարտավորությունների վերականգնումը կարող է տեղի ունենալ տարբեր հիմքերով, օրինակ՝ հարկային աշխատակիցների կողմից իրականացված ստուգումների արդյունքում կամ հարկատուի ինքնաբացարկով:
Օրինակ, եթե հարկատուն չի ներկայացրել հարկային հայտարարագիր կամ չի կատարել հարկային վճարակները իրենց նշանակված ժամկետներում, այն կարող է ենթարկվել վարչական պատասխանատվության: Այդ դեպքում հարկային մարմինը նախատեսում է ներմուծել հարկային պարտավորությունները որպես պարտադիր պարտավորություններ, ինչը նշանակում է, որ հարկատուն պետք է կատարի անհրաժեշտ վճարներ՝ համընկնելով իրավական ակտերում սահմանված ընթացակարգերին:
Չնայած վերոհիշյալ գործընթացը կարող է լինել բարդ, հարկատուներ, ովքեր ունեն համարժեք փաստաթղթային ապացույցներ իրենց հարկային պարտավորությունների կատարումից, կարող են դիմել ՀՀ ՊԵԿ՝ ներկայացնելով համապատասխան փաստաթղթերը և բացատրությունները՝ վիճարկելու իրենց նկատմամբ տարածված պարտավորությունները:
Հարկային պարտավորությունների վերահսկման մեթոդներ
ՀՀ ՊԵԿ-ը կիրառում է մի շարք մեթոդներ՝ հարկային պարտավորությունների վերահսկման համար, որոնք ներառում են ինչպես բնականոն ընթացակարգեր, այնպես էլ տեխնոլոգիական լուծումներ: Այս մեթոդները նախատեսված են այնպես, որ հարկային մարմինը կարողանա արդյունավետորեն վերահսկել հարկային պարտավորությունների կատարումը, կանխել հարկերից խուսափելը և ապահովել հարկերի արդարացի հավաքագրում:
Առաջին հերթին, ՀՀ ՊԵԿ-ն կիրառում է տեղեկատվական տեխնոլոգիաներ, որոնք թույլ են տալիս իրական ժամանակում հետևել հարկային հայտարարությունների և վճարների ներկայացմանը: Դա ապահովվում է էլեկտրոնային ծառայությունների միջոցով, որոնց օգտատերերը կարող են առցանց ներկայացնել իրենց հարկային հայտարարությունները և ստանալ անհրաժեշտ տեղեկատվություն իրենց պարտավորությունների վերաբերյալ:
Բացի այդ, ՀՀ ՊԵԿ-ը նաև իրականացնում է հարկային ստուգումներ՝ օգտագործելով ինչպես փաստաթղթային, այնպես էլ դաշտային ստուգումների մեթոդներ: Այս ստուգումները կարող են ներառել հարկատուի ֆինանսական փաստաթղթերի, գրապահոցների և այլ համապատասխան տեղեկությունների ուսումնասիրություն՝ անհրաժեշտության դեպքում:
Տվյալ մեթոդները նպաստում են հարկային պարտավորությունների կատարումը վերահսկելու և հարկային խախտումների կանխարգելման քաղաքականությանը: ՀՀ ՊԵԿ-ն նաև համագործակցում է այլ պետական հաստատությունների հետ՝ ապահովելու համար, որ հարկային վճարները կատարում են բոլոր պարտքի ունեցողները:
Հարկային պարտավորությունների վրա ազդող գործոնները
Հարկային պարտավորությունների կատարումը պահանջում է հարկատուների կողմից որոշակի գիտելիքների և տեղեկությունների ունենալությունը: Այս գործընթացը կարող է ազդվել մի շարք գործոններով, որոնք, ի վերջո, կարող են հանգեցնել օրենքի խախտման կամ վճարումների հետաձգման:
Առաջին հերթին, հարկատուների համար կարևոր է ունենալ հասանելի տեղեկատվություն հարկային օրենսդրության մասին: Այսօր, օրենքների փոփոխությունները և լրացումները հաճախ են տեղի ունենում, և հարկատուները պետք է հետևեն այս փոփոխություններին, որպեսզի կարողանան ճիշտ կատարել իրենց հարկային պարտավորությունները:
Երկրորդ կարևոր գործոնը հարկային խորհրդատվությունն է: Հարկատուները հաճախ կարող են օգտվել մասնագիտացված խորհրդատվություններից՝ հասկանալու համար իրենց պարտավորությունները և հնարավոր սահմանափակումները: Անհրաժեշտ է նաև ուշադրություն դարձնել հարկային հաշվետվությունների ձևակերպմանը, քանի որ անկեղծ հաշվետվությունները կարող են մեծապես նվազեցնել քրեական պատասխանատվությունը:
Վերջապես, հարկային պարտավորությունների կատարումը կարող է ազդվել նաև տեսական դիրքերից, ինչպես օրինակ՝ հարկային ռեժիմ, ինքնասպանություն, աշխատանքային պայմաններ և այլ միջնորդական գործոններ: Այսպիսով, հարկատուները պետք է պատրաստ լինեն դիմակայելու տարբեր մարտահրավերների, որոնք կարող են նպաստել լուծումներ գտնելուն: