Հարկային պարտավորությունները և դրանց կատարումը
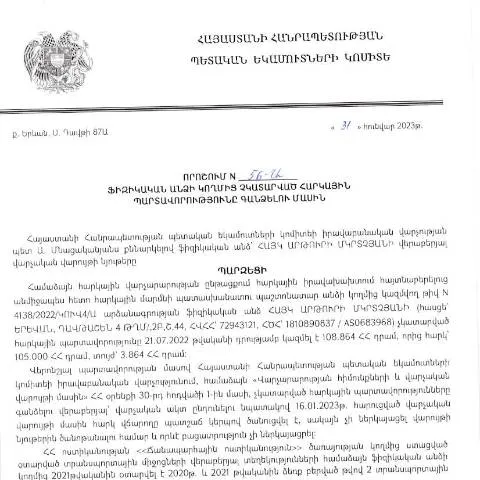
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.01.2023թ. որոշումը, որը հրապարակվել է 28.03.2023թ., նվիրված է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման մեթոդներին և ընթացակարգերին։ Այս որոշումը կարևոր է ոչ միայն պետությանը, որը ակնկալում է հարկերի վճարում, այլ նաև այն ֆիզիկական անձանց համար, ովքեր կարող են ունենալ հարկային պարտավորություններ։ Հարկային պարտավորությունները ժամանակին կատարելու անհրաժեշտությունը հասկանալի է՝ հաշվի առնելով դրանց նշանակությունը պետության ֆինանսական կայունության համար։
Անհրաժեշտություն եւ նպատակ
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել լուրջ՝ այն պատճառով, որ պետությունը կարող է կիրառել տարբեր վարչական և դատական միջոցներ, որոնք նախատեսում են տուգաններ, տոկոսներ և նույնիսկ հաշվումների արգելանքներ։ Այսպիսով, օրենքը ստեղծում է մեխանիզմներ, որոնք նպատակ ունեն հարկային պարտավորությունների կատարումը ապահովել։
Ովքե՞ր ու ինչպես կարող են դիմել
Այս որոշման կիրառությունը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, բայց պարզ չէ, թե ինչպես պետք է իրականացվի դիմումը։ Դիմումը կարող է ներկայացվել հարկային տեսչությունում, որտեղ ներկայացվում են անհրաժեշտ փաստաթղթերը։ Յուրաքանչյուր ֆիզիկական անձ պետք է ապահովի, որ իր դիմումը ճիշտ ու լիարժեք լրացված լինի, քանի որ յուրաքանչյուր սխալ կարող է привести հետաձգման կամ նույնիսկ մերժման։
Ներկայացման ընթացակարգը
- Պատրաստել անհրաժեշտ փաստաթղթերը, որոնք կարող են ներառել հարկային հայտարարությունները, եկամտի աղբյուրների ապացույցները և այլն։
- Լրացնել համապատասխան դիմումը՝ հիմնվելով որոշման պահանջների վրա։
- Ներկայացնել դիմումը հարկային տեսչությանը, ինչպես նաև հետևյալ պահանջներին համապատասխան։
Փաստաթղթերի պատրաստում և լրացում
Փաստաթղթերը պետք է հրաշալիորեն պատրաստվեն, որպեսզի ուղղակիորեն արտացոլեն դիմողի ֆինանսական վիճակը և հարկային պարտավորությունները։ Անհրաժեշտ փաստաթղթերի ցանկը կարող է փոփոխվել՝ կախված յուրաքանչյուր անձի կոնկրետ իրավիճակից։ Այնուամենայնիվ, ընդհանուր առմամբ, պետք է նախապատրաստել՝
- Հարկային հայտարարություններ
- Ապացույցներ եկամտի աղբյուրներից
- Հարկային պարտավորությունների առնչությամբ ստացված փաստաթղթեր
Վճարման եղանակները
Ֆիզիկական անձինք կարող են կատարել իրենց պարտավորությունները մի քանի եղանակներով։ Ինքնուրույն վճարումները կարող են կատարվել առցանց, կամ բանկային փոխանցման միջոցով։ Բացի այդ, հարկային տեսչությունում կարող են տրամադրել տեղեկատվություն այն մասին, թե որ վճարման եղանակներն են առավել ձեռնտու տվյալ դեպքում։
Առաջնորդում և վճարման գործընթացը
Հարկային պարտավորությունների վճարման գործընթացը բավականին պատասխանատու է և պահանջում է ուշադրություն։ Առաջին հերթին, հարկային մարմինը ստանում է դիմումը, այնուհետև ուսումնասիրում այն։ Եթե դիմումը լրացված է ճիշտ, ապա հարկային մարմինը կարող է հաստատել վճարումը։ Եթե որևէ օրինականություն կամ փաստաթղթային խնդիրեր առաջանան, ապա կարող են առաջարկել լրացուցիչ տեղեկություններ կամ փաստաթղթեր։
Դիմումի վիճակի հետևում
Դիմորդը կարող է հետևել իր դիմումի վիճակին՝ օգտագործելով համապատասխան համակարգ, որը հնարավորություն է տալիս ստուգել դիմումի ընթացքը։ Կարևոր է հասկանալ, որ յուրաքանչյուր դիմում ուսումնասիրվում է ըստ օրենսդրական պահանջների, և այն կարող է պահանջել ժամանակ։
Հրաժարում, սխալներ և լրացուցիչ փաստաթղթեր
Եթե դիմումը մերժվի կամ վախեցվի, կարևոր է տեղեկանալ, թե ինչ քայլեր կարելի է ձեռնարկել։ Դիմորդը իրավունք ունի բողոքարկելու որոշումը և ստանալ ղեկավարի գրավոր բացատրությունը։ Բացի այդ, եթե կտրվի լրացուցիչ փաստաթղթերի պահանջ, դրանք պետք է ներկայացվեն հնարավորինս արագ, որպեսզի գործընթացը շարունակվի։
Ինչ անել մերժման դեպքում
- Ուսումնասիրել մերժման պատճառները
- Հավաքել անհրաժեշտ փաստաթղթեր և տեղեկություններ
- Դիմել վերաքննիչ հանձնաժողով կամ հարկային տեսչություն
Հարկային պարտավորությունների կատարում՝ առանձնահատուկ դեպքեր
Կան իրավիճակներ, երբ հարկային պարտավորությունների իրականացումը կարող է լինել ավելի բարդ։ Արտասահմանում գտնվող ֆիզիկական անձինք, օրինակ, պետք է հաշվի առնեն, որ նրանք կարող են օգտագործել էլեկտրոնային ծառայություններ՝ իրենց պարտավորությունները կատարման համար։ Սակայն, նրանք նաև պետք է ընտրեն պատշաճ եղանակ գիտակցելով, որ որոշ դեպքերում պետք է նաև ներկայացնեն լրացուցիչ փաստաթղթեր։
Մինիմալ պահանջներ
Եթե ֆիզիկական անձը երիտասարդ է, կամ չունի բավարար ֆինանսական միջոցներ, հարկային մարմինը կարող է դիտարկում տալ որոշակի արտոնություններ։ Դա կարող է ներառել նաև պարտավորությունների երկարաձգում կամ նվազեցում։ Այսպիսով, առանձնահատուկ դեպքերը պետք է գնահատվեն անհատապես՝ ավելի մանրակրկիտ ուսումնասիրելու համար:
Իրավական շրջանակ և պատմություն
Հարկային պարտավորությունների գանձման գործընթացը դարաշրջանների ընթացքում բազմիցս փոփոխվել է, և այս նոր որոշումը կնկարագրի, թե ինչպես է իրականացվում այդ գործընթացը ժամանակակից իրականության մեջ։ Իրավական շրջանակը, որին պետք է հետևեն, ներառում է նաև ՀՀ վարչական գործընթացների օրենսգիրքը, որը հաստատում է բոլոր վերահսկողական և իրավաբանական մեխանիզմները։
Պատմական նախադրյալներ
Հայաստանի Հանրապետությունում հարկային համակարգը դարակազմիկ փոփոխություններ է կրել։ Նախկինում հարկային պարտավորությունները կարող էին լինել անհասկանալի կամ անարդար։ Սակայն, այս նոր որոշումները նպատակ ունեն պարունակում ավելի արդիական, պարզեցված և արդարագույն մոտեցումներ, որոնք կարող են օգնել թե՛ իրավաբանական մարմիններին, թե՛ քաղաքացիներին։
Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմքեր
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի հունվարի 31-ին կայացված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, հիմնված է մենաշնորհային հարկային օրենսդրության վրա, հատկապես ՀՀ հարկային օրենսգրքի համապատասխան հոդվածների վրա։ Այն կարևորում է հարկային համակարգի արդյունավետությունը և արդարությունն, ինչպես նաև ապահովում է հարկային պարտավորությունների կատարման վերահսկողությունը:
Հարկային պարտավորությունների գանձման գործընթացում հարկատուները ունեն իրավունք, ինչպես նաև պարտավորություն, ապահովել իրենց հարկային հաշվարկի ճշգրտությունը և ժամանակին կատարել վճարումները: Եթե հարկ վճարողը չի կատարում պարտավորությունները, ապա նախատեսվում են համապատասխան վարչական միջոցառումներ, որոնք կարող են ներառել ոչ միայն գանձումն, այլ նաև վարչական պատասխանատվություն:
Հարկային պարտավորությունների գանձման հատուկ դեպքեր և բացառություններ
Հարկային պարտավորությունների գանձման գործընթացն ունի որոշակի առանձնահատկություններ, որոնք վերաբերում են տարբեր կատեգորիաների հարկ վճարողներին: Օրինակ, ֆիզիկական անձանց հարկային պարտավորությունները կարող են տարբեր լինել իրենց եկամուտների աղբյուրներից կախված: Այդ իսկ պատճառով, որոշ դեպքերում, հարկային մարմինները կարող են կիրառել գանձման հատուկ մեթոդներ, որոնք նախատեսում են այնքա՜ն առավելությունների, որքան հարկ վճարողի ֆինանսական վիճակը թույլ է տալիս:
Բացի այդ, որոշակի բացառություններ կան, որոնք վերաբերում են այն հարկ վճարողներին, ովքեր ունեն ֆինանսական դժվարություններ կամ մարտահրավերների, որոնք ժամանակավորապես խոչընդոտում են նրանց պարտավորությունների կատարմանը: Այսպիսի դեպքերում հարկային մարմինները կարող են ընդունել համապատասխան փաստաթղթեր, որոնք հաստատում են հարկ վճարողի պայմանները, և, համապատասխանաբար, ժամանակավորապես դադարեցնել կամ նվազեցնել պարտավորությունների գանձումը:
Հարկային պարտավորությունների գանձման գործընթացը և ապացուցման ծանրությունն
Հարկային պարտավորությունների գանձման գործընթացի մեջ կարևոր է ապացուցման ծանրությունը, որը հանդիսանում է այն պահանջը, որ հարկային մարմինները պետք է հավաքեն բավարար ապացույցներ հարկ վճարողի պարտավորությունների կրճատման կամ չկատարելու հիմքերով: Սույն գործընթացը ենթադրում է, որ հարկային մարմինները պետք է ունենան բավարար տեղեկություններ և փաստաթղթեր, որոնք ցույց են տալիս, որ հարկ վճարողը իրականում չի կատարել իր պարտավորությունները:
Ընդ որում, հարկ վճարողը ունի իրավունք պաշտպանվել և ներկայացնել իր փաստարկները, որոնք կարող են հակառակվել հարկային մարմինների պահանջներին: Հարկ վճարողը կարող է ներկայացնել համապատասխան փաստաթղթեր, հակառակվել պահանջներին, և ներառել ապացույցներ, որոնք հաստատում են, որ նա կատարել է իր պարտավորությունները կամ, որ պատճառները, որոնք խոչընդոտել են պարտավորությունների կատարմանը, արդարացված են: