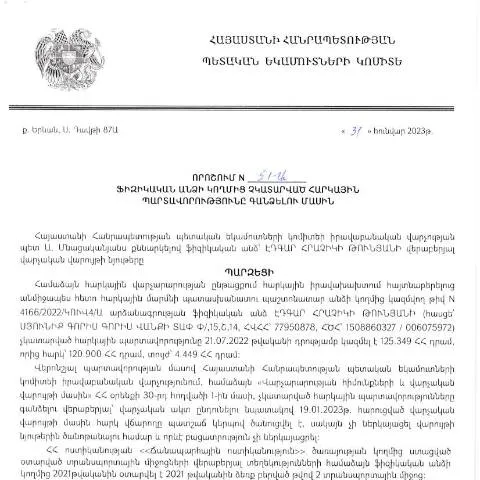
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձումը հանդիսանում է կարևոր գործընթաց, որը նախատեսված է Հայաստանի Հանրապետության հարկային համակարգում: 2023 թվականի հունվարի 31-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը նպատակ ունի պարզեցնել ու կարգավորել ֆիզիկական անձանց նկատմամբ չկատարված հարկային պարտավորությունների գանձման գործընթացը: Նման որոշման ընդունումը պայմանավորված է հարկային վարչարարության արդյունավետության բարձրացմամբ և հարկատուների պատասխանատվության խստացմամբ:
Իրականացման անհրաժեշտությունը
Որոշումներում նշվում է, որ հարկային պարտավորությունների չկատարման հետեւանքով պետությանը պատճառած վնասը նվազեցնելուն ուղղված գործողությունները պարտադիր են: Ֆիզիկական անձանց նկատմամբ իրականացվող հարկային պարտավորությունների գանձման տեւողությունը, մեթոդներն ու պայմանները պետք է համապատասխանեն պետական քաղաքականությանը և հարկային օրենսդրությանը:
Որոնք են գործընթացի հիմնական փուլերը
| Փուլ | Նկարագիր |
|---|---|
| Հայտարարություն | Ֆիզիկական անձը պետք է տեղյակ լինի իր պարտավորություններից և գործի անցնի դրանց կատարանքի ուղղությամբ: |
| Հարկային մարմնի ծանուցում | Պետական հարկային մարմինն իր հերթին պարտավոր է ծանուցել պարտավորությունների մասին: |
| Վճարման գործընթաց | Հարկատուներն ուղարկում են վճարային դիմում, որը պետք է լրացվի ըստ սահմանված չափորոշիչների: |
| Կառավարական վերահսկողություն | Հարկային մարմինը վերահսկում է վճարումների կատարման գործընթացը: |
Ովքեր են պարտադիր կերպով ներգրավված
Հարկային պարտավորությունների գանձման գործընթացում ներգրավված են բոլորը, ովքեր ունեն հարկային պարտավորություններ: Նախ, դա վերաբերում է ֆիզիկական անձանց, ովքեր հարկեր չեն վճարել համապատասխան ժամանակահատվածում, ինչպես նաև նրանց, ովքեր ունեն հարկային իրավունքի չափորոշիչները չկատարելու հետեւանքներ:
Հարկային մարմինների դերակատարությունը
ՀՀ ՊԵԿ-ը հանդիսանում է գլխավոր մարմինը, որը պատասխանատու է հարկային պարտավորությունների գանձման գործընթացի համար: Նրանք ունեն իրավասություն դիմել հարկատուների նկատմամբ՝ վերահսկելու նրանց կատարելիք վճարումներն ու պարտավորությունները:
Միջոցառումներ և ժամկետներ
Ըստ որոշման, հարկային պարտավորությունների գանձման գործընթացը կարող է սկսվել մինիմալ ժամկետից, որն օրենքով սահմանված է: Այդ ժամկետները կարող են տարբերվել տարբեր դեպքերում, և հարկատուները պետք է լինեն ուշադիր:
Ինչ կարող է լինել սխալ իրականացումը
- Ժամկետները: Որպեսզի հարկատուները խուսափեն մի շարք պակասություններից, կարևոր է հաշվի առնել ժամանակին կատարումը:
- Շարահյուսությունը: Դիմումները պետք է լրացնել ըստ սահմանված պահանջների:
- Հարկային մարմինների հետ համագործակցությունը: Հարկ վճարողները պետք է լինեն ակտիվ համագործակցության մեջ հարկային մարմինների հետ:
Ինչ է նախատեսված որոշման մեջ
Հարկային պարտավորությունների գանձման որոշման մեջ սահմանված են մի շարք պայմաններ, որոնք վերաբերվում են ինչպես հարկատուների իրավունքներին, այնպես էլ պարտավորություններին: Հարկատուները պետք է տեղյակ լինեն, որ որոշումը նախատեսում է նաև հնարավոր պատիժներ, եթե նրանք չկատարեն իրենց պարտավորությունները:
Օրենքների պահպանման անհրաժեշտությունը
Ֆիզիկական անձիք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, կարող են ենթարկվել վարչական պատասխանատվության: Այսպիսով, կարևոր է, որ յուրաքանչյուր հարկատու իրենց պարտավորությունները կատարի ժամանակին:
Ի՞նչ անել, եթե անհրաժեշտ է դիմել
Եթե հարկատուն ստիպված է դիմել հարկային մարմիններ, ապա նա պետք է նախ կարգավորի իր փաստաթղթերն ու նկարագրությունը: Դիմումը կարող է ներառել նաև համապատասխան հավելվածներ, որոնք ապացուցում են նրա ֆինանսական վիճակը:
Դիմումը ներկայացնելու ընթացակարգը
- Պետք է հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Լրացնել համապատասխան ձևակերպումները:
- Ներկայացնել դիմումը հարկային մարմիններին:
- Սպասել պատասխանին՝ հետևելով գործընթացին:
Ավելորդ թվերի և ընթացակարգերի վնասակարությունը
Չնայած հստակության անհրաժեշտությանը, հարկային պարտավորությունների գանձման գործընթացը կարող է իր մեջ պարունակել բազմաթիվ դժվարություններ, հատկապես, եթե հարկատուները չեն հետևում ընթացակարգերին: Սա կարող է հանգեցնել իրավական խնդիրների և ֆինանսական կորուստների:
Ինչ անել պատվերի ժամանակ
Հարկատուները պետք է ուշադրություն դարձնեն բոլոր մանրամասներին, որպեսզի կանխեն ավելորդ խնդիրները: Հարկային մարմինները առաջարկում են աջակցություն և տեղեկություններ, որոնք կարող են օգնել հարցերի լուծման համար:
Վերջնական թերությունները և վերահսկողության մեթոդները
Վերահսկողության մեթոդները, որոնք օգտագործում են հարկային մարմինները, կարող են ներառել տարբեր ձևաչափեր, որոնք նախատեսում են հարկային պարտավորությունների կատարումը:
Երկրի ներսում ընթացող գործընթացները
Հարկային վարչարարությունն հետևում է ոչ միայն տեխնիկական, այլ նաև վարչական ասպեկտներին, և յուրաքանչյուր հարկատու պարտավոր է կատարել իր պարտավորվածությունները:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը Հայաստանի Հանրապետությունում հանդիսանում է կարևոր գործառույթ, որի հաջող իրականացումը ապահովում է պետության ֆինանսական կայունությունը և սոցիալական ապահովությունը:
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.01.2023թ. որոշմամբ ֆիզիկական անձի հարկային պարտավորություններն իրականացնելու գործընթացը կարգավորվում է ՀՀ հարկային օրենսդրությամբ: Հարկային պարտավորությունները, որոնք չեն կատարվել համապատասխան ժամանակամիջոցներում, կարող են ենթարկվել պարտադիր գանձման: Սա նշանակում է, որ հարկային մարմինները, ըստ օրենքի, ունեն իրավունք հարկային պարտավորությունները գանձելու գործընթացում կիրառել վարչական միջոցներ:
Հարկային պարտավորությունների կատարման գործընթացը ենթադրում է մի քանի փուլ: Առաջին հերթին, հարկ վճարող անձինք ստանում են նախազգուշացման նամակ, որտեղ նշվում են չկատարված պարտավորությունները, ժամկետները և հնարավոր հետևանքները: Այդ նամակում առկա է նաև տեղեկություն հարկ վճարողի իրավունքների և պարտականությունների մասին, ինչի նպատակն է ապահովել նրանց տեղեկացվածությունը և հնարավորությունները:
Եթե անձը չի արձագանքում նախազգուշացման նամակին, ապա հաջորդ փուլում կարող են կիրառվել վարչական միջոցներ, ինչպիսիք են մինչև որոշակի գումարի扣մում կամ ապօրինաբար ձեռք բերված գույքի բռնագանձումը:
Հարկային պարտավորությունների գանձման ձեւեր
ՀՀ ՊԵԿ-ը ունի մի շարք միջոցներ, որոնց շնորհիվ կատարում է հարկային պարտավորությունների գանձում: Որպեսզի այն առավել արդյունավետ լինի, հարկային մարմինները կարող են կիրառել ինչպես վարչական, այնպես էլ քրեական պատասխանատվության միջոցներ:
Առաջին հերթին գոյություն ունեն վարչական կարգով գանձման մեթոդները: Դրանք ներառում են հարկ վճարողի գույքի գրավումը, ֆինանսական միջոցների扣ումը բանկային հաշիվներից, ինչպես նաև ներդրումների կամ այլ ակտիվների բռնագանձման գործընթացը: Այս միջոցներն ամենից հաճախ կիրառում են այն դեպքում, երբ հարկ վճարողը հրաժարվում է կամ չի կարողանում կատարել իր պարտավորությունները ժամանակին:
Երկրորդ՝ քրեական պատասխանատվության մեթոդներն են: Եթե հարկային պարտավորությունները չեն կատարվում համակարգված կերպով կամ առկա են այլ ապօրինություններ, հարկային մարմինները կարող են դիմել իրավապահ մարմիններին, ինչը կարող է հանգեցնել քրեական գործի հարուցման: Դա ավելի խիստ հետևանքներ է առաջացնում հարկ վճարողի համար և կարող է հանգեցնել ազատազրկման:
Գործընթացի վերահսկողություն և հաշվետվություն
Հարկային պարտավորությունների կատարման գործընթացի վերահսկողությունը տեղի է ունենում ՀՀ ՊԵԿ համապատասխան ստորաբաժանումների կողմից: Այս ստորաբաժանումները պատասխանատվություն ունեն հարկ վճարողների պարտավորությունների կատարման նկատմամբ վերահսկողություն իրականացնելիս: Նրանք մշտապես հետևում են հարկ վճարողների հաշվետվություններին, ստանում են տեղեկատվություն բանկերից և այլ պետական մարմիններից:
Ավելին, հարկ վճարողները պարտավոր են ներկայացնել իրենց հարկային հաշվետվությունները ժամանակին և ճիշտ ձևով: Որպեսզի գործընթացը լինի ավելի թափանցիկ, ՀՀ ՊԵԿ-ը կիրառում է էլեկտրոնային համակարգեր, որոնք թույլ են տալիս հարկ վճարողներին ներկայացնել իրենց հաշվետվությունները առցանց: Սա ապահովում է ավելի արագ և արդյունավետ հաշվետվություն և նվազեցնում է վարչական բեռը:
ՀՀ ՊԵԿ-ի կողմից նաև մշակվում են հաշվետվությունների ստացման և մշակման մեթոդներ, որոնք թույլ են տալիս առավելագույնս արագ արձագանքել հարկ վճարողների պարտավորությունների կատարման գործընթացին: Հարկ վճարողները, ովքեր ապահովում են ժամանակին վճարումներ և հաշվետվություններ, իրավունք ունեն ստանալ պետական աջակցության ծրագրերի մասնակցության հնարավորություն: