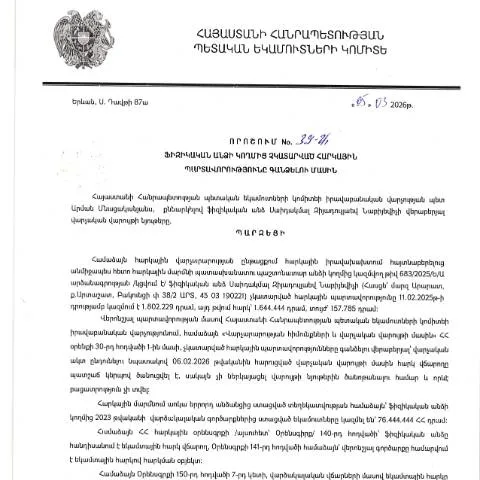
Անպայման պետք է իմանալ, երբ հարկային պարտավորությունները չեն կատարվել
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2026 թ. մարտի 5-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր դեր է խաղում հարկային կարգապահության հարցում: Այս որոշումը պայմանավորված է օրենքի ուժով, որը կարգավորում է հարկային պարտավորությունների կատարման գործընթացը և հարկային խախտումների հետևանքները:
Ինչու է կարևոր այս որոշումը
Այս փաստաթուղթը չունի միայն ընթացակարգային նշանակություն, այլ նաև ապահովում է հարկային եկամուտների հավաքագրումը: Այսօրինակ որոշումը կարևոր է այն ֆիզիկական անձանց համար, ովքեր կարող են հայտնվել հարկային պարտավորությունների չկատարման կամ խախտումների ենթարկվելու իրավիճակներում:
Հարկային պարտավորությունների կատարման հետ կապված խնդիրներ
- Ներքին եկամուտների հարկերի չկատարում
- Հարկային հաշվետվությունների ուշացում
- Ազգային եկամուտների նվազում
Փաստաթղթի կառուցվածքը և անհրաժեշտ փաստաթղթերը
Դիմումն ներկայացնելու համար հարկավոր է հավաքել և պատրաստել մի շարք փաստաթղթեր, որոնք կարող են ամփոփվել հետևյալ կերպ:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություն | Պետք է ներկայացվի վերջին 12 ամսվա ընթացքում |
| Անձնագիր | Ֆիզիկական անձի ինքնությունը հաստատող փաստաթուղթ |
| Հարկային պարտավորությունների ապացույցներ | Պետք է հաստատվի պարտավորությունների չկատարման դեպքերը |
Քայլ առ քայլ. Ինչպես կարգավորել պարտավորությունները
- Նախքան դիմելը, հավաքել բոլոր անհրաժեշտ փաստաթղթերը
- Հրապարակել դիմումը համապատասխան մարմնում
- Սպասել քննությանը և պատասխանին
- Եթե անհրաժեշտ է, ճշտել լրացուցիչ տեղեկությունները
Որպեսզի չմնաք առանց պարտավորությունների, հետևեք այս քայլերին
Հարկային պարտավորությունների մերժման դեպքում կարևոր է արագ արձագանքել, որպեսզի չվտանգվեն ձեր իրավունքները:
- Մասնակցել բոլոր անհրաժեշտ հարցազրույցներին
- Բերեք բոլոր պահանջվող փաստաթղթերը
- Համոզվեք, որ ղեկավար մարմինը լիովին տեղեկացված է ձեր իրավական իրավիճակի մասին
Փաստաթղթի օրենսդրական հիմքը
Այս որոշումը հիմնված է ՀՀ հարկային օրենսգրքի վրա, որը սահմանում է հարկային պարտավորությունների կատարման կանոնները: Օրենսդրությունը նախատեսում է խստացված կարգավիճակ հարկային պարտավորությունների համար, ինչը փաստացի նշանակում է, որ ցանկացած ուշացում կամ խախտում կարող է հանգեցնել իրավական հետևանքների:
Ովքե՞ր պետք է մասնակցեն գործընթացին
Դիմումն կարող են ներկայացնել միայն ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ: Դա նշանակում է, որ ցանկացած փաստաթուղթ, որով հաստատվում է պարտավորությունների չկատարման դեպքը, պետք է ներկայացվի կամ անձամբ, կամ իրավաբանի միջոցով:
Ի՞նչ կլինի, եթե մոռանաք կարևոր ժամանակահատվածները
Եթե դիմումը չի ներկայացվել ժամանակին, կարող են առաջանալ հետևյալ հետևանքները:
- Երաշխավորված ծախսեր. կարելի է ստիպված լինել վճարել տուգանքներ
- Անհրաժեշտության դեպքում կարող է կազմվել հարկային պարտքերի ցանկ
- Դուք կարող եք կորցնել ձեր իրավունքները, որոնք կապված են ձեր տնտեսական գործունեության հետ
Եզրակացություններ և շառավիղներ
Այս որոշումը հանդիսանում է կարևոր ապացույց, որ հարկային պարտավորությունները պետք է կատարվեն ժամանակին և առանց ուշացումների: Այդ իսկ պատճառով, կարևոր է պատշաճ կերպով պատրաստվել և հետևել բոլոր ընթացակարգերին:
Հարկային պարտավորությունների կատարման վերահսկողություն
ՀՀ ՊԵԿ իրավաբանական վարչությունը մշտապես իրականացնում է հարկային պարտավորությունների կատարման վերահսկողություն, որն ուղղված է տույժերի և պատիժների նվազեցմանը: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ֆինանսական ճգնաժամի և պատժամիջոցների կիրառմանը: Այս խնդիրը լուծելու նպատակով, ղեկավարությունը կիրառել է մի շարք մեթոդներ, որոնք ներառում են հարկային մարմինների կողմից իրականացվող ստուգումները, հարկատուների նկատմամբ կիրառվող տնտեսական միջոցները և հարկային կրթական ծրագրերը:
Արդյունքում, հարկատուները ստանում են տեղեկություններ իրենց պարտավորությունների մասին, ինչպես նաև խորհուրդներ, թե ինչպես պետք է կատարել հարկային պահանջները: Ծանոթանալով 39-Ա որոշման մանրամասներին, հարկ վճարողները կարող են ավելի լավ հասկանալ, թե ինչու է կարևոր հարկային պարտավորությունների կատարման վերահսկողությունը և ինչպես կարող են избежать հնարավոր խախտումների:
Հարկային պարտավորությունների գանձման գործընթացի փուլեր
Հարկային պարտավորությունների գանձման գործընթացը տեղի է ունենում մի շարք փուլերում, որոնք նախատեսված են օրենքի հետ համաձայն: Առաջին փուլում հարկային մարմինը, լինելով պարտավոր, ստանում է տվյալները հարկատուի պարտավորությունների մասին, որոնք չեն կատարվել: Այնուհետև, կազմակերպվում է հարկատուի հետ կապ, որի ընթացքում ներկայացվում են պարտավորությունները՝ վկայակոչելով համապատասխան մարմնի փաստաթղթերը:
Երկրորդ փուլում, եթե հարկատուն չի արձագանքում կամ չի կատարում իր պարտավորությունները, հարկային մարմինը անցնում է հաջորդ մակարդակ, որտեղ սկսվում են իրավաբանական գործընթացները: Այդ փուլում հարկային մարմինը կարող է կիրառել տույժեր և հարակից տնտեսական միջոցներ, ինչպիսիք են ֆինանսական պատիժները կամ ժամկետանց վճարումների գանձումը:
Այս փուլերի ընթացքում հարկ վճարողը պետք է ունենա հնարավորություն ներկայացնելու իր տեսակետը և, անհրաժեշտության դեպքում, բացատրելու իր իրավիճակը: Կարևոր է, որ հարկ վճարողները լինեն տեղեկացված այս գործընթացի մասին և ունենան միջոցներ իրենց իրավունքը պաշտպանելու համար:
Անձնական տվյալների պաշտպանություն հարկային գործընթացներում
Հարկային պարտավորությունների գանձման գործընթացներում անհրաժեշտ է ուշադրություն դարձնել անձնական տվյալների պաշտպանության խնդիրներին: ՀՀ օրենսդրությամբ սահմանված են նաև այն դրույթները, որոնք ապահովում են հարկ վճարողների անձնական տվյալների անվտանգությունը: ՀՀ ՊԵԿ-ն պարտավորված է պահպանել հարկ վճարողների անձնական տվյալները, որոնք հավաքվում են հարկային գործընթացների ընթացքում:
Այսօր, երբ համացանցն increasingly օգտագործվում է պատգամավորական կապերի ապահովման համար, հարկ վճարողները պետք է լինեն զգուշավոր իրենց անձնական տվյալների հրապարակման առումով: Հարկային մարմինները պետք է ապահովեն, որ բոլոր վերոնշյալ գործընթացները տեղի ունենան ապահով միջավայրում, որը չի խախտում հարկ վճարողների իրավունքները:
Ըստ օրենքի, յուրաքանչյուր հարկ վճարող ունի իրավասություն ձեռք բերել տեղեկատվություն իր հարկային պարտավորությունների և պարտքերի վերաբերյալ: Այնուամենայնիվ, հարկ վճարողները պետք է վստահ լինեն, որ իրենց տրամադրված անձնական տվյալները չեն օգտագործվի բացասական նպատակներով, և այդ տեղեկատվությունը պահպանվում է գաղտնի: