Ժողովրդին մատչելի դարձնելու գործընթացի փորձարկում
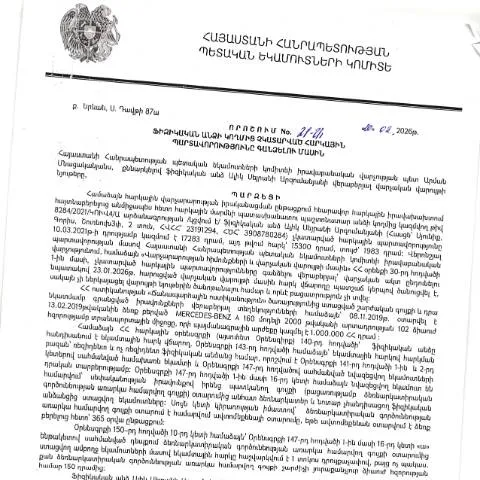
Այս փաստաթուղթը կարևոր դեր է խաղում հարկային պարտավորությունների իրականացման գործընթացում, հատկապես այն քաղաքացիների համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.02.2026 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 21-Ա որոշումը նպատակ ունի հրապարակել այդ պարտավորությունների վերաբերյալ տեղեկություններ, որոնք անհրաժեշտ են քաղաքացիներին:
Պատճառները և նշանակությունը
Հայաստանի Հանրապետության հարկային համակարգում հարկային պարտավորությունները կատարելը պարտադիր է, և դրանք չեն կարող լինել անտեսված: Հարկային պարտավորությունների չկատարման պարագայում քաղաքացիները կարող են ենթարկվել պատժամիջոցների, որոնք կարող են հանգեցնել նյութական վնասների:
Փաստաթուղթը նրանց համար ստեղծում է հնարավորություն ճանաչել պարտավորությունները, գնահատել իրավիճակը և անհրաժեշտ գործողություններ ձեռնարկել:
Փաստաթղթի ձևը և նրա լրացման ուղեցույցը
Այս փաստաթուղթը կապակցված է ֆիզիկական անձի հարկային պարտավորությունների վերաբերյալ:
Արդյունքում, քաղաքացիները պետք է լրացնեն հետևյալ բաժինները.
- Հասցե: Հարկ վճարողի հասցեն, որը պետք է համապատասխանի փաստաթղթում նշված տվյալներին:
- Հարկային համարը: Հարկ վճարողի հարկային համարը, որը տրամադրվում է ՀՀ ՊԵԿ կողմից:
- Պարտավորությունների նկարագրություն: Նկարագրեք պարտավորությունները, որոնք չեն կատարվել:
- Սպասվող քայլերը: Կծառայեք տեղեկությունները, թե ինչ միջոցառումներ եք ցանկանում ձեռնարկել պարտավորությունները կատարելու համար:
Լրացման խորհուրդներ
Լրացման ընթացքում հաշվի առեք հետևյալ կետերը.
- Երևում է, որ բոլոր տվյալները ճշգրիտ ու առանց սխալների են:
- Եթե որևէ կետ անհայտ է, պատճառաբանությունը պետք է հնարավորինս հստակ լինի:
- Խուսափեք գրանցել չափազանց շատ կամ ոչ ադեկվատ տեղեկություններ:
Առցանց և ավանդական ընդունման ալիքներ
ՀՀ ՊԵԿ-ն առաջարկում է տարբեր ալիքներ փաստաթղթերի ընդունման համար:
| Ալիք | Նկարագրություն | Ակտիվություն |
|---|---|---|
| Առցանց | Ելնելով քո անձնական համարը, կարող եք լրացնել և ուղարկել փաստաթուղթը ՀՀ ՊԵԿ-ի կայքում: | Այո |
| Ավանդական | Հնարավոր է նաև ներկայացնել փաստաթուղթը ուղեղի միջոցով կամ անմիջական միջավայրում: | Այո |
Փաստաթղթի տեղակայման և հաստատման գործընթաց
Այն բանից հետո, երբ փաստաթուղթը ներկայացված է, ՀՀ ՊԵԿ-ն իրականացնում է դրա ստուգումը:
Քայլերը ներառում են.
- Վերլուծություն փաստաթղթերի:
- Հատուկ անհրաժեշտության դեպքում քաղաքացին կարող է հրավիրվել լրացուցիչ տեղեկություններ տրամադրելու համար:
- Ներկայացնում են որոշումը, որը լրացվում է համապատասխան նշումների հետ:
Պաշտոնական արձագանքը և հաջորդ քայլերը
Փաստաթուղթը ներկայացնելուց հետո քաղաքացիները ստանում են պաշտոնական արձագանք:
Այն կարող է լինել.
- Պարտավորությունների անվճարումը և հարցերի լուծումը:
- Երբեմն կարող են առաջարկվել նաև ժամկետային երկարաձգումներ:
- Կարող են լինել նաև խստացված միջոցառումներ, եթե պարտավորությունները չկատարվեն:
Փաստաթղթի տարանջատումը այլ վարչական գործընթացներից
Այս փաստաթուղթը չի գործում մեկուսացված, այլ համակցված է այլ վարչական գործընթացների հետ:
Արժե հաշվի առնել.
- Այն կարող է լինել կապված վարչական վարույթի հետ, որը վերաբերում է հարկային հարցերին:
- Գումարային վարչական պարտավորությունների այլ ձևեր:
- Նախարարությունների միջեւ փոխկապակցվածությունից ելնելով:
Որպես վերջաբան
Այս փաստաթղթի շրջանակներում քաղաքացիները ունեն հնարավորություն արագ և առանց խնդիրների լուծել իրենց հարկային պարտավորությունները:
Ամփոփելով, փաստաթղթերի ներկայացման եւ հստակեցման գործընթացը բնորոշ է ՀՀ հարկային համակարգի արդյունավետությանը:
Բողոքարկման գործընթացը
Բողոքարկման գործընթացը, որը սկսվում է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կայացրած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 21-Ա որոշման հիման վրա, կարևոր է այն անձանց համար, ովքեր ցանկանում են վերացնել իրենց հարկային պարտավորությունների մասին տրված որոշումը: Այս գործընթացը նախատեսում է, որ դիմողը կարող է ներկայացնել բողոքարկման դիմումը, որին կցվում են համապատասխան փաստաթղթերը և հիմնավորումները:
Բողոքարկման դիմումը պետք է ներկայացնել ՀՀ ՊԵԿ համապատասխան ստորաբաժանում, որտեղ անհրաժեշտ է նշել անձի՝ ՀՎՀՀ-ն, անձնագիրը, ինչպես նաև որոշման համարն ու ամսաթիվը: Բողոքարկման գործընթացը պետք է իրականացվի 30 օր ժամկետում որոշման հրապարակումից հետո, և այն կարող է ներկայացվել ինչպես գրավոր, այնպես էլ էլեկտրոնային կերպով՝ օգտագործելով ID քարտ կամ էլեկտրոնային ստորագրություն:
Պետք է նկատի ունենալ, որ բողոքարկման գործընթացը ենթադրում է որակավորում, և եթե դիմումի հիմքերը չեն բավարարում օրենսդրությամբ սահմանված պահանջներին, ապա բողոքն կարող է մերժվել: Շտապելու դեպքում, դիմողը կարող է դիմել նաև դատարան, սակայն այս դեպքում անհրաժեշտ է նախապես բացահայտել բոլոր վարչական բողոքարկման ճանապարհները:
Հարկերի գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ շրջանակներում հարկերի գանձման գործընթացը ունի մի շարք առանձնահատկություններ, որոնք կարևոր են հարկ վճարողների համար: Նախ, հարկային պարտավորությունների գանձման գործընթացը սկսվում է հարկ վճարողի նկատմամբ հաշվարկված հարկերի վերաբերյալ որոշման հիման վրա: Այս որոշումը ներկայացվում է համապատասխան հարկային գրասենյակում, որտեղ հարկ վճարողի հայտը և տվյալները վերլուծվում են:
Հարկային պարտավորությունների գանձումը կարող է իրականացվել մի շարք մեթոդներով, այդ թվում՝ հարկային արտոնությունների, վճարումներից խուսափելու դեպքերի և այլ օրենքներով սահմանված միջոցների միջոցով: Կարևոր է նաև նշելը, որ հարկային վճարումները կարող են կայացվել տարբեր եղանակներով՝ դրամական փոխանցումներ, բանկային վճարումներ, էլեկտրոնային վճարային համակարգեր:
Բացի այդ, հարկային պարտավորվածությունների գանձման գործընթացը ենթադրում է նաև պարտաճանաչության միջոցների կիրառումը: Եթե մի անձ չի կատարում հարկային պարտավորությունները, ապա ՀՀ ՊԵԿ-ը կարող է անցնել պահանջելու միջոցների, ինչպիսիք են՝ հարկային հաշվարկների վերանայումը, պարտքի հավաքումը:
Նորարարություններ հարկային վարչության ոլորտում
Հայաստանյան հարկային վարչության ոլորտում բազմաթիվ նորարարություններ են կատարվում, որոնք ուղղված են հարկային պարտավորությունների կատարման վեթերանացմանը և վարչական գործընթացների պարզեցմանը: Դրանցից են՝ էլեկտրոնային ծառայությունների ընդլայնումը, հեռահար կապի միջոցների ավելացումը, ինչպես նաև հարկ վճարողների տվյալների ավտոմատացված մշակումը:
Նորարարությունների շրջանակներում նույնպես մշակվում են ծրագրեր, որոնք հնարավորություն տալիս են հարկ վճարողներին վերահսկել իրենց հարկային պարտականությունները՝ օգտագործելով թվային գործիքներ: Այս գործիքները ներառում են անձնական հաշվետվությունների ստեղծումը, որում հնարավոր կլինեն տեսնել պատճենները և հարկային պարտավորությունների այցելությունները՝ ըստ ժամանակահատվածի:
Նաև հարկային վարչությունը ակտիվորեն համագործակցում է միջազգային կազմակերպությունների հետ, որի արդյունքում հայաստանյան հարկային օրենսդրությունը լուսաբանվում է միջազգային չափանիշներով, ինչը հնարավորություն է տալիս բարելավել հարկային վարչական միջավայրն ու խթանել ներդրումները տարբեր ոլորտներում: