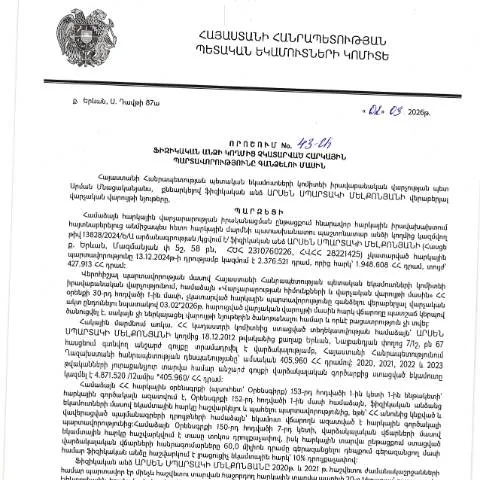
Փոփոխությունը, որում արտացոլված են հարկային պարտավորությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 02.03.2026 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 43-Ա որոշումը բացահայտում է այն բարդությունները, որոնց բախվում են ֆիզիկական անձինք, երբ խոսքը գնում է հարկային պարտավորությունների կատարմանը։ Այս փաստաթուղթը հանդիսանում է խիստ կարևոր փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների գանձման գործընթացը, որը պետք է լրացվի և ներկայացվի համապատասխան պետական մարմիններին:
Ռազմավարական քայլեր՝ հարկային պարտավորությունների կատարման գործընթացում
Հարկային պարտավորությունները չկատարելու դեպքում ֆիզիկական անձինք կարող են բախվել իրավական հետևանքների։ Օրինակ, ձգված ժամկետները կամ սխալները կարող են հանգեցնել տուգանքների կամ դատական գործընթացների։ Այդ պատճառով, հարկային պարտավորությունների վերաբերյալ այս որոշման մանրամասները կարևոր են ոչ միայն օրենքի պահպանման, այլ նաև անձնական ֆինանսական անվտանգության պահպանման համար:
Հոդվածի հիմունքները
Արժեվորելով այս որոշումը, հարկային մարմինները ունեն իրավունք պահանջել հարկային պարտավորությունների կատարումը։ Օրենքով նախատեսված փաստաթղթերում նշվում է, որ հարկային մարմինները պետք է հանդես գան համաձայնեցված ձևերով՝ ապահովելով, որ յուրաքանչյուր քաղաքացին իր պարտավորությունները կատարի ժամանակին։
Դիմումը լրացնելու և ներկայացնելու կարգը
Այս որոշման հիման վրա կազմված դիմումը պետք է լրացվի առավելագույն ուշադիր։ Այն ներառում է մի շարք կարևոր կետեր, որոնցից յուրաքանչյուրն ունի իր նշանակությունը՝ պարզեցնելով գործընթացը:
Դիմումի հիմնական բաժները
- Հարկային կոդ: Հարկային գումարի և պարտավորությունների հստակ նշում։
- Անձնական տվյալներ: Ֆիզիկական անձի անուն, ազգանուն, ազգությունը, Համահայկական Վարչական Հաշվառման Համար (ՀՎՀ)։
- Կապի տվյալներ: Հեռախոսահամար, ηλεκτρονային հասցե, որոնք կօգնեն հարկային մարմիններին տիրապետել դիմողի հետ կապի առումով։
Դիմումը ներկայացնելու ձևերը
Դիմումը կարող է ներկայացվել մի քանի ձևերով, որոնք ունեն տարբեր առավելություններ։ Ահա դրանց հիմնական տարբերությունները:
| Դիմելու ձև | Նկարագրություն | Առավելություններ |
|---|---|---|
| Արժեքավոր էլեկտրոնային ծառայություն | Դիմումը ներկայացվում է առցանց, օգտագործելով էլեկտրոնային ստորագրություն: | Արագություն՝ ընթացակարգը ավարտվում է ավելի արագ: Ապահովություն՝ թղթային ձևաթղթերի վտանգ չկա: |
| Թղթային ներկայացում | Դիմումը ներկայացվում է թղթային ձևով, հաշվի առնելով բոլոր անհրաժեշտ կոնկրետ պայմանները: | Ներառականություն՝ կարող է օգտագործվել նաև այն անձանց համար, ովքեր չեն կարողանում օգտագործել տեխնոլոգիաներ: |
| Գործնական ներկայացում | Դիմումն ուղղվում է հարկային մարմնի գրասենյակ: | Ներգրավվածություն՝ հնարավորություն է տալիս դիմողին անմիջականորեն հարցեր տալ և ստանալ պատասխան: |
Հարկային պարտավորություններն ու բարդությունները
Հարկային պարտավորությունները կարող են առաջացնել բարդություններ, հատկապես երբ խոսքը վերաբերում է ֆիզիկական անձանց, ովքեր ապրում են արտերկրում կամ ունեն բազմազան ֆինանսական աղբյուրներ։ Այսպիսի դեպքերում հարկային մարմինները կարող են պահանջել լրացուցիչ ապացույցներ, իսկ դիմողները պետք է պատրաստ լինեն ներկայացնել համապատասխան փաստաթղթեր:
Որոշակի դեպքերի առանձնահատկությունները
- Արտերկրյա անձինք: Ուշադրության կենտրոնում պետք է լինի հարկային օրենքների համապատասխանությունը երկու երկրներում:
- Չափահասները: Հարկային պարտավորություններին մասնակցում են նաև երիտասարդները, ովքեր ունեն եկամուտ:
- Արտասահմանյան ֆինանսական աղբյուրներ: Պետք է ստուգվի, արդյոք հարկային մարմինները պահանջում են լրացուցիչ տեղեկություններ:
Դիմումի ընթացքի հետևում
Դիմումը ներկայացնելուց հետո կարևոր է հետևել դրա ընթացքին։ Դա կարող է իրականացվել տարբեր եղանակներով՝ անհրաժեշտության դեպքում դիմելով հարկային մարմիններին:
Հետևելու հիմնական քայլերը
- Նշված հեռախոսահամարով կամ էլեկտրոնային հասցեով կապ հաստատել հարկային մարմնին:
- Դիմման կարգավիճակը կարող է ստուգվել նաև պաշտոնական կայքում:
- Վերջին միջոցը՝ անձամբ այցելել հարկային մարմին:
Պատասխանատվության կողմից առաջացող հետևանքները
Հարկային պարտավորությունների չկատարմանը կարող են լինել հետևանքներ, որոնք պետք է հաշվի առնվեն:
- Տուգանքների կիրառումը: Պետք է պատրաստ լինել արտասահմանյան ֆինանսական աղբյուրների հետ բացակայության պատճառով առաջացող տուգանքների:
- Դատական գործընթացներ: Եթե համաձայնագիրը չի կատարվում, հարկային մարմինները կարող են անցկացնել դատական գործընթացներ:
- Վարկային պատմության ազդեցությունը: Չի կատարված պարտավորությունները կարող են ազդել վարկային պատմության վրա:
Գործընթացի արդյունավետությունը
Այս փաստաթուղթը և դրա կիրառումը նպաստում են ուժեղացման համար, ինչպես նաև ապահովում են օրենքի պահպանման համար անհրաժեշտ մեխանիզմները։ Հարկային մարմինների հետ ճիշտ համագործակցությունը կարող է թույլ տալ խուսափել խնդիրներից և կիրառել օրենքի բոլոր դրույթները:
Քայլեր՝ արդյունավետության բարձրացման համար
- Տեղեկատվության հավաքում: Իրականացնել նախնական ուսումնասիրման գործընթաց:
- Մասնագիտական խորհրդատվություն: Եթե անհրաժեշտ է, դիմել իրավաբանների կամ հարկային խորհրդատուների օգնությանը:
- Տվյալների ստուգում: Հնարավորինս ավելի վաղ ստուգել բոլոր տվյալները:
Որոշման նշանակությունն ու հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 02.03.2026 թվով 43-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների կատարման պայմանների և կարգավորման համար: Այդ որոշմամբ ֆիզիկական անձանց՝ մասնավորապես Արսեն Սպարտակի Մելքոնյանի, նկատմամբ այն կետերը, որոնք նախատեսում են հարկային պարտավորությունների գանձումը, սպառնում են զգալի հետևանքներով: Որոշման մեջ նշվում են նաև պարտավորությունների չկատարման պատճառները և համապատասխան օրենքների հոդվածները, որոնք կիրառվում են տվյալ պարագայում: Ազգային օրենսդրությունը թույլ է տալիս հարկային մարմիններին իրականացնել հարկային պարտավորությունների գանձում, ինչը վեր հանելով հարկատուի իրավունքները և պարտավորությունները, հնարավորություն է տալիս ապահովել պետական բյուջեի կայունությունը:
Հարկային պարտավորությունների գանձման կարգը
Հարկային պարտավորությունները գանձելու գործընթացը ենթադրում է մի շարք քայլեր, որոնք պետք է հետևվեն հարկային մարմինների կողմից: Նախ, հարկային մարմինը պետք է դիմի հարկատուին` տեղեկացնելով չկատարված պարտավորությունների մասին: Եթե հարկատուն այդ մասին չարձագանքի կամ չկատարի պարտավորությունները, ապա կարող է ընտրվել հարկային պարտավորությունների գանձման երկրորդ փուլը, որը ներառում է հարկային պարտավորությունների գանձում` օրենքի պահանջներին համապատասխան:
Դրան հաջորդում է հարկային վարչության կողմից հարկատուի ֆինանսական միջոցների ուսումնասիրությունը, որտեղ թերացումները կարող են հանգեցնել հարկային պարտավորությունների հարկային հաշվարկների ամփոփմանը և, որ ամենակարևորն է, գանձման: Պետությունը հնարավորություն պետք է ունենա իրականացնել հարկային պարտավորությունների սպառումն ակտիվներ, որոնք կարող են ներառվել հարկային պարտավորությունների գանձման գործընթացում:
Քաղաքացիական իրավունքները և պաշտպանումը հարկային պարտավորությունների գանձման ժամանակ
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման գործընթացը ենթադրում է, որ հարկատուի իրավունքները պետք է լիարժեք պահպանվեն: Այդ պատճառով, հարկային մարմինները պարտավոր են ապահովել, որ բոլոր իրավունքները, որոնք կապված են հարկատուի պաշտպանությանը, պահպանվեն: Քաղաքացիները իրավունք ունեն օգտվել օրենքով սահմանված բոլոր պաշտպանական միջոցներից, ներառյալ դրանց դիմումը դատարան:
Դիտարկելով Արսեն Սպարտակի Մելքոնյանի պարագայում, հարկային մարմինը պետք է համապատասխան հաշվարկներ ներկայացնի, որոնք հիմնավորում են պարտավորությունների գանձման նախադրյալները: Եթե հարկատուի իրավունքները խախտվել են, հարկատուն իրավունք ունի դիմել դատարան՝ պահանջելով հարկային մարմիններից առգրավելու համար կատարված գործողությունների ბათարումը: