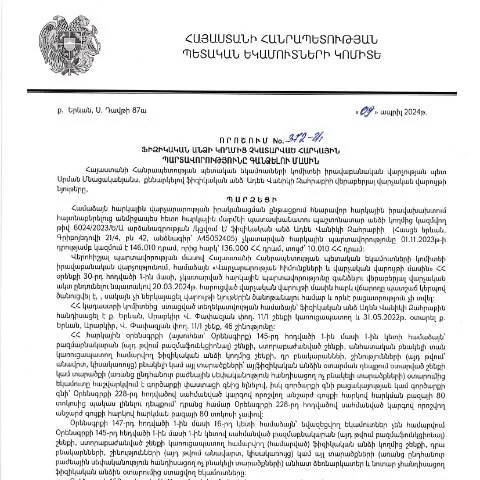
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 09.04.2024թ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 372-Ա որոշման նշանակությունը
ՀՀ ՊԵԿ 372-Ա որոշումը, որը հրապարակվել է 2024 թվականի ապրիլի 25-ին, հանդիսանում է կարևորագույն փաստաթուղթ, որն ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների կատարելու համար: Այս որոշումը թույլ է տալիս հարկային վարչությանը վարել գործողություններ՝ ուղղված պարտավորությունների կատարումն ապահովելու համար:
Հայաստանի հանրապետության հարկային օրենսդրության շրջանակներում, այս փաստաթուղթը կարևոր դեր է խաղում հարկային պարտավորությունների կարգավորման գործընթացում, ինչը կարևորագույն դեր է խաղում պետության ֆինանսական համակարգում:
Ովքեր կարող են ներկայացնել այս որոշման հիման վրա դիմում
Այս որոշումն ուղղվում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Ընդ որում, դիմումը կարող են ներկայացնել թե այն անձինք, ովքեր արդեն ստացել են հարկային ծանուցումներ, թե նրանք, ովքեր դեռևս չեն ստացել այն:
Դրանով բացվում է հնարավորություն հարկային պարտավորությունների վերաբերյալ հակասությունները կարգավորելու և անհրաժեշտ վճարումները կատարելու համար:
Դիմումի լրացման մանրամասները
- Դիմումի ձևը: Դիմումն անհրաժեշտ է լրացնել պաշտոնական ձևով, որը կարող եք գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
- Պահանջվող տեղեկություններ: Դիմումում պետք է ներառվեն անձնական տվյալներ, այդ թվում՝ Անձնագիր, ՀՎՀՀ, էլեկտրոնային հասցե:
- Ավելացված փաստաթղթեր: Այն մարդկանց համար, ովքեր ունեն ֆինանսական դժվարություններ, կարելի է ներկայացնել համապատասխան փաստաթղթեր, որոնք ապացուցում են ֆինանսական վիճակը:
Դիմումը ներկայացնելու գործընթացը
Դիմումը կարող է ներկայացվել առցանց կամ անձամբ: Առցանց ներկայացնելու դեպքում անհրաժեշտ է օգտվել ՀՀ ՊԵԿ էլեկտրոնային համակարգից, որտեղ էլ ձեզ կպահանջվի մուտքագրել անձնական տվյալները և մասշտաբով փաստաթղթերը:
Եթե դիմումը ներկայացվում է անձամբ, ապա անհրաժեշտ է այցելել մոտակա հարկային վարչություն և ներկայացնել լրացված դիմումը և պահանջվող փաստաթղթերը:
Անհրաժեշտ քայլեր դիմումը ներկայացնելու համար
- Ձևել դիմումը ըստ նշված պահանջների:
- Հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Ուղարկել դիմումը առցանց կամ ներկայացնել անձամբ:
- Սպասել հարկային վարչության պատասխանին:
Ամսաթվերի նշանակությունը և գործընթացի ընթացքը
| Իրավական գործընթացի փուլ | Ամսաթիվ |
|---|---|
| Դիմումի ներկայացման ժամկետ | 2024թ. ապրիլի 25-ից հետո |
| Պատասխան ստանալու ժամկետ | 15 աշխատանքային օր |
| Հարկային պարտավորությունների մարող ժամկետ | Պատասխանին համապատասխան 30 աշխատանքային օր |
Ինչ տեղի կունենա դիմումի մերժման դեպքում
Եթե դիմումը մերժվում է, հարկային վարչությունը պարտավոր է տրամադրել հիմնավորում՝ մերժման պատճառները բացատրելով: Մերժման դեպքում քաղաքացին կարող է ներկայացնել վերաքննիչ դիմում՝ հիմնավորելով իր դիրքորոշումը:
Մերժման պատճառները կարող են ներառել՝ լրացվող տեղեկությունների անբավարարություն, բացակա փաստաթղթեր կամ այլ իրավական հիմքեր:
Տեղեկատվություն մերժման կամ սխալների մասին
Եթե դիմումի ժամանակ առաջանում են սխալներ, ապա կարևոր է արագորեն շտկել դրանք՝ դիմելով հարկային վարչություն կամ՝ լրացնելով նոր դիմում:
Խնդրեր լուծելու համար անհրաժեշտ է նաև կապվել ՀՀ ՊԵԿ խորհրդատվական կենտրոնի հետ, որտեղ մասնագետները կարող են տրամադրել բացատրություններ և առաջարկություններ:
Քայլեր և խորհուրդներ դիմումի հաջող ընդունման համար
- Ստացված տեղեկատվությունը պետք է լինի լիարժեք և ճշգրիտ:
- Այցելել հարկային վարչության կայքը՝ տեղեկանալու վերջին փոփոխությունների մասին:
- Մանրամասն ուսումնասիրել բոլոր պահանջները և նախապես հավաքել անհրաժեշտ փաստաթղթերը:
Կազմակերպային հոդվածներ և օգտակար հղումներ
ՀՀ ՊԵԿ պաշտոնական կայքում դուք կարող եք գտնել բազմաթիվ օգտակար տեղեկություններ, որոնք վերաբերում են հարկային պարտավորություններին, ինչպես նաև համապատասխան օրինակներ և մոդելներ:
Այս տեղեկատվությունը թույլ է տալիս քաղաքացիներին ունենալ ավելի լավ պատկերացում իրենց իրավունքների և պարտականությունների մասին, ինչպես նաև կազմակերպել իրենց հարկային պարտավորությունները:
Որոշման վերաբերյալ մանրամասներ
09.04.2024թ. ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 372-Ա որոշումը ներառում է մի շարք կարևոր դրույթներ, որոնք վերաբերում են այն հարկային պարտավորություններին, որոնք չեն կատարվել տվյալ ֆիզիկական անձի կողմից: Ադեն Վանիկի Զոհրաբի դեպքում, ով ունի ՀՎՀՀ (հարկային վճարողի համարը) և անձնագիր (A45052405), որոշումը հիմք է տալիս պարտավորությունները գանձելու համար:
Դրանով իսկ, հարկային մարմինները պարտավոր են ապահովել, որ բոլոր հարկային պարտավորությունները ճիշտ և ժամանակին իրականացվեն, ինչը կարևոր է պետության եկամուտների կայունության համար: Այս որոշումն ուժի մեջ մտնելուց հետո, համապատասխան մարմիններն ունեն իրավասություն սկսել հարկային պարտավորությունների գանձման գործընթացը տարբեր միջոցներով, ներառյալ՝ հարկային պարտավորությունների վերաբերյալ նամակի ուղարկումը, հարկային ծանուցումները, և անհրաժեշտության դեպքում՝ դատարանի միջոցով միջոցառումների իրականացումը:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձումը ՀՀ-ում իրականացվում է մի շարք փուլերով, որից յուրաքանչյուրն ունի իր առանձնահատկությունները և պահանջները: Նախ, հարկային մարմինները պետք է կատարեն պարտավորությունների հաշվարկ, որում կընթերցվեն պարտավորությունների գանձման դեմքով նշված գումարները:
Հարկային մարմինները պարտավոր են տեղեկացնել պարտավորությունների մասին ֆիզիկական անձին, և այս դեպքում՝ Ադեն Վանիկի Զոհրաբին: Տեղեկացման գործընթացը, ընդհանուր առմամբ, պահանջում է, որ հարկային մարմինները կատարեն պաշտոնական ծանուցումներ, որոնք կարող են առաքվել ինչպես էլեկտրոնային, այնպես էլ նամակային եղանակներով:
Հարկային պարտավորությունների գանձումը կարող է իրականացվել նաև դատական կարգով, եթե պարտավորությունները չեն կատարվում կամ վճարումները չեն կատարվում ժամանակին: Դատարանները նաև կարող են հաստատել հարկային մարմինների պահանջները, որոնք վերաբերում են պարտավորությունների գանձմանը:
Կարևոր է նշել, որ վարչական վարույթները պետք է կատարվեն օրենքի շրջանակներում և չեն կարող խախտել հարկ վճարողի իրավունքները: Նաև, հարկ վճարողները կարող են ներկայացնել իրենց տեսակետները և պաշտպանական փաստարկները վարչական վարույթի ընթացքում, ինչը թույլ է տալիս ապահովել արդար դատաքննություն:
Հարկային պարտավորությունների խախտման հետևանքները
Հարկային պարտավորությունների չկատարման կամ ուշացման հետևանքները կարող են լինել բավականին ծանր: ՀՀ ՊԵԿ-ն ունի իրավունք կիրառել տարբեր պատժամիջոցներ, ներառյալ՝ տուգանքներ, որոնց չափերն կարող են տարբեր լինել կախված պարտավորության տեսակից և սուբյեկտի վիճակից:
Այս իրավիճակներում, հարկ վճարողները պարտավորվում են հրատապ միջոցներ ձեռնարկել իրենց պարտավորությունները կատարելու համար, քանի որ տուգանքների չափը կարող է աճել ոչ միայն սկզբնական գումարի, այլ նաև տույժերի արդյունքում:
Հարկային մարմինները նաև կարող են որոշել ձեռնարկել հարկային պարտավորությունների բռնագծման գործողություններ, ինչպիսիք են սառեցումը բանկային հաշիվներում կամ այլ տույժեր, որոնք կապվում են ֆիզիկական անձի ֆինանսական միջոցների հետ:
Այս ամենը վկայում է այն մասին, որ հարկային պարտավորությունների կատարման անհրաժեշտությունը չի միայն իրավական, այլև տնտեսական նշանակություն ունի և պարտավորեցնում յուրաքանչյուր անձի լինել զգոն: