Ներածություն՝ հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
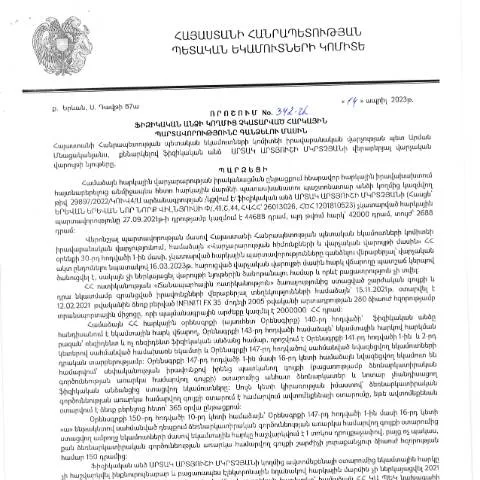
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 342-Ա որոշումը կարևոր քայլ է հարկային պարտավորությունների կատարման վերահսկողության գործընթացում։ Այս որոշումը հնարավորություն է տալիս պետական մարմիններին իրականացնելու պարտավորություններ, որոնք հարկ վճարողները չեն կատարել։ Տվյալ գործընթացը ուղղված է հարկային մուտքերի ապահովմանը, պետական բյուջեի կայունությանը՝ միաժամանակ ապահովելով հարկ վճարողների իրավունքների պաշտպանությունը։
Ովքեր են շահառուները և ինչ իրավիճակներում կարող են դիմել
Այս որոշման շրջանակներում շահառուներն են բոլոր ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել։ Նշված խմբում կարելի է առանձնացնել մի շարք ենթախմբեր՝
- Արտասահմանում բնակվող ֆիզիկական անձինք: Նրանք, ովքեր հարկային պարտավորություններ ունեն, սակայն գտնվում են այլ երկրում։
- Իրավաբանական անձանց ներկայացուցիչները: Երբ իրավաբանական անձը չի կատարում իր պարտավորությունները, իսկ որոշումը տարածվում է նաև նրանց վրա։
- Խոցելի խմբերի անդամներ: Մասնավորապես, նրանք, ովքեր լինում են սոցիալական խնդիրների առաջ, կարող են ստանալ հատուկ վերաբերմունք։
Ինչպես է իրականացվում պրոցեսը՝ օրենքի շրջանակներում
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է ՀՀ ՊԵԿ-ի կողմից համապատասխան վարչության կողմից։ Սա ներառում է մի շարք քայլեր՝
- Դիմումի ներկայացում: Պարտավորություններ չունեցող անձը պետք է լրացնի դիմում՝ ներկայացնելով իր տվյալները, պարտավորությունների մանրամասները։
- Հարկային պարտավորությունների վերլուծություն: Վարչությունը ուսումնասիրում է ներկայացված տվյալները՝ որոշելու համար, արդյոք դիմումը համապատասխանում է օրենքի պահանջներին։
- Ակնհայտ փաստերի հաստատում: Եթե անհրաժեշտ է, կարող են պահանջվել լրացուցիչ փաստաթղթեր, ինչպիսիք են եկամտային հաշվետվությունները կամ այլ ֆինանսական փաստաթղթեր։
Դիմումի լրացման առանձնահատկությունները
Դիմումը պետք է լրացվի շատ ուշադիր՝ հաշվի առնելով, որ անգամ փոքր թերությունները կարող են հանգեցնել դիմումի մերժմանը։ Նախարարությունը սահմանում է որոշակի պահանջներ դիմումի ձևերի համար, ինչպիսիք են՝
- Բողոքների/խնդրների նշում: Եթե դիմողը նախորդում է որևէ ապօրինի գործողություն, պետք է մանրամասն նկարագրի այն։
- Կոնտակտային տվյալների ճշտություն: Վճարողը պետք է ապահովի, որ իր կոնտակտային տվյալները (հեռախոսահամար, էլ. փոստ) ճշգրիտ նշված լինեն, որպեսզի հնարավոր լինի կապ հաստատել։
- Ավտոմատացված համակարգի օգտագործումը: Այսօր բազմաթիվ վարչություններ ապահովում են էլեկտրոնային դիմումների լրացման հնարավորություններ, ինչը զգալիորեն հ облегчացնում է գործընթացը։
Ինչպես է իրականացվում դիմումի քննարկումը
Դիմումների քննարկման գործընթացը կազմակերպում է ՀՀ ՊԵԿ-ը՝ ըստ «Փոխհամագործակցության կարգի»։ Դիմումը քննարկվում է համապատասխան վարչությունում, որտեղ մասնագետները մանրամասն ուսումնասիրում են ներկայացված փաստաթղթերը և ընդունում որոշումներ։
Եթե դիմումը հաստատվում է, քաղաքացին կստանա պաշտոնական տեղեկագիր տրված որոշման մասին, որը կարող է ուժի մեջ մտնել անմիջապես կամ որոշակի ժամկետում։
Անհրաժեշտ փաստաթղթերի նախապատրաստում
Դիմելու գործընթացը ենթադրում է որոշակի փաստաթղթերի ներկայացում, որոնք պետք է պատրաստվեն հատկապես ուշադիր։ Ֆիզիկական անձինք պետք է ապահովեն՝
| Փաստաթուղթ | Նկարագիր | Տվյալները |
|---|---|---|
| Հարկային զեկույց | Պարտավորությունների մասին տեղեկություններ | Պահանջվող ամսաթիվ |
| Անձնագրային փաստաթուղթ | Հարկ վճարողի ինքնությունը հաստատող փաստաթուղթ | Հաշվեհամար |
| Հեռախոսահամարը | Կապի համար | Նկարագիր |
Ինչպես հետևել դիմումի ընթացքին
Դիմումի ընթացքը կարող է հետևվել մի շարք եղանակներով:
- Էլեկտրոնային հարթակները: ՀՀ ՊԵԿ-ը ապահովում է էլեկտրոնային հարթակներ, որտեղ քաղաքացիները կարող են մուտք գործել իրենց անձնական հաշիվները և տեսնել դիմումների վիճակը։
- Հեռախոսային կարգաբերումներ: Հնարավոր է նաև զանգահարել համապատասխան վարչություն և պարզել դիմումների ընթացքը։
- Հանձնաժողովի հետ կապ: Քաղաքացիները կարող են կապ հաստատել իրենց դիմումի քննարկմամբ զբաղվող մասնագետների հետ՝ ցանկացած հարցի համար։
Ընթացքի հնարավոր արգելափակումները և բողոքարկման կարգը
Եթե դիմումը մերժվել է, քաղաքացին իրավունք ունի բողոքարկելու այս որոշումը։ Բողոքարկման գործընթացը պետք է իրականացվի հատուկ ձևով՝
- Բողոքի ներկայացում: Ուղարկել բողոք՝ նշելով պատճառները, թե ինչու է դիմողը համարվում, որ որոշումը սխալ է։
- Փաստաթղթերի հավելում: Եթե անհրաժեշտ է, պետք է տրամադրվեն նոր փաստաթղթեր՝ բողոքը աջակցելու համար։
- Հետևողականություն: Բողոքարկման գործընթացը երկարաձգում է որոշումների ընդունման ժամկետները, ինչը կարող է հանգեցնել ժամանակային ուշացման։
Ելքային դրույթներ և օրենսդրական հիմքեր
Քաղաքացիական իրավունքի եւ հարկային համակարգի պահպանությունը պայմանավորված է ՀՀ Սահմանադրությամբ եւ «Հարկային օրենսգիրքը» (Օրենք N 96-Ն)։ 2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 342-Ա որոշումը հիմնված է նախորդ օրենքների եւ իրավական ակտերի վրա։ Այս որոշման հիմնական նպատակն է խթանել հարկային կարգապահությունը եւ ապահովել պետական բյուջեի լրատվությունը։ Այս նպատակին հասնելու համար, անհրաժեշտ է հաշվի առնել, որ ՀՀ հարկային օրենսգիրքը նախատեսում է տարվա ընթացքում մաս-մաս որոշումների ընդունումը, որոնց յուրաքանչյուրի վրա կարող են ազդել տարբեր արտահայտություններ, ինչպիսիք են եկամուտը, սոցիալական պարտավորությունները եւ այլ հարկային գործառույթներ։ Որոշման մեջ ընդգծված են այն հիմնական դրույթները, որոնք նպատակ ունեն կարգավորել ֆիզիկական անձանց հարկային պարտավորությունները, ինչպես նաեւ դրանց ժամկետները։
Դրական և բացասական հետեւանքները
Այս որոշման ընդունման փոփոխականությունները կարող են հանգեցնել տարբեր հետեւանքների, ինչպես դրական, այնպես էլ բացասական։ Դրական հետեւանքներից կարելի է նշել, որ ֆիզիկական անձանց հարկային պարտավորությունների կատարումը հնարավորություն է ընձեռում պետական բյուջեին համալրել անհրաժեշտ ֆինանսական միջոցներով, որոնք կնպաստեն երկրի զարգացմանը։ Բացի այդ, այդպիսով, քաղաքացիներն ավելի ուշադիր են դառնում իրենց հարկային պարտավորությունների նկատմամբ, ինչը նաեւ նվազեցնում է ապօրինի գործողությունները։ Անդրադառնալով բացասական հետեւանքներին, կարող ենք նշում անել, որ որոշման կիրառումը կարող է առաջացնել անհանգստություն ֆիզիկական անձանց շրջանում, քանի որ նրանք կարող են զգալ, որ հարկային վերակառուցումը կարող է լինել կոշտ եւ նրանց նկատմամբ կարող են կիրառվել խիստ միջոցներ։ Սա կարող է հանգեցնել այն վիճակին, երբ որոշ քաղաքացիներ կարող են հրաժարվել կատարել իրենց պարտավորությունները՝ fearing the consequences of the decision, which may lead to legal complications and increased stress levels.
Հարկային պարտավորությունների կատարման ընթացակարգը
Դրանից հետո, երբ ֆիզիկական անձը որոշում է կատարել իր հարկային պարտավորությունները, նա պետք է հետևի որոշակի քայլերին, որպեսզի պարտավորությունները կատարվեն ըստ օրենքի։ Առաջին հերթին, հարկատուն պետք է ապահովի իր հարկային ֆայլի ճշգրտությունը, որը կարելի է ստուգել ՀՀ ՊԵԿ կայքում կամ էլեկտրոնային բջջային հավելվածում, եթե նա ունի առանցքային նույնականացման քարտ։ Վերոյիշյալից հետո, եթե հարկային պարտավորությունների կատարումը անհրաժեշտ է իրականացնել գումարային փոխանցման միջոցով, հարկատուն պետք է անցնի համապատասխան բանկային գործառնություն, որը պաշտպանում է նրա ֆինանսական տվյալները։ Նման գործողությունները նույնպես կարող են կատարվել էլեկտրոնային եղանակով՝ օգտվելով անվճար ծառայություններից, որոնք տրամադրում են բանկերը։ Այսպիսով, հարկային պարտավորությունների կատարումը, ինչպես նաև դրանց վերահսկումը, պետք է իրականացվեն մի շարք քայլերով, որոնք նպատակ ունեն ապահովել օրենքի գերակայությունը եւ հարկային կարգապահությունը։