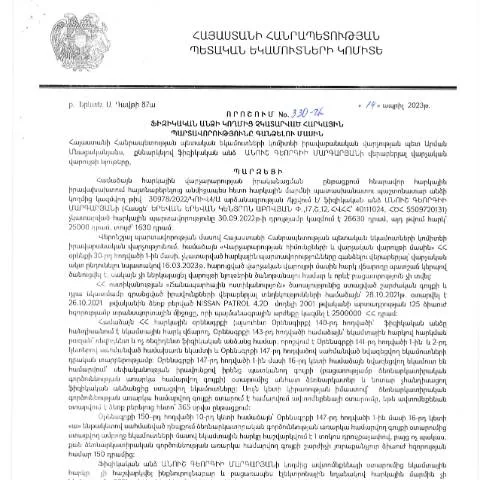
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ վճիռը և դրա նշանակությունը
2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Անուշ Գեորգիի Մարգարյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 330-Ա որոշումը կարևոր քայլ է հարկային վարչարարության ոլորտում: Այս փաստաթուղթը գանձման գործընթացի կարգավորում է, որը պետք է կատարեն ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ։ Հիմնականում, այս որոշումը նպատակ ունի արդյունավետորեն կազմակերպել հարկային պարտավորությունների կատարումը, ինչը միաժամանակ նպաստում է պետության եկամուտների ավելացմանը:
Որոնք են «330-Ա» որոշման կարևորությունները և ազդեցությունը անելիքների վրա
Այս որոշման արդյունքում, հարկային պարտավորությունները կատարելու հարցում առաջանում են նոր պարտավորություններ, իսկ դրանց իրականացումը կարող է ունենալ հետևանքներ որպես:
- Հարկերի գանձումը: Ֆիզիկական անձինք, ովքեր չպետք է կատարեն իրենց հարկային պարտավորությունները, կարող են ենթարկվել հարկային գանձման:
- Անհրաժեշտությունը օպերատիվ գործողությունների: Անհրաժեշտ է արագ արձագանքել հարկային պահանջներին, որպեսզի չհայտնվեք անկանոն իրավիճակներում:
- Օպտիմալացման հնարավորությունները: Հասկանալի է, որ որոշման ընդունման արդյունքում հարկ վճարողները կստանան ավելի հստակ տեղեկատվություն իրենց պարտավորությունների մասին:
Պրոցեսի քրոնոլոգիա. Ինչպես է ձևավորվում հարկային պարտավորությունների գանձումը
Հարկային պարտավորությունները գանձելու գործընթացը սկսվում է որոշման ընդունումով և ներառում է մի շարք կարևոր քայլեր:
- Հարկային պարտավորությունների բացահայտում: Քանի որ որոշման ընդունման պահին, հարկային մարմիններն իրականացնում են տնային հետազոտություններ:
- Ծանոթացում հարկ վճարողի հետ: Անհրաժեշտ է, որ հարկ վճարողը ստանա համապատասխան տեղեկատվություն նրա պարտավորությունների մասին:
- Հարկերի գանձման գործընթացը: Նշված որոշման հիման վրա, հարկային մարմինները սկսում են գանձման գործընթացն:
- Հետադարձ կապ հարկ վճարողի հետ: Հարկային մարմինները կապվում են հարկ վճարողի հետ, որպեսզի պարզաբանեն տվյալների ճիշտությունը:
Մինչև և հետո. Ժամանակացույցը որոշման իրականացման համար
Նշված որոշումը ընդունվում է, սակայն հարկ վճարողները պետք է իմանան դրա ժամանակացույցը:
| Ամսաթիվ | Նախապատրաստական գործողություններ | Արդյունքներ |
|---|---|---|
| 14.04.2023 | Դիտարկում և որոշման ընդունում | Բացահայտվում են հարկ վճարողների պարտավորությունները: |
| 16.06.2023 | Կայքում հրապարակում | Հարկ վճարողները ստանում են տեղեկատվություն: |
| 2023 թ. հուլիս | Գանձման գործընթացի մեկնարկ | Նախապատրաստական աշխատանքներ: |
Նկարագրություն և ձևակերպումներ. Ինչպես լրացնել և ներկայացնել
Հարկային պարտավորությունների գանձման գործընթացի շրջանակներում, հարկ վճարողները պետք է լրացնեն հատուկ ձևաթուղթ, որը հիմք է ծառայում գանձման համար:
Այն կարևոր է հետևել մի քանի քայլերի:
- Լրացնել համապատասխան ձևը՝ նշելով բոլոր պարտավորությունները:
- Ներկայացնել անհրաժեշտ փաստաթղթերը՝ հիմնավորելու պարտավորությունների գոյությունը:
- Առավելագույնս հասկանալի ձևով ներկայացնել տեղեկատվությունը:
- Վստահ լինել, որ բոլոր փաստաթղթերը կգրանցվեն:
Հարկային մարմինների գործառույթները և վերանայումները
Հարկային մարմինների կողմից իրականացվող գործընթացները շատ կարևոր ենք, քանի որ դրանք ընդգրկում են վճարների վերահսկողության և հարկ վճարողների հետ շփման տարբեր փուլեր:
Հարկային մարմինները անհրաժեշտ է, որ հետևեն որոշման իրականացմանը, իսկ այդ ընթացքում պետք է պատշաճ կերպով տրամադրեն տեղեկություն:
- Հարկային տեղեկություններ: Հարկային մարմինները պետք է տրամադրեն տեղեկատվություն պարտավորությունների մասին:
- Տեսչական գործողություններ: Հարկային մարմինները կարող են իրականացնել տեսչական գործողություններ՝ վստահվելու համար, որ պարտավորությունները կատարվում են:
- Ուսումնասիրություն և վերանայում: Հարկային մարմինները պետք է ուսումնասիրեն և վերանայեն յուրաքանչյուր պարտավորություն:
Ռեսուրսներ և աջակցություն պարտավորությունների կատարման համար
Հարկային պարտավորությունների կատարման համար հարկ վճարողները կարող են օգտվել տարբեր ռեսուրսներից:
- Հարկային խորհրդատվություն: Հարկային գնահատիչները կարող են տրամադրել տեղեկություններ և աջակցություն:
- Հարկային կենտրոններ: Հարկային կենտրոնները նախատեսված են հարկ վճարողների համար՝ անհրաժեշտ տեղեկատվություն ստանալու նպատակով:
- Էլեկտոնային ծառայություններ: Հարկային մարմինները տրամադրում են էլեկտրոնային ծառայություններ՝ արագ և արդյունավետ կերպով որոշումների ստացման համար:
Վերջնական որոշումներ և հետևանքներ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը որդեգրում է կարևոր դեր հարկային համակարգի զարգացման մեջ:
Բացի այդ, հարկ վճարողները պետք է իմանան, որ անտեսելու դեպքում կարող են ունենալ հետևանքներ:
- Տուգանքներ: Ակտիվ գանձման ընթացքում կարող են կիրառվել տուգանքներ:
- Հարկային պարտավորությունների ավելացում: Անտեսելու դեպքում պարտավորությունները կարող են ավելանալ:
Այսպիսով, հարկ վճարողները պետք է ճիշտ մոտեցում ունենան իրենց հարկային պարտավորությունների կատարման գործընթացում, և հետևեն օրենքի պահանջներին:
Մասնագիտական հաշվետվություն և իրավաբանական հիմնավորումներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 330-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, հիմնախնդրային է թե՛ մասնագիտական, թե՛ իրավաբանական տեսանկյունից: Այս որոշումը նախատեսում է հարկային պարտավորությունների ձևավորման և գանձման հարցերի կարգավորում, ինչը կարևոր է հարկային վարչարարության արդյունավետության ապահովման համար:
Այս որոշման մեջ առկա ընթացակարգերը և իրավաբանական հիմնավորումները հիմք են հանդիսանում հարկային իշխանությունների գործունեության թափանցիկության ապահովման և հարկային պարտավորությունների նկատմամբ վերահսկողության ուժեղացման համար: Օրինակ, կայացված որոշումն առավելագույնս մանրամասն սահմանում է այն պայմանները, որոնց հիման վրա կարող են կիրառվել հարկային պարտավորությունները, ինչպես նաև դրանց կատարումը:
Հարկային պարտավորությունների գանձման մեթոդաբանություն
330-Ա որոշումը ներկայացնում է հարկային պարտավորությունների գանձման մի շարք մեթոդներ, որոնք կիրառվում են տարբեր իրավիճակներում: Հարկային մարվող պարտավորությունները կարող են լինել տարբեր բնույթի և ծավալի. այդ պատճառով հարկային մարմինները պարտավոր են մշակել համապատասխան մեթոդաբանություն գանձման գործընթացի համար:
Առաջին հերթին, որոշման շրջանակներում վարույթները պետք է իրականացվեն հետևյալ քայլերով. հարկային պարտավորությունների ներկայացում, դրանց ստուգում և վերլուծություն, պարտավորությունների կատարման մասին համապատասխան ծանուցումների առաքում, ինչպես նաև, անհրաժեշտության դեպքում, հարկային պարտավորությունների գանձման գործընթացի սկսում:
Տեղեկատվական տեխնոլոգիաների օգտագործումը հարկային պարտավորությունների գանձման գործընթացում բարձրացնում է արդյունավետությունը: Օրինակ, հարկային պարտավորությունների մասին տեղեկությունները կարող են ստացվել էլեկտրոնային եղանակով, ինչը խուսափում է վարչական ծախսերից և արագացնում է գործընթացը:
Հարկային պարտավորությունների գանձման ընթացքում հաճախակի սխալներ և դրանց կանխարգելում
Հարկային պարտավորությունների գանձման գործընթացում հաճախ հանդիպում են մի շարք սխալներ, որոնք կարող են հանգեցնել ֆինանսական կորուստների և իրավաբանական խնդիրների: 330-Ա որոշման կիրառման ընթացքում պետք է ուշադրություն դարձնել հակադրություններին և կարգաբերումներին, որոնք կարող են ծագել:
Հիմնական սխալներից մեկն այն է, երբ հարկային մարմինները սխալ տեղեկություններ են օգտագործում պարտավորությունների հաշվարկման համար: Հաճախակի սխալներից են նաև չլրացված կամ սխալ լրացված փաստաթղթերը, ինչպիսիք են հարկային հայտարարագրերը:
Այս սխալները կանխելու համար հարկային մարմինները պետք է իրականացնել մշտադիտարկում և անդրադարձնել հարկ վճարողներին՝ պարզաբանումներ տրամադրելով հարկային գործընթացի վերաբերյալ, ինչպես նաև տրամադրելով համապատասխան տեղեկատվություն՝ կասկածների և անհասկացությունների բացառման համար:
Բացի այդ, հարկային վճարողների համար ստեղծելու է հատուկ տեղեկատվական հարթակ, որտեղ նրանք կարող են օգտվել առկա օրենքներից և հարկային քաղաքականության դրույթներից, որը նաև կնպաստի իրավական գիտակցության բարձրացմանը: