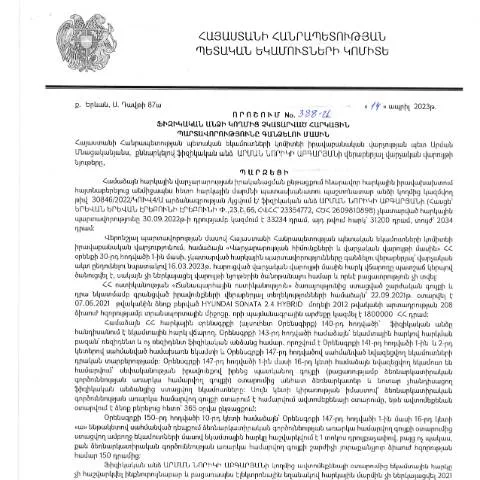
Հարգելի քաղաքացիներ և հարկատուներ, կարևոր տեղեկություն՝ 388-Ա որոշման մասին
2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 388-Ա որոշումը նշանակալի է Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարման գործընթացում: Այս որոշումը կարող է լինել կենսական նշանակության որպես միջոց, որը օգնում է ապահովել հարկային պարտավորությունների կատարումը, ինչը շատ կարևոր է երկրի տնտեսության կայունության և զարգացումների համար:
Այն, ինչ առանձնացնում է 388-Ա որոշումը այլ նմանատիպ փաստաթղթերից
Այս որոշումը, ի տարբերություն այլ հարկային կարգավորումների, կենտրոնանում է ֆիզիկական անձանց նկատմամբ հարկային պարտավորությունների կատարման մեխանիզմների վրա: Դրա հիմնական նպատակն է ձևավորել հստակ և արդիական գործընթաց, որն ուղղված է հարկային պարտավորությունների կատարման մշակման և վերահսկման համար:
Հիմնական տարբերություններ
- Ֆիզիկական անձանց վրա կենտրոնացում: Այս որոշումը վերաբերում է միայն ֆիզիկական անձանց, ինչպիսին են անհատ ձեռնարկատերերը և այլ հարկ վճարողներ:
- Գանձման մեխանիզմներ: Պահանջվում է հարկային պարտավորությունների կատարումը, ինչը ներառում է նաև գանձման գործընթացի առկայությունը:
- Հստակ ժամկետներ: Նաև այլ փաստաթղթերում նշված ժամկետների և պայմանների ակնառու խստություն:
Փաստաթղթերի նախապատրաստում՝ ըստ իրավիճակի
Կարևոր է, որ հարկ վճարողները նախապատրաստեն համապատասխան փաստաթղթեր, որոնք ցույց կտան իրենց պարտավորությունների կատարման գործընթացը:Այսպիսով, փաստաթղթերն անհրաժեշտ են տարբեր իրավիճակների համար:
Հարկային պարտավորությունների հավաքագրում
| Իրավիճակ | Պահանջվող փաստաթղթեր | Մեծամասշտաբ տեղեկություններ |
|---|---|---|
| Հարկային պարտավորությունները բխում են | Հարկային հաշվետվություններ, անդրանիկ հայտարարություններ | Պահանջվում է տարվա ընթացքում ներկայացված հայտարարությունների հավաքագրում: |
| Շահույթների ազդեցություն | Հաշվետվություններ և ֆինանսական հայտարարություններ | Ֆինանսական տարեկան հաշվետվություններ, որոնք ցույց են տալիս շահույթը: |
| Ուղղակի հարկերի հաշվարկ | Հարկային գործառնությունների հաստատող փաստաթղթեր | Դրանք կարող են լինել հաշիվ-ապրանքագրեր, պայմանագրեր: |
Ապահովագրություն՝ պետական կառավարման կարգավորող մարմինների կողմից
388-Ա որոշման շրջանակներում պետական կառավարման մարմինները պարտավոր են հաստատել վարելու և վերահսկելու մեխանիզմներ: Այդպիսի կառուցվածքը հնարավորություն է տալիս քաղաքացիներին ազատվել հնարավոր հարկային պարտավորություններից: Հարկային վարչությունը կարող է իրականացնել նախնական ստուգումներ՝ որոշելու համար, թե արդյոք հարկատուները կատարել են իրենց պարտավորությունները:
Փաստաթղթերի ներկայացման ալիքները և դրանց տարբերությունները
Պետական կառավարման մարմինները թույլ են տալիս տարբեր ալիքներ՝ փաստաթղթերի ներկայացման համար:
Միջոցներ
- Առցանց ներկայացում: ՀՀ ՊԵԿ պաշտոնական կայքում առկա է հատուկ բաժին, որտեղ պետք է լրացվեն անհրաժեշտ փաստաթղթերը:
- Փաստաթղթերի առձեռն ներկայացում: Հարկ վճարողները կարող են այցելել հարկային գրասենյակներ և անձամբ ներկայացնել փաստաթղթերը:
- Էլեկտրոնային հրավերներ: Հարկ վճարողները կարող են էլեկտրոնային նորություն ստանալ իրենց անձնական էջերի միջոցով:
Մասնավոր դեպքեր՝ հարկային պարտավորությունների կատարման
Հարկ վճարողների համար կան հատուկ դեպքեր, որոնք կարող են ազդել պահանջների կատարման վրա:
Հարկ վճարողների հատուկ խմբեր
- Միջազգային քաղաքացիներ: Եթե դուք օտարերկրացի եք, դուք պետք է ստանաք համապատասխան փաստաթուղթ, որը հաստատում է ձեր հարկային կարգավիճակը Հայաստանում:
- Մ Minder: Եթե հարկ վճարողը անչափահաս է, նրա ծնողները կամ պաշտպանները պետք է ներկայացնեն բոլոր անհրաժեշտ փաստաթղթերը:
- Կենսական կարևորություն: Եթե դուք ունեք բուժման կամ այլ կենսական կարիքներ, պետք է ներկայացնել բժշկական հաստատման և այլ փաստաթղթեր:
Դossiers-ի ընթացքը՝ վարչական մարմիններում
Եթե դուք ներկայացնում եք փաստաթղթերը, հարկ է իմանալ ընթացքը, որը պետք է հետևել: ՀՀ ՊԵԿ-ն ունի հստակ ընթացակարգ, որը պետք է պահպանել:
- Դոսյեի գրանցում: Ձեր ներկայացրած փաստաթղթերը պետք է գրանցվեն և ստացվեն համապատասխան գրանցման համար:
- Ուսում: Վարչությունը պետք է ուսումնասիրի ներկայացված փաստաթղթերը և որոշի՝ արդյոք հարկային պարտավորությունները կատարված են:
- Հետքաբերում: Մինչև 30 աշխատանքային օրերի ընթացքում պետք է կատարվի պատասխան:
Նախատեսված միջոցառումները և դրանց ազդեցությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 388-Ա որոշումն ընդգրկում է մի շարք միջոցառումներ, որոնք նպատակ ունեն բարելավել հարկային համակարգը և խթանել հարկային պարտավորությունների կատարումը: Այս որոշման շրջանակներում նախատեսվում է կատարել մի քանի կարևոր քայլեր՝ հարկատուների պարտավորությունների վերահսկումը և նրանց նկատմամբ կիրառվող պատիժները, քանի որ դա ուղղակիորեն ազդում է պետության ֆինանսական կայունության վրա: Ինչպես ցույց են տալիս փորձագիտական գնահատականները, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել պետությանը անհրաժեշտ ֆինանսական միջոցների բացակայության, ինչի հետևանքով տուժում են պետական ծրագրերն ու սոցիալական համակարգը:
Միջոցառումների արդյունքները դիտարկվելու են մասնավորապես հարկային եկամուտների աճի տեսանկյունից, ինչպես նաև հարկատուների ենթարկված պատժական միջոցների և հարկային մշակման բարձրացման պրակտիկայի առումով: Այն հնարավոր է, որ որոշումը կխթանի նաև հարկային դաշտում ավելի մեծ հաղորդակցություն և համագործակցություն, ինչը կարևոր է պետության և հարկատուների միջև վստահության հարաբերությունները ամրապնդելու համար:
Հարկային պարտավորությունների չկատարումը և նրա հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է ունենալ լուրջ հետևանքներ, որոնք պաշտոնապես սահմանված են ՀՀ հարկային օրենսդրության շրջանակներում: Առաջին հերթին, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել հարկային վարչության կողմից կիրառվող պատիժների, որոնք կարող են լինել ոչ միայն ֆինանսական բնույթի, այլև վարչական: Այսպիսով, անհրաժեշտ է նշել, որ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 388-Ա որոշման հիմքում դրված է հարկային պարտավորությունների կատարումը խթանելու ցանկությունը:
Եթե հարկատուները անտեսում են իրենց պարտավորությունները, ապա նրանք կարող են ենթարկվել վարչական պատասխանատվության, որն իրենից подразумевает հանգեցնելու պայմանները առանձին դեպքերում: Այս որոշման համաձայն, հարկային պարտավորությունները չկատարած անձինք կարող են հայտնվել իրավական հետևանքների առաջ, ինչպիսիք են գրավի կիրառումը կամ գույքի բռնագրավումը:
Անհրաժեշտ փաստաթղթերը և դիմումների ներկայացման կարգը
Հարկային պարտավորությունների կատարման գործընթացն ու դրա վերահսկումը պահանջում են համապատասխան փաստաթղթերի ներկայացում: Երկրորդական կարևորություն ունեցող փաստաթղթերը, որոնք կարող են պահանջվել հարկային վարչության կողմից, ներառում են` հարկային հաշվետվություններ, հարկային հայտարարագրեր, ուղարկված ծանուցագրեր և այլ պահանջվող նյութեր: Դրանք պետք է ներկայացվեն օրենքով սահմանված ժամկետներում՝ հնարավորինս արագ և արդյունավետ կերպով:
Դիմումների ներկայացման գործընթացը պետք է իրականացվի էլեկտրոնային ձևով, ինչը կնպաստի գործընթացի թափանցիկությանը և արդյունավետությանը: Հարկային վարչությունը նախատեսում է էլեկտրոնային ստորագրություն և անձնական համարը որպես կայուն միջոցներ, որոնք կնպաստեն դիմումների արագության և ամրության բարձրացմանը: