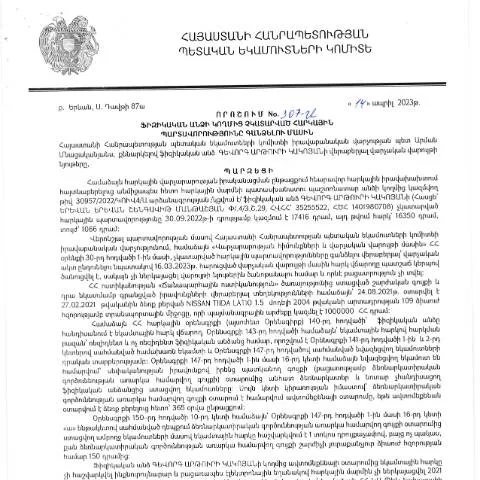
Վիճակագրական տվյալների հավաքագրում՝ հարկային պարտավորությունների վերաբերյալ
2023 թվականի ապրիլի 14-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 307-Ա որոշումը նախատեսում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձումը։ Այսօրինակ որոշումը մնում է կարևոր հանգամանք, որը վերաբերելու է ինչպես քաղաքացիներին, այնպես էլ պետության հարկային եկամուտներին։ Բացի այդ, այն հանդիսանում է կարևոր գործիք, որով պետությունը կարողանում է վերահսկել հարկային պարտականությունների կատարման գործընթացը։ Այս հոդվածում կներկայացվեն որոշման հիմնական նպատակը, կանոնակարգումները, ինչպես նաև հայտի լրացման և ներկայացման գործընթացը։
Որոշման պատմական և իրավական հիմքերը
ՀՀ կառավարության որոշումները, ինչպես 307-Ա-ն, գործում են կառավարության ընդունած օրենքների և կանոնակարգերի շրջանակներում։ Այս փաստաթուղթը բացառիկ չէ և ընդունվել է ՀՀ վարչական գործընթացների օրենսգրքի շրջանակում, որն ուժի մեջ է մտել 2025 թվականին, և որի նպատակն է կարգավորել բոլոր վարչական գործընթացները՝ ներառյալ հարկային պարտավորությունները։
Այս որոշումը տեղավորվում է Հայաստանի Հանրապետության հարկային քաղաքականության ռազմավարության մեջ, որը ձգտում է բարձրացնել հարկային խելամտությունը և կանխարգելել հարկային խարդախությունները։ ՀՀ ՊԵԿ-ի գործունեությունը, ներառյալ այս որոշումը, ուղղված է հարկային վերահսկողության ուժեղացմանը՝ կազմակերպությունների և ֆիզիկական անձանց հարկային պարտականությունների հետևողական կատարմամբ:
Որոշման կիրառելիության շրջանակները
Որոշման կիրառումը վերաբերում է բոլոր ֆիզիկական անձանց, որոնք պարտավոր են կատարել հարկային վճարումներ, սակայն որոշակի դեպքերում հարկային պարտավորությունները չեն կատարվել։ Այսպիսով, որոշումն իր մեջ պարունակում է համապատասխան ընթացակարգեր, որոնք կիրառվում են, երբ անձը խախտել է հարկային օրենսդրությունը:
- Հարկային պարտավորությունների չկատարման հիմքերը կարող են լինել տարբեր՝ սոցիալ-տնտեսական պայմաններից մինչև անձի անձնական իրավիճակները։
- Որոշումը նախատեսում է նաև հատուկ կարգապահական միջոցներ, եթե վճարումները չեն կատարվում ժամանակին։
- Քաղաքացիները, ովքեր գտնվում են ծանր սոցիալական վիճակում, կարող են դիմել պետությանը՝ հաշվի առնելով իրենց հանգամանքները։
Դիմումի ներկայացման գործընթացը
Ֆիզիկական անձինք, ովքեր ցանկանում են կատարել հարկային պարտավորությունների գանձման դիմում, պետք է հետևեն որոշակի ընթացակարգերին:
Դիմումի ձևակերպման քայլերը
- Նախապես անհրաժեշտ է հավաքել բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են, որ պարտավորությունները չեն կատարվել։
- Ընտրել համապատասխան Դիմում 307-Ա ձևը, որը կարելի է ներբեռնել ՀՀ ՊԵԿ պաշտոնական կայքից:
- Լրացնել դիմումը՝ նշելով բոլոր պարտավորությունների մանրամասները:
- Դիմումը պետք է ուղարկվի առցանց, և դրա ներկայացման համար պարտադիր է ունենալ էլեկտրոնային ստորագրություն:
Բացատրական աջակցություն և հնարավոր հարցումներ
Եթե քաղաքացու համար դժվարություններ են առաջանում դիմումը լրացնելու կամ ուղարկելու ընթացքում, ապա նրանք կարող են դիմել ՀՀ ՊԵԿ քննարկելու իրենց հարցերը մասնագետների հետ։ Դեռահաս ժամկետները կարող են տարբեր լինել, սակայն գրանցված հարցումները պետք է ունենան նաև գրավոր պատասխան:
Դիմումի ուշացում և հետևանքներ
Դիմումների ներկայացման ժամկետները պետք է խստորեն պահպանվեն, որովհետև ուշացված դիմումները կարող են ունենալ բացասական հետևանքներ՝ բացի հնարավոր քրեական պատասխանատվությունից:
Հետևանքներ
- Դիմումների ուշացումից հետո պետությունը կարող է կիրառել հավելյալ վճարումներ կամ տույժեր:
- Մինչև հարկային պարտավորությունները չկատարվեն, քաղաքացու հաշվեկշռում կարող են լինել սահմանափակումներ:
- Ընտրված ընթացակարգերի իրականացման արդյունքները կարող են վնասել ֆիզիկական անձի տնտեսական գործունեությանը:
Պետական մարմինների ներգրավվածությունը
Հարկային պարտավորությունների գանձման գործընթացում ներգրավված են մի շարք պետական մարմիններ, որոնց նպատակն է ապահովել պատշաճ և օրինական ընթացիկ գործընթաց:
| Պետական մարմին | Պատասխանատվություն |
|---|---|
| ՀՀ ՊԵԿ | Հարկային պարտավորությունների վերահսկողություն |
| Դիմումների մշակման գործընթաց | |
| ՀՀ կառավարության համապատասխան վարչությունները | Աջակցություն և խորհրդատվություն |
Անձնական իրավիճակները և բացառությունները
Երբեմն ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը կարող է բարդանալ՝ հաշվի առնելով նրանց անհատական իրավիճակները:
Առանձնահատկություններ
- Եթե դիմողը վեց ամսվա ընթացքում չի կատարել հարկային վճարումը, կարող է պահանջվել լրացուցիչ փաստաթղթեր՝ իրավիճակը հիմնավորելու համար:
- Երբեմն, եթե անձը գտնվում է դատարանի գործի մեջ, դրա ընթացքը կարող է նաև ազդել հարկային պարտավորությունների կատարելու վրա:
- Նախկինում սնանկության գործընթացում գտնվողները կարող են դիմել հարկային մարմիններին հատուկ կարգով:
Առաջատար տեխնոլոգիաների ներդրում՝ գործընթացի հեշտացումը
ՀՀ ՊԵԿ-ի կողմից գործարկված թվային համակարգերը հնարավորություն են տալիս քաղաքացիներին հեշտությամբ ներկայացնելու իրենց դիմումները՝ առանց անհրաժեշտության այցելելու պետական մարմինների:
Այս համակարգերը տրամադրում են նաև ծանոթագրություններ, որոնք թույլ են տալիս քաղաքացիներին հետևել իրենց դիմումի կարգավիճակին:
Վերջնական քայլերը և արդյունքները
Դիմումների մշակման գործընթացը պետք է ավարտվի համապատասխան ժամանակահատվածում, և քաղաքացիները պետք է լինեն զգուշավոր, որպեսզի չեն խախտեն օրենքը:
Հարկային պարտավորությունների կատարման գործընթացը կարևոր է ոչ միայն պետության, այլև քաղաքացիների համար, քանի որ այն ապահովում է սոցիալական ապահովությունը և հարկային եկամուտների կայունությունը:
Վարկանիշային համակարգի ազդեցությունը հարկային պարտավորությունների համաներում գործընթացում
ՀՀ ՊԵԿ կրում է կարևոր դեր հարկային պարտավորությունների համապատասխանության վերահսկման գործում, և 307-Ա որոշման ընդունումը ընդգծում է այն կարևորությունը, որ պետությունը տալիս է ֆիզիկական անձանց հարկային պարտավորությունների կատարելու հարցին: Վարկանիշային համակարգի ներդրումը, որը գնահատում է յուրաքանչյուր հարկ վճարողի վարկանիշը, թույլ է տալիս պետությանը խտրական մոտեցում ցուցաբերել հարկային պարտավորությունների կատարմանը:
Այս համակարգը հնարավորություն է տալիս բարի վարկանիշ ունեցող անձանց, հետևողականորեն կատարելու իրենց հարկային պարտավորությունները, օգտվելու որոշակի արտոնություններից, ինչպիսիք են տոկոսների նվազեցումը կամ հարկային պարտավորությունների մարումը համաներում կարգով: Այսպիսով, 307-Ա որոշումը, հանդիսանալով յուրահատուկ կարգավորիչ, նպաստում է հարկ վճարողների և պետության միջև վստահության ամրապնդմանը:
Հարկային պարտավորությունների մարման ընթացակարգի արդիականացումը
307-Ա որոշման ընդունումը նաև նշում է հարկային պարտավորությունների մարման նորացված ընթացակարգերի անհրաժեշտությունն ու կարևորությունը: Ներդրված փոփոխությունները ենթադրում են, որ ֆիզիկական անձինք պետք է ներկայացնեն իրենց հարկային պարտավորությունները մարմնելու վերաբերյալ համապատասխան փաստաթղթերը, որոնցում կհայտնվի նաև պարտավորությունների ժամկետային շահագործման նկարագիրը:
Այս գործընթացը պետք է իրականացվի առցանց, որը թույլ կտա արագ և արդյունավետ կերպով մշակել դիմումները և վերահսկել պարտավորությունների կատարման ընթացքը: Նորացված կարգը նախատեսում է օրենքով սահմանված ժամանակի շրջանակներում դիմումների ներկայացման obligatoriness:
Անհրաժեշտ փաստաթղթերը և փաստաթղթերի վավերականացման գործընթացը
Հարկային պարտավորությունների մարմնման գործընթացում կարևորագույն դեր է խաղում փաստաթղթերի ճիշտ պատրաստումը: 307-Ա որոշումը որոշում է, թե quais փաստաթղթեր պետք է ներկայացնեն ֆիզիկական անձինք: Իրականում, հարկ վճարողները պետք է ապահովեն, որ ներկայացված փաստաթղթերը համապատասխանեն ՀՀ ՊԵԿ պահանջներին:
Այս փաստաթղթերը ներառում են հարկային հաշվետվությունները, ֆինանսական հաշիվները, ինչպես նաև վավերացնող այլ փաստաթղթեր, որոնք ապացուցում են գործարքներն ու եկամուտները: Փաստաթղթերի վավերականացման գործընթացը կարող է իրականացվել առցանց միջոցով, ինչը ոչ միայն հեշտացնում է քաղաքացիների աշխատանքը, այլև նպաստում է վարչական գործընթացների արդյունավետությանը: