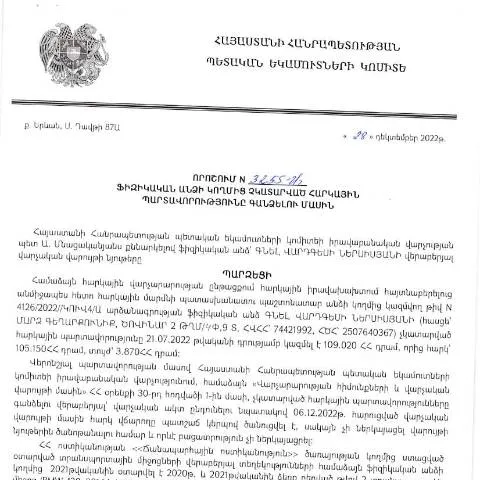
Ներդրած հարկային պարտավորությունների գանձման դինամիկա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2022 թվականի դեկտեմբերի 28-ին կայացված որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» պարունակում է կարևոր իրավական ինստիտուտ, որը հատուկ վերաբերում է այն քաղաքացիներին, ովքեր ունեն չկատարված հարկային պարտավորություններ: Այս փաստաթուղթը դառնում է առաջնային քայլ, որը պետք է ձեռնարկվի հարկային պարտավորությունների կատարումը կարգավորելու համար:
Հրամանազանգի և խիստ անհրաժեշտության առկայությունը
Անշուշտ, Հարկային օրենսդրության կիրառումը ենթադրում է գիտակցություն և համապատասխան քայլեր: Ենթադրվում է, որ քաղաքացիներն հետևում են իրենց հարկային պարտավորություններին, սակայն իրականում հաճախ ամեն ինչ անցնում է անուշադրության: Այդ իսկ պատճառով կառավարության որոշումը կարևոր է՝ քաղաքացիներին հիշեցնելու և հարկային պարտավորությունները կատարելու անհրաժեշտությունը:
Դիմումի առանձնահատկությունները և գործառույթները
Առանձնահատուկ է, որ այս որոշումը չի կարող համարվել սովորական ձև, քանի որ դրա բովանդակությունը հստակ սահմանում է, թե որն են այն քայլերը, որոնք հարկավոր է կատարելու որոշակի ժամանակահատվածում:
- Նպատակ: Այն նպատակով ստեղծվել է, որպեսզի քաղաքացիները ունենան ժամանակացույց և հստակ կիրառելի կանոններ՝ իրենց հարկային պարտավորությունները կատարելու համար:
- Հիմնական պահանջներ: Քաղաքացիները պետք է ունենան համապատասխան տեղեկատվություն իրենց հարկային պարտավորությունների վերաբերյալ:
- Հետադարձ կապ: Այդ գործընթացի շրջանակներում քաղաքացիները կարող են դիմել որոշակի հարցերով, ինչպիսիք են պարտավորությունների մնացորդները կամ հարցերի ուղղությունները:
Ովքեր են պարտավորություններ, որոնք ենթակա են գանձման
Հարկային պարտավորությունների գանձման գործընթացը վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Քաղաքացիները կարող են ընկալել, որ իրենց պարտավորությունը կարող է լինել՝
- Ակնկալվող եկամուտի հարկ.
- Ավելացված արժեքի հարկ.
- Այլ հարկային պարտավորություններ՝ ըստ տվյալ վարչական մեղադրանքի:
Այսինքն, եթե դուք ունեք հարկային պարտավորություններ, որը կապված է ձեր ֆինանսական կամ այլ գործունեության հետ, ապա դուք կարող եք անմիջականորեն ենթարկվել այս որոշման:
Ավելացված պահանջներ և ընթացակարգեր
Որպեսզի գործընթացն արդյունավետ լինի, այն պահանջում է հետևյալ քայլերը:
- Դիմումի լրացման գործընթաց: Քաղաքացիները պետք է լրացնեն համապատասխան դիմումները, որտեղ պետք է նշեն իրենց պարտավորությունների մանրամասները:
- Ստուգումներ: Պետք է իրականացվեն ստուգումներ, որոնք կվերահսկեն, թե արդյոք պարտավորությունը կատարվել է:
- Ապահովել փաստաթղթերի ամբողջականությունը: Տվյալների ճշգրտությունը կարևոր է:
Մանրամասներ հայտարարագրման և վճարման վերաբերյալ
Հարկային պարտավորությունների հայտարարումը պետք է կատարվի վերջին ժամկետում: Դա նշանակում է, որ եթե դուք չկատարեք խնդիրը, կարող են առաջանալ հետևյալ հետևանքները:
- Վճարային տուգանքներ: Չկատարելու դեպքում կարող են կիրառվել տուգանքներ:
- Դատական գործընթացներ: Չկատարելու դեպքում կարող է ձեռնարկվել դատական գործընթաց:
Էլեկտրոնային ծառայությունների օգտագործումը
Այս գործընթացը հաճախ իրականացվում է էլեկտրոնային ծառայությունների միջոցով, ինչը հանդիսանում է ժամանակակից տեխնոլոգիաների արդյունավետ կիրառման օրինակ:
- Էլեկտրոնային արտոնագիր: Բազմաթիվ քաղաքացիներ օգտվում են էլեկտրոնային ստորագրություններով:
- Կոնֆիդենցիալություն: Հարկային պարտավորությունների տվյալները պահպանվում են բարձր մակարդակի գաղտնիությամբ:
Հայտարարագրման և վճարման ընթացակարգերի ժամանակահատվածը
Հարկային պարտավորությունները վճարելու համար սահմանված ժամանակն է, որ պետք է պահել:
| Պարտավորության տեսակը | Վճարման վերջնաժամկետ |
|---|---|
| Ակնկալվող եկամուտի հարկ | Տվյալ տարվա մարտի 31 |
| Ավելացված արժեքի հարկ | Համաձայն հարկային օրենսդրության |
Հաշվետվություն և արդյունքը
Այս որոշումը, իր հերթին, նախատեսում է հաշվետվության պարտավորություններ: Մարդիկ պետք է կարողանան ապահովել, որ իրենց հաշվետվությունները համապատասխանեն մատակարարման փաստաթղթերին:
- Շրջանակ: Դա թերևս կարևոր է, որպեսզի մարդիկ կարողանան վերահսկել իրենց ֆինանսական պարտավորությունները:
- Հետևողականություն: Հարկային պարտավորությունների կատարումը պահանջում է շարունակական ուշադրություն:
Կառավարության որոշման ազդեցությունը հասարակության վրա
Այս որոշումը, ի վերջո, նպաստում է հարկային պարտավորությունների կատարելագործմանը, ինչը բերելու է ավելի առողջ հասարակական ֆինանսական համակարգ:
- Հավասարության սկզբունք: Ընդհանուր խոսքում, կարևոր է, որ բոլոր քաղաքացիները կատարեն իրենց պարտավորությունները:
- Նվազեցում սխալների: Համակարգի արդյունավետությունը նվազեցնում է սխալները:
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.12.2022թ․ որոշումը, որը վերաբերվում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր է այնպիսի գործընթացների համար, որոնք վերաբերում են հարկային համակարգի արդյունավետությանը: Հարկային պարտավորությունների կատարման գործընթացը ներառում է մի շարք քայլեր, որոնք պարտադիր են կատարելու, որպեսզի ապահովվի հարկային համակարգի կայունությունը և իրավասությունների հետևողականությունը:
Առաջին հերթին, հարկային պարտավորությունների կատարումը սկսվում է հարկատուի գրանցմամբ։ Հայտնի է, որ յուրաքանչյուր ֆիզիկական անձ հանդիսանում է հարկատու, և հարկային պարտավորությունները ձևավորվում են նրա գործունեությունից: Այնուհետև, հարկային վարչությունը, օրինակ՝ ՀՀ ՊԵԿ-ը, իրականացնում է հարկային պարտավորությունների ստուգումներ, որոնք կարող են ներառել ինչպես վառելիքի հարկ, այնպես էլ եկամտային հարկ:
Եթե հարկատուն չի կատարում իր պարտավորությունները, ՊԵԿ-ը կարող է սկսել համապատասխան միջոցառումներ, ինչպիսիք են նախազգուշացումները կամ հարկային պարտավորությունների կատարման պահանջները: ՊԵԿ-ը նախօրոք իրազեկում է հարկատուին, որպեսզի վերջինս հնարավորություն ունենա լուծել հարցը նախքան ավելի խստագույն միջոցառումների ձեռնարկումը:
Իրավական հիմքեր և պատասխանատվություն
28.12.2022թ․ որոշումը իրավական հիմքեր է ստեղծում այն դեպքերի համար, երբ ֆիզիկական անձիք չեն կատարում իրենց հարկային պարտավորությունները: ՀՀ օրենքները, մասնավորապես՝ «Հարկային օրենսդրության հիմունքները», սահմանում են ինչպես հարկային պարտավորությունների կատարման կարգը, այնպես էլ պատասխանատվության չափը:
Հարկային պարտավորությունների չկատարման դեպքում ֆիզիկական անձը ենթակա է պատասխանատվության: Այս պատասխանատվությունը կարող է լինել թե վարչական, թե քրեական բնույթի, կախված պարտավորության չկատարման բնույթից և դրա հետևանքներից: Օրինակ, եթե հարկատուն դիտավորյալ խուսափում է հարկերի վճարումից, նա կարող է ենթարկվել քրեական պատժի:
Հարկային վարչությունը, որպես վերահսկող մարմին, իրավունք ունի կիրառել համապատասխան միջոցներ՝ հարկային պարտավորությունները վերականգնելու համար, ինչպես նաև կիրառել ֆինանսական տուգանքներ, որոնք կարող են էական ֆինանսական հետևանքներ ունենալ:
Ֆիզիկական անձանց համար աջակցության մեխանիզմներ
ՀՀ ՊԵԿ-ը, հասկանալով հարկային պարտավորությունների կատարման դժվարությունները, ներդրել է մի քանի աջակցության մեխանիզմներ ֆիզիկական անձանց համար: Սա կարևոր է, հատկապես այն քաղաքացիների համար, ովքեր կարող են ունենալ ֆինանսական դժվարություններ:
Առաջին հերթին, ՀՀ ՊԵԿ-ը նախանշել է, որ հարկ վճարողները կարող են դիմել հարկային վարչությանը՝ ներկայացնելով համապատասխան փաստաթղթեր, որոնք կարող են հիմնավորել իրենց ֆինանսական վիճակը: Այս փաստաթղթերը կարող են ներառել եկամտի կրճատման մասին տեղեկանքներ կամ այլ վկայականներ:
Մյուս կողմից, ՊԵԿ-ը հաճախ կազմակերպում է տեղեկատվական սեմինարներ և դասընթացներ, որոնց նպատակն է կրթել հարկատուներին հարկային պարտավորությունների կատարման կարևորության մասին: Սա օգնում է քաղաքացիներին ավելի լավ հասկանալ իրենց իրավունքներն ու պարտականությունները, ինչպես նաև կարողությունները՝ կիրառելով հարկային արտոնություններ:
Այսպիսով, հարկային պարտավորությունների կատարման գործընթացը և առկա աջակցության մեխանիզմները կարևոր դեր են խաղում ՀՀ հարկային համակարգի կայունության և արդյունավետության ապահովման գործում: