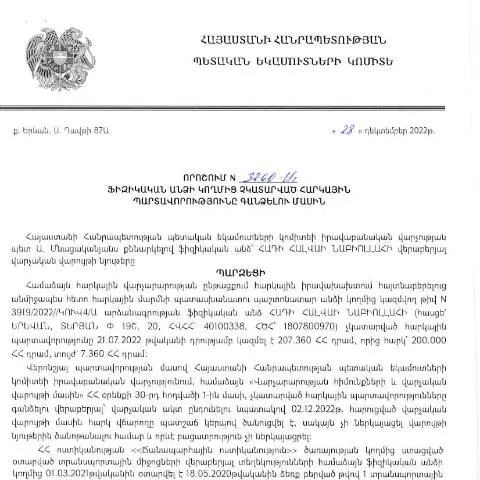
Հարկային պարտավորությունների գանձումը. Սույն որոշման նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.12.2022թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումն արձանագրում է հարկային պարտավորությունների համապարփակ կարգավորում, որն ուղղված է այն անձանց նկատմամբ, ովքեր խախտել են իրենց հարկային պարտավորությունները։ Այս փաստաթուղթը կարեւոր դեր է խաղում պետական կառավարման գործընթացում և ուղղված է հարկային պարտավորությունների կատարումն ապահովելու նպատակով:
Ովքեր և ինչ պայմաններում պիտի դիմեն
Այս որոշմանը հիմք հանդիսացող փաստաթուղթը կարող են ներկայացնել ֆիզիկական անձինք, ովքեր ենթակա են հարկային պարտավորությունների, սակայն դրանք չեն կատարել սահմանված ժամկետներում։ Մասնավորապես, այսպիսի դիմումի ներկայացումը պահանջվում է այն դեպքերում, երբ :
- Անձը արդեն իսկ ստացել է հարկային պարտավորությունների վերաբերյալ ծանուցում, սակայն դրական արձագանք չի տվել;
- Հարկային մարմինն իր հերթին որոշում է կայացնում՝ հարկային պարտավորությունները գանձելու գործընթացը մեկնարկելու մասին;
- Դիմողը ցանկանում է քննարկել կամ բողոքարկել իր նկատմամբ պարտավորությունների գանձման գործընթացը:
Ներկայացման գործընթացը և պահանջվող փաստաթղթերը
Ֆիզիկական անձինք, ովքեր ներկայացնում են խնդրագիր, պետք է նախապես պատրաստվեն որոշակի փաստաթղթերի, որոնք կսատարեն իրենց դիմումը:
- Հարկային պարտավորությունների ծանուցում. Այս փաստաթուղթը պետք է լինի վերջին նորացված տարբերակը;
- Անձնագրի պատճեն: Պահանջվում է անձի ինքնության հաստատման նպատակով;
- Հարկային հաշվետվություններ: Դրանք պետք է ներկայացվեն, եթե անձը ունի բացակայող հաշվետվություններ;
- Դիմումի ձևաթուղթ: Լրացված և ստորագրված;
Ներկայացման եղանակները
Դիմումը կարող է ներկայացվել ինչպես առկայծությամբ, այնպես էլ էլեկտրոնային եղանակով՝ ըստ ՀՀ ՊԵԿ կայքում սահմանված կարգի:
- Առկայծի միջոցով: Դիմողը պետք է այցելել համապատասխան հարկային մարմին, ներկայացնել հայտը և սպասել արձագանքին;
- Էլեկտրոնային եղանակով: Անհրաժեշտ է ունենալ հարկային էլ-հաշվետու և լրացնել համապատասխան դաշտերում:
Գործընթացի շարունակականությունը
Դիմումի ներկայացումից հետո հարկային մարմինը պարտավոր է հաշվի առնել դիմումը և արձագանքել նրան սահմանված ժամկետներում։ Եթե դիմումը ընդունվում է, ապա դիմողին կտրամադրվի տեղեկություն հարկային պարտավորությունների կատարման վերաբերյալ:
Թյուր մեկնաբանությունների և սխալների կարգավորումը
Այդ գործընթացում, եթե դիմողը ստանում է բացասական պատասխան, ապա նա իրավունք ունի բողոքարկել այդ որոշումը՝ ներկայացնելով իր փաստարկները:
- Հարկային մարմինը պարտավոր է վերանայել դիմումը՝ հաշվի առնելով նոր փաստեր;
- Եթե ծագում են անորոշություններ, դիմողը կարող է դիմել իրավաբանական խորհրդատվության ծառայություններին:
Դիմումից հետո սպասվող իրավական հետևանքները
Այս որոշման կիրառումը կարող է ունենալ տարբեր իրավական հետևանքներ՝ կախված դիմողի վարքագծից:
- Եթե խնդիրը լուծվում է դրական ճանապարհով, ապա պարտավորությունները պարտաճանաչ կատարվում են;
- Եթե դիմումը մերժվում է, ապա կարող են կիրառվել լրացուցիչ կարգավիճակներ՝ ինչպես ֆինանսական, այնպես էլ իրավական:
Հարկային պարտավորությունների պատասխանատվությունը
Սույն որոշմամբ սահմանված պարտավորությունների չկատարումն ուղեկցվում է պատասխանատվությամբ, որը կարող է արտահայտվել ՝
- Ֆինանսական տույժեր: Հարկային մարմիններն իրավունք ունեն կիրառել տույժեր՝ կապված չկատարված պարտավորությունների հետ;
- Իրավական քայլեր: Եթե դիմողը կրկին չի կատարում իր պարտավորությունները, կարող են արվում կոնկրետ իրավական գործողություններ;
Դիմումի լրացման տեխնիկական կողմերը
Դիմումի ձևաթուղթը պետք է լրացվի բավականին ուշադիր:
- Յուրաքանչյուր տարածք պետք է լինի ճիշտ և ամբողջական լրացված;
- Անունները, ազգանունները և փաստաթղթերի թվերը պետք է համընկնեն;
- Հնարավորինս էլեկտրոնային ստորագրություն պետք է կիրառվի:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Հարկային պարտավորությունները գանձելու գործընթացում վճարողի իրավունքները և պարտականությունները պետք է դիտարկվեն մանրամասն: Դրանք ներառում են հարկային մարմինների կողմից իրականացվող գործողությունները, որոնք հիմնված են ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումների վրա:
Նախ, հարկային պարտավորություններն իրենց մեջ ներառում են եկամտային հարկեր, ԱԱՀ, գույքի հարկ, և այլ հարկեր, որոնք պարտավոր է վճարել յուրաքանչյուր ֆիզիկական անձ: Հարկային պարտավորությունները գանձելու նպատակով հարկային մարմինները կիրառելի են օրենքի հիման վրա, որի շրջանակներում կարող են կիրառվել արագացված վճարումներ:
Անդրադառնանք նաև պարտադիր հրապարակման և ծանուցման գործընթացին: ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների մասին որոշումների հրապարակումը հանրային տեղեկություններ տրամադրելու կարևոր գործիք է, որը հնարավորություն է տալիս ֆիզիկական անձանց ժամանակին տեղեկանալ իրենց պարտականությունների մասին:
Բացի այդ, հարկային մարմինները պարտավոր են ապահովել իրավագիտակցությունը բարձրացնելու գործընթաց, ապա նաև տուժող կողմերի իրավունքների պաշտպանությունը: Եթե հարկ վճարողը կարծում է, որ իր իրավունքները խախտվել են, նա կարող է դիմել վերաքննիչ մարմին:
Հարկային կարգադրությունների նկատմամբ դիմումների և բողոքների գործընթացը
ՀՀ հարկային օրենսդրությունը թույլ է տալիս ֆիզիկական և իրավաբանական անձանց ներկայացնել դիմումներ և բողոքներ, եթե նրանք դժգոհ են հարկային մարմինների որոշումներից: Դիմումները կարող են վերաբերվել հարկային պարտավորությունների գանձմանը, որոշումների օրինականությանը, ինչպես նաև օրենքի կիրառման հարցերին:
Դիմումները, ինչպես նաև բողոքները ներկայացվում են առցանց կամ անձամբ՝ անհրաժեշտ փաստաթղթերի հավելումով: ՊԵԿ-ն ունի հատուկ ընթացակարգեր՝ բողոքարկման հարցերի արդյունավետ և արագ լուծման համար:
Եվս մեկ տարբերակ է հարկային վճարումների հետաձգումը, որը կարող է իրականացվել՝ հիմք ընդունելով վճարողի ֆինանսական վիճակը: Այս հարցում կարևոր է, որ դիմողը ներկայացնի համապատասխան ապացույցներ, որոնք հիմնավորում են վճարման հետաձգման անհրաժեշտությունը:
Չմոռանանք նշել նաև, որ ՀՀ ՊԵԿ-ն ունի պարտավորություն՝ ապահովելու, որ բոլոր դիմումները դիտարկվեն օրենքի շրջանակներում և հաշվի առնելով բոլոր կողմերի շահերը:
ՊԵԿ-ի կողմից իրականացվող կրթական ծրագրերը և տեղեկատվական միջոցառումները
ՀՀ ՊԵԿ-ը, որպես հարկային վարչություն, հավատարիմ է նաև հարկային կրթության և հանրային տեղեկացվածության բարձրացմանը: Այդ նպատակով իրականացվում են ծրագրեր, որոնք նպատակ ունեն բարձրացնելու հարկ վճարողների իրազեկությունը:
Այդ գիտելիքն ու տեղեկությունները կարող են ներառել տարբեր թեմաներ, ինչպիսիք են հարկային պարտավորությունների ժամկետները, էական փոփոխությունները հարկային օրենսդրության մեջ, ինչպես նաև հարկային համակարգի տրամաբանական կառուցվածքը: Այս ամենը տրամադրվում է բջջային հավելվածների, ինտերնետային կայքերի և սոցիալական ցանցերի միջոցով:
Միաժամանակ, ՀՀ ՊԵԿ-ը նախատեսում է նաև կազմակերպել սեմինարներ և աշխատաժողովներ, որոնք նպատակ ունեն վերապատրաստելու հարկային մասնագետների և բարձրացնելու նրանց գիտելիքները հարկային օրենսդրության փոփոխությունների վերաբերյալ:
Այս բոլոր միջոցառումները նպաստում են այն բանի, որ հարկ վճարողները ավելի լավ հասկանան իրենց պարտավորությունները, ինչը ի վերջո նվազեցնում է հարկային պարտավորությունների գանձմանը վերաբերող խնդիրների թիվը: