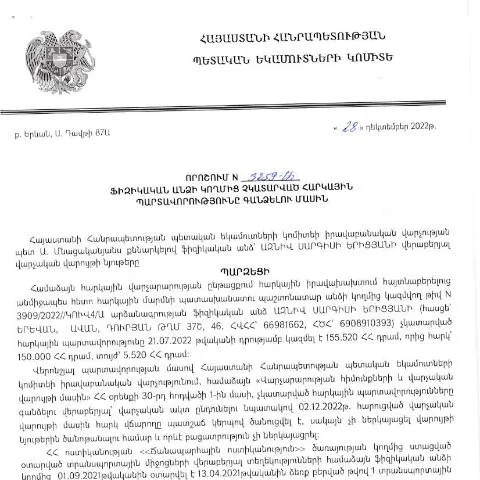
ՀՀ ՊԵԿ իրավաբանական վարչության տնօրենի 28.12.2022թ․ որոշման նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության տնօրենի կողմից կայացված 28.12.2022թ․ որոշումը, որը վերաբերում է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը», ունի կարևոր դեր մեր երկրի հարկային համակարգում։ Արդեն իսկ այս փաստաթուղթն ստացել է լայն ճանաչում և կատարում է պարունակող պարտավորությունների գերակատարումը, ինչի արդյունքում պետությանը հասանելի են հարկային եկամուտները։
Այս որոշման նպատակն է ապահովել հարկային կարգավորմամբ նախատեսված բոլոր պարտավորությունների կատարման վերահսկողությունը։ Որոշման մեջ նշված է, որ պահանջվող հարկերն ու տույժերը պետք է գանձվեն Ֆիզիկական անձանցից, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։
Ովքեր են պատասխանատվություն կրում փաստաթղթի ներկայացման համար
Այս որոշումն առավելապես վերաբերում է ֆիզիկական անձանց՝ հարկային պարտավորություններ չկատարածներին։ Այս անձինք պարտավոր են ներկայացնել համապատասխան տվյալները ՀՀ ՊԵԿ-ին, որպեսզի հնարավորություն ստացվի լուծել առաջացած խնդիրները։
Այնպես որ, հարկ վճարողները, ովքեր չեն կարողացել կատարել իրենց հարկային պարտավորություններից որևէ մեկը, պարտավոր են ծանոթանալ այս որոշման պայմաններին և հետևել այն գործընթացներին, որոնք սահմանված են այստեղ։
Բաղադրությունը և լրացման ընթացքը
Այս որոշման կատարման համար անհրաժեշտ է լրացնել հատուկ ձևաթուղթ, որը նախատեսված է հարկային պարտավորությունների գանձման գործընթացում։ Այն ներառում է հետևյալ հիմնական տարրերը՝
- Ստորագրություն և անձնագիր
- Հարկային վճարների տեսքը և մուծման տվյալները
- Պետական նիստերի կողմից հաստատված փաստաթղթերը
- Զեկույց՝ չկատարված պարտավորությունների վերաբերյալ
Formի լրացումը կարևոր է, քանի որ այն պետք է ներկայացվի ժամանակին՝ ապահովելով կանխատեսելիություն և ընթացակարգի արագացում։ Եթե փաստաթղթում անճշտություններ են հայտնաբերվում, անհրաժեշտ է շտապ ուղղել դրանք և կրկին ներկայացնել։
Որտեղ և ինչպես ներկայացնել փաստաթուղթը
Դիմումի ներկայացման գործընթացը իրականացվում է ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին, որտեղ հարկ վճարողները կարող են առցանց կամ անձամբ ներկայացնել իրենց փաստաթղթերը։ Առցանց համակարգում կարելի է կատարել հետևյալ քայլերը՝
- Այցելեք ՀՀ ՊԵԿ պաշտոնական կայք
- Մուտք գործեք ձեր անձնական հաշվառման համակարգ՝ օգտագործելով էլեկտրոնային ստորագրությունը
- Ընտրեք անհրաժեշտ ձևը և լրացրեք այն
- Սահմանված ժամկետին ուղարկեք հաստատված փաստաթղթերը
Հարկ է նշել, որ եթե անհնարինություն է առաջանում համար ներկայացնել փաստաթուղթը առցանց, ապա կարող եք անձամբ այցելել ՀՀ ՊԵԿ գրասենյակներ, որտեղ մասնագետները կմատուցեն անհրաժեշտ օգնություն։
Ինչպես վերահսկել գործընթացը և ակնկալել պատասխան
Դիմումի գործընթացը կարող է տևել մի քանի շաբաթ, սակայն հարկ վճարողները կարող են հետևել իրենց դիմումի կարգավիճակին՝ մեկնումով մուտք գործելով իրենց անձնական հաշվառման համակարգ։ Այդ համակարգում հասանելի են բոլոր տեղեկատվական տվյալները, որոնք կապված են կատարված դիմումների հետ։
Եթե դիմումը մերժվում է, ապա պետք է գրավոր տեղեկացվի պատճառների մասին, ինչը հնարավորություն կտա շտկել իրավիճակը։ Համակարգում կարելի է նաև տեսնել բոլոր ուղարկված փաստաթղթերը, որոնք դիմումի ժամանակ ներկայացվել են։
Ապա՝ ինչ անել, եթե դիմումի պատասխան չկա
Եթե դիմումի պատասխան չեք ստացել սահմանված ժամկետում, ապա կարելի է նախաձեռնել դիմումի ընթացքի վերահսկողություն։ Մեծամասամբ, դիմումի ընթացքը ձգձգվում է պայմանավորված տվյալների բացակայության կամ լրացուցիչ փաստաթղթերի անհրաժեշտության պատճառով։
Այնուամենայնիվ, Դուք կարող եք դիմել ՀՀ ՊԵԿ իրավաբանական վարչության բաժին, որպեսզի ստանաք լրացուցիչ տեղեկություններ ձեր դիմումի ընթացքի մասին։ Պետք է, որ Ձեր դիմումն ուղարկված լինի և կհետևեն բոլոր քայլերին, որպեսզի լուծեք հարցերը։
Փաստաթղթի նշանակությունը համընդհանուր հարկային համակարգում
Այս որոշումը հանդիսանում է կարևոր մաս ՀՀ հարկային համակարգի կառուցման մեջ, քանի որ այն նպաստում է հարկային պարտավորությունների կատարելությանը և հանրային վստահության խթանմանը պետության նկատմամբ։
Դիմումի հիմնական նպատակը ոչ միայն հարկային պարտավորությունների գանձումն է, այլ նաև խթանել քաղաքացիների գիտակցությունը հարկային պատասխանատվության վերաբերյալ։ Այսինքն՝ քաղաքացիները պետք է իրականացնել իրենք իրենց պարտավորությունները, ինչի շնորհիվ զարգանում է հասարակության պարտավորությունների կատարումը։
Չկատարված պարտավորություններից առաջացած հետևանքները
Չկատարված հարկային պարտավորությունները կարող են բերել բազմաթիվ հետևանքների, որոնք դրսևորում են տարբեր ձևերով, օրինակ՝
- Հարկային տույժեր և տուգանքներ
- Դիմումի մերժում՝ այլ գործընթացների համար
- Ամեն տեսակի խոչընդոտներ հարկային վարչության կողմից
Պետք է հիշատակել, որ հարկային պարտավորությունների չկատարումը կարող է հայտնվել իրավական հետևանքների առաջ, ինչը կարող է բերել նաև քրեական պատասխանատվության։ Հետևաբար, քաղաքացիները պետք է ուշադիր լինեն առկախված դիմումի վրա և ժամանակին կատարեն իրենց անվանական պատասխանատվությունները։
Ներդիրների և լրացուցիչ փաստաթղթերի նշանակությունը
Որպեսզի դիմումը հաջող ավարտվի, անհրաժեշտ է ստանալ բոլոր անհրաժեշտ ներդիրները, որոնք պետք է ներկայացվեն որպես հավելված։ Դրանք կարող են լինել՝
- Հարկային հաշվետվությունները
- Սոցապաշտպանության հիմնարկներից տրամադրված տեղեկությունները
- Անձնական տվյալների վավերականացնող փաստաթղթեր
Այս փաստաթղթերի լրացման ու ներկայացման գործընթացը պետք է իրականացվի վերահսկման միջավայրում, որպեսզի հնարավոր լինի լուծել բոլոր առաջացած խնդիրները։
Հարկային պարտավորությունների ճիշտ կատարումը՝ հասարակության համար
Հարկային պարտավորությունների կատարումը ոչ միայն ապահովում է պետության ֆինանսական կայունությունը, այլ նաև նպաստում է քաղաքացիների լավատեսությանը։ Այդ միջոցառումներն ու որոշումները պետք է իրականացնել ժամանակին, որպեսզի հայցերը և ընթացակարգերը չերկարաձգվեն, ինչի շնորհիվ առկա խնդիրները կարող են լուծվել։
Հարկ վճարողների հետ համագործակցությունը զարգացնելը, նրանց ուսուցումն ու տեղեկացվածությունը հարկային պարտավորությունների վերաբերյալ, նպաստում է հասարակության ընդհանուր բարօրությանը և ուժեղացնում է պետության և քաղաքացիների միջեւ վստահությունը։
Ֆիզիկական անձի հարկային պարտավորությունները և դրանց գնահատումը
Հայաստանի Հանրապետության հարկային վարչությունը շատ կարևոր դեր ունի ֆիզիկական անձանց հարկային պարտավորությունների գնահատման գործընթացում: Ըստ ՀՀ ՊԵԿ պաշտոնական կայքի տեղեկությունների՝ որպես օրենք, պարտավորությունները գնահատվում են ըստ հարկային օրենսդրության նախատեսված մեթոդաբանության: Տվյալ գործընթացում կարևոր է հետևել հարկային պարտավորությունների ենթակա անձանց կարգավիճակին, հարկային հաշվետվությունների ճիշտ լրացմանը և դրանց ժամանակին ներկայացմանը:
Օրինակ, ֆիզիկական անձիք, ովքեր ունեն շահութահարկի պարտավորություններ, պետք է ներկայացնեն իրենց տարեկան հաշվետվությունները մինչև յուրաքանչյուր տարվա հուլիսի 1-ը: Այս հայտարարությունները պետք է ներառեն եկամուտների և ծախսերի մանրամասն գործակցությունները, ինչպիսիք են աշխատավարձերը, բաժնետոմսերի եկամուտները, ինչպես նաև այլ եկամուտները: Հարկային վարչությունն էլ իր հերթին, հիմնվելով ներկայացված տվյալների վրա, կատարում է հարկային պարտավորությունների գնահատում եւ որոշում է, արդյո՞ք ֆիզիկական անձը կատարել է իր պարտավորությունները:
Հարկային պարտավորությունների պաշտպանության մեթոդներ
Ֆիզիկական անձինք, ովքեր դեմ են արդարացված հարկային պարտավորությունների գանձմանը, ունեն իրավաբանական մեթոդներ իրենց իրավունքների պաշտպանության համար: ՀՀ հարկային օրենսդրությունը սահմանում է, որ յուրաքանչյուր անձ ունի իրավունք՝ դիմելու դատարան կամ վարելու բողոքարկման գործընթաց՝ հարկային վարչության կողմից կայացված որոշումների դեմ: Այս հնարավորությունը տրվում է ինչպես վարչական, այնպես էլ դատական կարգով:
Նման դեպքերում, հարկային վճարների ոչ կատարումը հնարավոր է հիմնավորել բազմաթիվ պատճառներով, օրինակ չնկատված եկամուտների կամ սխալ հաշվարկների պատճառով: Ֆիզիկական անձն իրավունք ունի ներկայացնելու ապացույցներ, որոնք վկայում են իրենց հարկային պարտավորությունների կատարման մասին, կամ ներկայացնելու փաստեր, որոնք հստակեցնում են, թե ինչու չեն կատարել պարտավորությունները:
ՀՀ ՊԵԿ իրավաբանական վարչության դերը և պատասխանատվությունը
ՀՀ ՊԵԿ իրավաբանական վարչությունը կարևոր դեր է խաղում հարկային քաղաքականության իրականացման գործում: Այս վարչության հիմնական նպատակն է ապահովել հարկային օրենքների և կարգավորումների կատարումը, ինչպես նաև հանրության պարտավորությունների ճիշտ և արդարացի գնահատումը: Վարչությունը համագործակցում է այլ պետական մարմինների հետ՝ ապահովելու համար համապատասխան տեղեկատվության փոխանակում և մշակելով համալիր ռազմավարություններ:
Իրավաբանական վարչությունը նաև պատասխանատու է հարկային վեճերի լուծման գործընթացում, ուստի նրանք պետք է ունենան բարձրագույն իրավաբանական գիտելիքներ և փորձառություն: Դրանք այդ թվում ներառում են իրավական խորհրդատվություն տրամադրելը, հարկային գնահատման գործընթացում մասնագետների ներգրավումը, ինչպես նաև հարկային օրենքների փոփոխություններին և սահմանափակումներին վերաբերող առաջարկությունների ներկայացումը կառավարությանը: