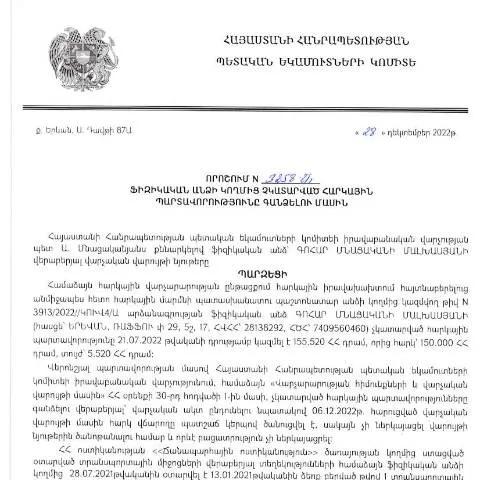
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման մանրամասները
Տրամադրելով հարկային պարտավորությունների կատարումն ու ապահովելով պետության եկամուտները, Կառավարության որոշումը, որը ընդունվել է 2022 թվականի դեկտեմբերի 28-ին, հանդիսանում է կարևոր փաստաթուղթ։ Այս որոշման միջոցով պետական մարմինները կարող են արդյունավետորեն հավաքել ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները։
Պարզաբանումը՝ ի՞նչն է առանձնացնում այս որոշումը
Այս որոշումը տարբեր է այլ հարկային փաստաթղթերից, քանի որ այն վերաբերում է ոչ միայն հարկային պարտավորությունների, այլ նաև դրանց գանձման գործընթացին։ Այսպիսով, այն օգնում է որպես միջոց, որը միտված է կանխելու հարկային խախտումները և ապահովելու պետության ֆինանսական կայունությունը։
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
- Պարտադիր պահանջներ: Որոշումը սահմանում է, որ ֆիզիկական անձինք պետք է կատարեն իրենց հարկային պարտավորությունները։
- Գանձման մեխանիզմներ: Պետական մարմինները, ըստ այս որոշման, ունեն իրավասություն կիրառել տարբեր միջոցներ՝ պարտքերն իրականացնելիս։
Քաղաքական ու իրավական շրջանակ
Այս որոշումն ընդունվել է ՀՀ վարչական գործընթացների օրենսդրության շրջանակներում, որը նախատեսում է հարկային պարտավորությունների կատարումը, գանձման միջոցների կիրառումը և վարչական իրավունքի խախտումների վերհանումը։ ՀՀ Վարչական օրենսգիրքը (HO-139-N, փոփոխված 2025 թվականին) հանդիսանում է կարևոր հիմք այս որոշման համար, որը նպատակ ունի հստակեցնել պետական մարմինների գործելակերպը՝ հարկային պարտավորությունների գանձման ոլորտում։
Դիմումի նախապատրաստում՝ փաստաթղթերի ցանկը
Ֆիզիկական անձանց համար հարկային պարտավորությունների կատարումը կարևորվում է որոշակի փաստաթղթերի տրամադրմամբ։ Նրանց շարքում են՝
- Հարկային վճարային տեղեկագիր;
- Հարկային պարտավորությունների կատարումն ապացուցող հետադարձ տեղեկանք;
- Տեղեկություններ ունեցած ֆինանսական միջոցների մասին;
- Անձնական տվյալների հաստատման փաստաթղթեր (օրինակ՝ անձնագիր)։
Փաստաթղթերի ներկայացման միջոցները
Այս որոշման շրջանակներում հստակեցվում են այն միջոցները, որոնց միջոցով հնարավոր է ներկայացնել դիմումները և փաստաթղթերը։ Դրանք ներառում են.
- Էլեկտրոնային ներկայացում: Էլեկտրոնային ստորագրությամբ և անձնական համարով համակարգում:
- Փաստաթղթային ձևաչափով: Որոշակի տարածքներում՝ պետական մարմինների գրասենյակներում:
Ընտրության առանձնահատկությունները
| Նկատի առնելու հանգամանք | Էլեկտրոնային ձևաչափ | Փաստաթղթային ձևաչափ |
|---|---|---|
| Ուղարկելու արագությունը | Առանց ուշացումների | Մեծ առավելություններ, բայց ժամանակատար |
| Անանունություն | Հնարավոր է | Չափազանց դժվար |
| Հաստատման ժամանակ | Արագ | Ավելի երկար |
Ֆորման՝ մանրակրկիտ ուսումնասիրություն
Այս որոշման առանձին կետերն ու ձևը պետք է քննարկվեն մանրամասնորեն, քանի որ յուրաքանչյուր կետ կարող է ունենալ նշանակալի ազդեցություն համապատասխան գործընթացում։
- Անուն ազգանուն: Սխալ լրացումը կարող է հանգեցնել ամփոփիչ մերժման, հետևաբար, պետք է խորը ուշադրություն դարձնել այս կետին։
- Հարկային պարտավորությունների տեսակը: Պետք է պարզել, թե որ պարտավորությունների մասին է խոսքը՝ եկամտային, գույքային և այլն։
- Պարտքի չափը: Ցանկալի է ճշգրիտ և ամբողջական տվյալների ներկայացում, քանի որ դա կարող է ազդել գանձման գործընթացի վրա։
Վարչական մարմնի վերամշակումն ու գործի ընթացքը
Մանրամասն ուսումնասիրելով, թե ինչպես է վարչական մարմինը վերաբերվում նշված փաստաթղթերին, կարելի է մատնանշել որոշակի քայլեր, որոնք պետք է հաշվի առնել։
- Մուտքագրման ստուգում: Տեղեկությունները ստուգվում են լճակային կերպով, ինչով հաստատվում է դրանց ճշգրտությունը։
- Գործի ընթացքը: Պետական մարմինը պարտավոր է տեղեկացնել դիմողի ընթացքի մասին և հնարավոր խնդիրների դեպքում առաջարկել լուծումներ։
Գործի ընթացքը և հետագա գործողություններ
Եթե դիմումը ընդունվել է, սակայն որոշակի հարցեր կամ խնդիրներ են առաջանում, դիմողը կարող է դիմել վարչական մարմնին՝ լրացուցիչ տեղեկություններ ստանալու համար։
Այսպիսով, թեև գործընթացը կարող է թվալ բարդ, սակայն, եթե անթերի լրացվի, ապա այն կարող է անցնել առանց որևէ խոչընդոտի։
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացրած 28.12.2022թ․ որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, կարևորագույն դեր ունի հարկային համակարգում։ Այս որոշումը հանգեցնում է այն հանգամանքին, որ հարկային պարտավորությունները կարող են գանձվել ձևով, որը ապահովում է պետական շահերի պաշտպանությունը։ Հարկային պարտավորությունների գանձման գործընթացը, որը նախատեսում է որոշակի օրենսդրական պահանջներ, ներառում է նախնական տեղեկացման պարտավորություն՝ հարկ վճարողին մասին, որն էական է հարկային վարչարարության բացահայտության և արդարության համար։
Նշենք, որ օրենքի համաձայն, հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն ժամանակ, երբ հարկ վճարողը չի կատարում իր պարտավորությունները սահմանված ժամկետներում։ Դրանից հետո, հարկային մարմինները կարող են սկսել հարկային գանձման ընթացակարգերը, որոնք կարող են ներառել առգրավման, վարկային վերահսկողության, կամ նույնիսկ դատական համակարգերի ներգրավումն այն պայմաններով, որոնք մանրամասն նկարագրված են ՀՀ վարչական օրենսդրության մեջ։
Հարկային պարտավորությունների գանձման փաստաթղթաբանություն
ՊԵԿ-ի կողմից իրականացվող հարկային պարտավորությունների գանձման գործընթացը պահանջում է համապատասխան փաստաթղթերի պատրաստում։ Սա ընդգրկում է ինչպես հարկ վճարողի անձնական տվյալները, այնպես էլ տվյալ հանցագործության կամ պարտավորության նկարագիրը։ Հարկային վարչությունները պետք է հետևեն կարգապահական պահանջներին՝ ապահովելու համար, որ բոլոր փաստաթղթերը համապատասխանում են օրենսդրական պահանջներին։
Իրավաբանական վարչության կողմից ընդունվող որոշումները պետք է փաստագրվեն և հրապարակվեն՝ ստեղծելով հաշվետվողականության մթնոլորտ։ Համապատասխան փաստաթղթերը, ներառյալ «Դիմում» (Dimum N2) և կարգապահական հաշիվները, պետք է ուղարկվեն հարկ վճարողին, որպեսզի նրանց հնարավորություն տրվի տեղեկանալ իրենց պարտավորությունների մասին և համապատասխան քայլեր ձեռնարկել։
Սա նաև նշանակում է, որ հարկ վճարողները պետք է ունենան այդ փաստաթղթերի կրկնօրինակները և ապահովեն, որ բոլոր անհրաժեշտ տեղեկությունները հրապարակված են։ Համակարգված և թափանցիկ փաստաթղթաբանությունը կարևոր է, որպեսզի հարկային պարտավորությունների գանձման գործընթացը լինի արդյունավետ և համաչափ։
Հարկային պարտավորությունների գանձման ազդեցությունը տնտեսության վրա
Հարկային պարտավորությունների գանձման գործընթացի ազդեցությունը տնտեսության վրա կարող է լինել բազմակողմանի։ Առաջին հերթին, այս գործընթացը ապահովում է պետական ֆինանսական կայունությունը՝ նպաստելով պետական բյուջեի համալրմանն, ինչը անբաժանելի է հասարակական ծառայությունների և ենթակառուցվածքների պահպանման համար։ Երկրորդ՝ հարկային պարտավորությունների գանձման արդյունավետությունը կարող է ուժեղացնել քաղաքացիների վստահությունը պետական համակարգի նկատմամբ, քանի որ նրանք տեսնում են, որ պետական մարմինները ակտիվորեն հետևում են օրենքների կատարմանը։
Բացի այդ, հարկային պարտավորությունների գանձումը կարող է նպաստել տնտեսական աճին՝ խթանելով օրինական տնտեսության զարգացումը։ Երբ քաղաքացիները պարտավորությունները կատարում են ժամանակին, դա նշանակում է, որ նրանք ավելի քիչ են ենթարկվում իրավական ռիսկերի, որոնք կարող են վնասակար լինել նրանց ֆինանսական վիճակին։ Այս ճանապարհով, հարկային պարտավորությունների գանձման գործընթացը չի միայն հարկային վարչարարություն, այլ նաև տնտեսական բարենպաստ միջավայրի ձևավորում։