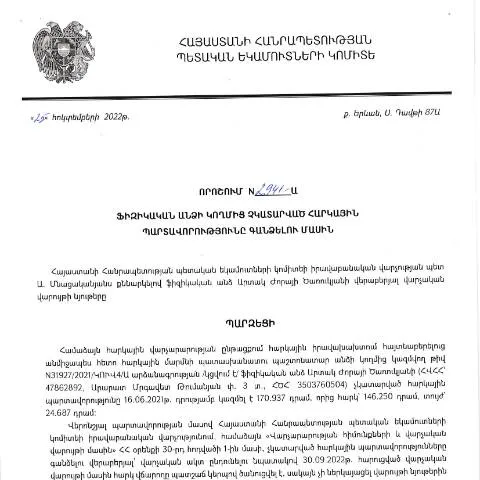
Ո՞րն է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2941-Ա որոշումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված թիվ 2941-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը նպատակ ունի կարգավորել հարկային պարտավորությունների գանձման գործընթացը, որոնք չեն կատարվել ֆիզիկական անձանց կողմից:
Այս որոշման կազմման պատճառները
Ժամանակակից հարկային համակարգում հարկերը կարևոր դեր ունեն երկրի տնտեսության կայունության և զարգացման համար: Դրա համար պետական մարմինները մշտապես հետևում են հարկային պարտավորությունների կատարմանը:
- Հարկային պետությունը պետք է ապահովի հարկերի հավաքույթը՝ պարտադիր պահանջելով պարտավորությունների կատարումը:
- Ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները կարող են ազդել պետական բյուջեի վրա:
- Այսօրինակ որոշումները նպաստում են թափանցիկությանը և կարգապահությանը հարկային համակարգում:
Ովքեր են ենթարկվում այս որոշմանը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները: Բայց կան որոշակի առանձնահատկություններ:
Առանձնահատկություններ
- Պետական ծառայողներ և պաշտոնյաներ, ովքեր աշխատում են պետական հաստատություններում:
- Արտասահմանում բնակվող ՀՀ քաղաքացիներ, որոնք ունեն հարկային պարտավորություններ:
- Մինորներ, որոնք ունեն սեփական եկամուտ:
Ինչպես լրացնել և ներկայացնել փաստաթուղթը
Որպեսզի օգտվել այս որոշման մասին, հարկավոր է լրացնել համապատասխան փաստաթուղթ: Սա ներառում է հետևյալ քայլերը:
- Փաստաթուղթը պետք է լինի լրացված՝ ըստ սահմանված ընթացակարգի:
- Անհրաժեշտ է տրամադրել բոլոր պահանջվող փաստաթղթերը, որոնք հաստատում են պարտավորությունների չկատարումը:
- Հետո փաստաթուղթն այսօրինակ պետք է ներկայացնել համապատասխան հարկային մարմնին:
Պետական մարմինների առանձին դերերը
Այս գործընթացում ներգրավված են մի շարք պետական մարմիններ:
| Պետական մարմին | Դերը |
|---|---|
| ՀՀ ՊԵԿ | Հարկային պարտավորությունների հավաքում և վերահսկողություն |
| Կառավարություն | Օրենսդրական կարգավորում և քաղաքականություն |
| Նախարարություններ | Տվյալ ոլորտում մասնագիտական օգնություն |
Դրական և բացասական հետևանքները
Այս որոշման ընդունումն կարող է բերել ինչպես դրական, այնպես էլ բացասական հետևանքների:
Դրական հետևանքներ
- Հարկային պարտավորությունների կատարումը բարձրացնում է պետական բյուջեի եկամուտները:
- Պետությունը կարող է ավելի արդյունավետ իրականացնել սոցիալական ծրագրեր:
Բացասական հետևանքներ
- Ֆիզիկական անձանց ֆինանսական ծանրաբեռնվածությունը կարող է աճել:
- Հնարավոր են տարաձայնություններ հարկային մարմինների հետ:
Որպեսզի որոշումը արդյունավետ լինի
Այս որոշման արդյունավետությունը կախված է մի շարք գործոններից, այդ թվում:
- Հարկային մարմինների երկխոսությունը քաղաքացիների հետ:
- Հարկային օրենսդրության թափանցիկությունն ու հասանելիությունը:
- Պետության և քաղաքացիների միջև վստահության կառուցումը:
Հաջողության գործոնները
Որպեսզի այս որոշումը հաջողությամբ իրականացվի, կարևոր է հետևյալ հանգույցները:
- Տեղեկատվության տարածում՝ հարկային պարտավորությունների մասին:
- Քաղաքացիական կրթություն՝ հարկերի կարևորության շուրջ:
- Հարկային մարմինների աշխատանքների հավասար և արդար կարգավորում:
Ինչպե՞ս հետևել գործընթացին
Քաղաքացիները կարող են հետևել իրենց գործընթացներին մի քանի տարբեր ալիքներ օգտագործելով:
- Էլեկտրոնային համակարգերի միջոցով:
- Հեռախոսային կենտրոնների միջոցով:
- Պաշտոնական կայքերի միջոցով:
Եզրակացություն
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2941-Ա որոշումը կարևոր քայլ է ՀՀ-ի հարկային համակարգում: Դա ոչ միայն կարգավորում է հարկային պարտավորությունների հավաքույթը, այլև նպաստում է հասարակության շրջանում հարկային գիտակցության բարձրացմանը:
Որոշման իրավաբանական հիմքերն ու կիրառման շրջանակները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.10.2022- ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2941-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության և հարկային վարչարարության վերաբերյալ գործող իրավունքների վրա: Փաստորեն, որոշումը մտադիր է կարգավորել և ճշտել, թե ինչպես են հարկային պարտավորությունները կուտակվում ֆիզիկական անձանց մոտ և ինչպես պետք է իրականացվի դրանց գանձումը: Այս գործընթացին մասնակցում են տարբեր պետական մարմիններ, այդ թվում՝ ՀՀ պետեկամուտների կոմիտե, ՀՀ ոստիկանություն և դատարաններ: Որոշման շրջանակում առանձնահատուկ նիստեր են իրականացվում, որոնք կարող են լինել ինչպես վարչական, այնպես էլ դատական կարգով:
Հարկային պարտավորությունների գանձման գործընթացը
Ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի քանի համապարփակ քայլեր: Նախ, հարկային մարմինները վերլուծում են պարտավորությունների տվյալները և որոշում, թե ինչ ժամկետներում և ինչ կերպ պետք է իրականացվի այդ պարտավորությունների գանձումը: Այս գործընթացը սկսվում է հարկային պարտքերով ֆիզիկական անձանց մասին տեղեկատվության հավաքագրմամբ, հետո անցնում է պարտավորությունների հաշվարկման, տեղեկացման և, վերջապես, գանձման փուլերին:
Ուսումնական նպատակներով, հարկային պարտավորությունների գանձումը կարող է իրականացվել տարբեր ձևերով՝ Ռուսաստանում առկա նմանատիպ պրակտիկայի վրա հիմնվելով: Դրանք կարող են լինել հարկային գրավոր ծանուցումներ, հարկային քննարկումներ, և եթե անհրաժեշտ լինի՝ նաև դատական գործընթացներ:
Սոցիալական և տնտեսագիտական ազդեցությունը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2941-Ա որոշման ներդրումը ունի որոշակի սոցիալական և տնտեսագիտական ազդեցություն: Նախ, այն կարող է նպաստել հարկային գիտակցության բարձրացմանը ֆիզիկական անձանց շրջանում, քանի որ հաղորդակցությունների միջոցով պարտավորությունների չկատարմանը հետևելու գործընթացը դառնում է ավելի բաց և հասանելի: Այսինքն, քաղաքացիները ավելի շատ տեղեկացված կլինեն իրենց հարկային պարտավորությունների մասին և դրանց կատարումը:
Միաժամանակ, այս որոշումը նաև կարող է ազդել տնտեսության զարգացման վրա՝ նպաստելով պետական բյուջեի համալրմանը: Հարկային պարտավորությունների գանձումը կարող է ապահովել ֆինանսական ռեսուրսներ, որոնք կարող են օգտագործվել պետական ծրագրերի իրականացման համար, ինչպիսիք են կրթությունը, առողջապահությունը և ենթակառուցվածքների զարգացումը: