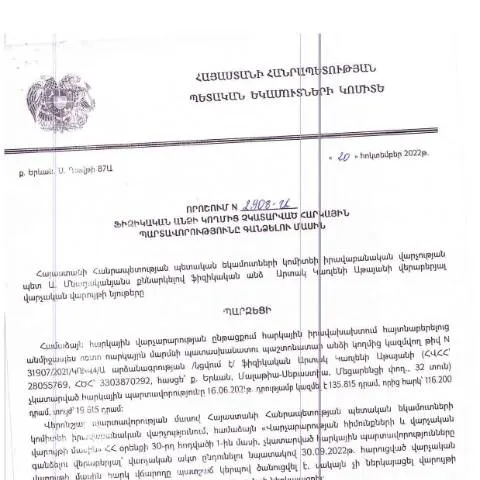
Շնորհակալության և բողոքարկման ընթացակարգեր
Հարկային պարտավորությունների գանձման մասին «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2908-Ա որոշումը, որը կայացվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից, ունի կարևոր նշանակություն ոչ միայն հարկատուի, այլ նաև պետության համար։ Այս որոշումը կարող է առաջացնել բողոքարկման գործընթացներ, որոնք կարող են օգնել հարկատուներին պաշտպանել իրենց շահերը:
Հարկային պարտավորությունների գանձման որոշման դեմ բողոքարկելու համար հարկատուն կարող է դիմել ՀՀ ՊԵԿ համապատասխան վարչությանը։ Բողոքարկման դիմումը պետք է ներկայացվի գրավոր ձևով և ներառի հետևյալ տեղեկատվությունը՝ դիմումի հեղինակ, հարկային պարտավորության տեսակ, ինչպես նաև հիմնավորումներ, թե ինչու է հարկատուն համարում, որ որոշումը սխալ է կամ անարդար:
Բողոքարկման գործընթացը սովորաբար ենթադրում է որոշակի ժամկետներ, որոնք հարկավոր է պահպանել։ Առաջարկվում է հետևել ՀՀ ՊԵԿ պաշտոնական կայքում տեղադրված ընթացակարգերին, ինչպես նաև հնարավորության դեպքում օգտագործել էլեկտրոնային ծառայությունները՝ դիմումների ներկայացման և ընթացքի հետևման համար:
Հարկային պարտավորությունների կատարումը և դրա արդյունքները
Հարկային պարտավորությունների կատարման կարևորությունը բացասական հետևանքներ ունի ոչ միայն անհատ հարկատուի, այլ նաև ամբողջ հասարակության համար։ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ուղված է ի նպաստ պետական բյուջեի համալրմանը։ Մասնավորապես, հարկային պարտավորությունների կատարումը թույլ է տալիս պետական մարմիններին իրականացնել սոցիալական ծրագրեր, պաշտպանել հասարակական շահերը և ապահովել երկրի տնտեսական զարգացումը:
Հարկային պարտավորությունների կատարումը կարող է ունենալ նաև դրական ազդեցություն հարկատուի անձնական ֆինանսական վիճակի վրա։ Հարկային պարտավորությունների ժամանակին և ճիշտ կատարումը հաճախ կարող է օգնել հարկատուներին խուսափել տուգանքներից և ավելորդ ծախսերից, որոնք կարող են առաջանալ հետագա հարկային տուգանքների կամ վարկային պարտավորությունների պատճառով:
Հետևաբար, հարկատուները պետք է ուշադիր վերաբերվեն իրենց հարկային պարտավորություններին և իմանան, թե ինչ միջոցներ կարող են օգտագործել դրանց կատարումը հեշտացնելու համար, հնարավորության դեպքում օգտվելով էլեկտրոնային ծառայություններից:
Հարկային առցանց ծառայություններ և նոր տեխնոլոգիաների դերը
ՀՀ ՊԵԿ-ն ակտիվորեն ներդրումներ է կատարում տեխնոլոգիական նորարարությունների մեջ՝ հարկային համակարգի արդյունավետությունը բարելավելու նպատակով։ Այս գործընթացը, որը ծանոթ է որպես «էլեկտրոնային հարկային ծառայություններ», հնարավորություն է տալիս քաղաքացիներին և կազմակերպություններին կատարել հարկային պարտավորությունները ավելի հեշտ և արագ:
Հարկային վճարումները, հայտարարությունները և այլ անհրաժեշտ փաստաթղթերը կարող են ներկայացվել առցանց, ինչը նվազեցնում է գրասենյակային հերթերը և արագացնում գործընթացները։ Հարկային մարմինները նաև առաջարկում են ձեռնարկություններ և քաղաքացիներ, որոնք ունեն թվային ստորագրություն, կարող են մասնակցել այս համակարգին, ինչը հնարավորություն է տալիս նույնականացնել և վստահել տվյալներին:
Տեղեկատվական տեխնոլոգիաների օգտագործումը նաև նվազեցնում է մարդկային սխալների ռիսկը, ինչը հատկապես կարևոր է հարկային հաշվետվությունների դեպքում։ Այլ նորարարություններ, ինչպիսիք են QR-կոդերը և 16-հիշողության համարները, հնարավորություն են տալիս հեշտությամբ ստուգել հարկային փաստաթղթերի վավերականությունը:
Այսպիսով, հարկային պարտավորությունների կատարման գործընթացը դառնում է առավել պարզ և հասանելի, ինչը կարող է բարելավել հարկային մշակույթի մակարդակը հանրության մեջ: