Վարկանիշային փաստաթղթի նշանակությունը հարկային պարտավորությունների գանձման գործընթացում
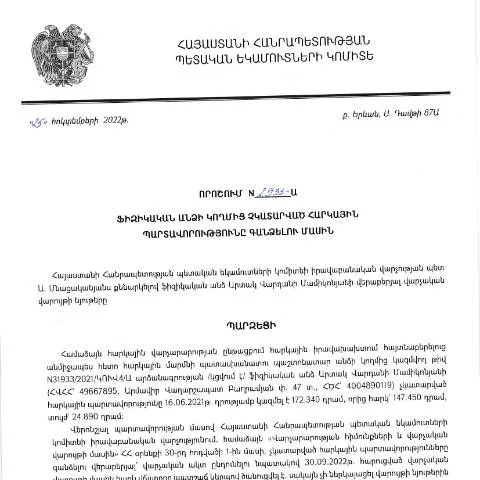
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 25.10.2022 թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2933-Ա որոշում հանդիսանում է կենսական նշանակություն ունեցող փաստաթուղթ, որն ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների կատարումը վերահսկելու և համապատասխան միջոցներ ձեռնարկելու նպատակով: Այս որոշումը թույլ է տալիս հարկային մարմիններին ձեռնարկել անհրաժեշտ գործողություններ՝ հարկային պարտավորությունները չկատարած քաղաքացիների նկատմամբ:
Փաստաթղթի գործողության ժամկետը և գործընթացի ժամանակացույցը
Այս փաստաթուղթն ուժի մեջ է մտնում այն պահից, երբ հրապարակվում է ՀՀ ՊԵԿ պաշտոնական կայքում՝ 07.02.2023 թ.։ Մինչև այդ ժամանակը հարկային մարմինները հնարավորություն չեն ունենում իրականացնել պարտավորությունների հարկման գործընթաց:
- Հրապարակման ամսաթիվ - 07.02.2023:
- Առաջին տեղեկացման ժամկետ - 15 օր:
- Հարկային պարտավորությունների կատարման վերջնաժամկետ - 30 օր:
Այս ժամանակահատվածի ընթացքում ֆիզիկական անձինք պարտավոր են տեղեկանալ իրենց հարկային պարտավորությունների մասին և իրականացնել վճարումները:
Դիմող անձանց խմբերը և բացառությունները
Այս որոշումը վերաբերում է բացառապես ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այնուամենայնիվ, որոշ դեպքերում կարող են լինել բացառություններ:
- Արժեքավոր ստացումներ ունեցող անձինք - Դրանք, ովքեր ունեն եկամուտներ, որոնք չեն ենթակա հարկման:
- Անհատ ձեռնարկատերեր - Այլ օրենքներով կարգավորվածները:
- Բժշկական հաստատություններ - Որոնք չեն ենթակայում հարկման:
Դիմումը գործընթացի շրջանակներում
Դիմումը կարող է ներկայացվել առցանց կամ անձամբ, և այն պետք է պարունակի անհրաժեշտ տեղեկություններ, որոնք կօգնեն հաստատել դիմողի պարտավորությունները:
- Հարկային նույնականացման համարը (TIN):
- Անձնագրային տվյալներ - Անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորությունների տեսակը - Ինչպիսի պարտավորություն է առկա:
- Նախորդ հարկային տարվա տեղեկությունները - Դրանք, որոնք վերաբերում են չկատարված պարտավորություններին:
Ծրագրային գործընթացը՝ դիմումը ներկայացնելուց մինչև վճարումը
Դիմումը ներկայացնելուց հետո, հարկային մարմինները սկսում են գործընթացը, որը ներառում է հաջորդ քայլերը:
- Դիմումը ստացվում է: Հարկային մարմինները ստանում են դիմումը և գրանցում այն:
- Վերահսկողություն և ստուգումներ: Հարկային մարմինները ստուգում են ներկայացված տեղեկությունները:
- Ֆինանսական հաշվետվություն: Ստուգումից հետո կազմում են ֆինանսական հաշվետվությունը:
- Աջակցություն դիմողին: Եթե անհրաժեշտություն լինի, կհրավիրեն դիմողին լրացուցիչ տեղեկություններ տրամադրելու:
- Վճարման ընթացք: Դիմողը տեղեկանում է, թե երբ և որտեղ կարող է կատարել վճարումը:
Այս ընթացքը կարող է տևել մինչև 30 օր, կախված դիմողի պատասխանների արագությունից:
Իրագործման ընթացքը՝ առցանց և անձամբ
Դիմումը կարող է կատարվել առցանց, ինչը խթանում է գործընթացի արագությունը և արդյունավետությունը.
- Առցանց դիմում: Դիմողը մտնում է ՀՀ ՊԵԿ պաշտոնական կայք և լրացնում համազգեստը:
- Անձնական այց: Դիմողը կարող է այցելել հարկային ծառայության գրասենյակ:
Դիմելու դաշտում պահանջվում է էլեկտրոնային ստորագրության օգտագործումը, ինչը ապահովում է տվյալների անվտանգությունը:
Հարկային պարտավորությունների կատարումից հետո
Եթե ֆիզիկական անձը կատարել է իր հարկային պարտավորությունները, ապա հարկային մարմինները կտեղեկացնեն, որ պարտավորությունը կատարված է:
- Միջնորդի կողմից հաստատված տեղեկություն: Այստեղում կարևոր է, որ օրենքը պահանջում է տեղեկացնել հարկային մարմիններին:
- Դատական գործընթաց: Եթե պարտավորությունները չեն կատարվել, ստիպված կլինեն դիմել դատարան:
Այս գործընթացները վերսկսելու տակ պետք է լինի ֆիզիկական անձի պարտավորությունների կատարումը:
Ընդհանուր խորհուրդներ դիմողներին
Հարկային պարտավորությունների կատարումը համայնքային պատասխանատվություն է, և յուրաքանչյուր խորքային հարցի դեպքում կարելի է դիմել մասնագիտական խորհրդատվության:
- Կատարել շաբաթական ստուգումներ: Ֆիզիկական անձինք պետք է հետևեն իրենց հաշվետվություններին:
- Արդյունավետ օգտագործել առկա տեղեկատվական ռեսուրսները: Տվյալները կարող են ստացվել առցանց:
- Պահպանել բոլոր վճարների ապացույցները: Այս փաստաթղթերը կարող են լինել օգտակար ապագայում:
Այսպիսով, հարկային պարտավորությունների կատարումը պահանջում է ուշադիր և պատասխանատու մոտեցում, ինչը թույլ կտա избежать խնդիրների:
Շահառուների իրավունքներն ու պարտականությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2933-Ա որոշումը, բացի հարկային պարտավորություններն ու դրանց կատարման ընթացակարգերը սահմանելուց, ևս անդրադարձ է անում շահառուների իրավունքներին և պարտականություններին։ Հարկատեսակների վերաբերյալ տեղեկությունները կարող են հանրային հիմունքներով հասանելի լինել, սակայն հարկավորը է, որ քաղաքացիները ունենան իրենց իրավունքների մասին փաստացի տեղեկություններ, ինչը հնարավորություն է տալիս նրանց կատարել իրենց պարտականությունները ու պաշտպանել իրենց շահերը։
Հարկ վճարողները իրավունք ունեն ստանալ լրացուցիչ տեղեկատվություն իրենց հարկային պարտավորությունների մասին, ինչպես նաև հարցումների և ապացույցների հիման վրա ներկայացնել իրենց դիրքորոշումները։ Օրինակ, եթե հարկ վճարողը համոզված է, որ իր հարկային պարտավորությունները հասցեագրվել են սխալ, այն կարող է դիմել ՀՀ ՊԵԿ համապատասխան վարչությանը՝ պարզաբանելու համար իրավիճակը։ Այսպիսով, քաղաքացու իրավունքները պաշտպանելու համար կարևոր է իրավական և հարկային հիմքերի լավ գիտելիքը:
Անհայտ ֆինանսական ռիսկերն ու կանխարգելիչ մեխանիզմները
Հարկային պարտավորությունների չկատարման պատճառները բազմազան են, և դրանց մեջ են ֆինանսական դժվարությունները, անտեղյակությունը կամ հարկային օրենսդրության ոչ բավարար իմացությունը։ ՀՀ ՊԵԿ-ը, անդրադառնալով այս խնդիրներին, հատուկ ուշադրություն է դարձնում կանխարգելիչ միջոցառումներ մշակելուն, որոնք նպատակ ունեն նվազեցնել անհայտ ֆինանսական ռիսկերը և խթանել օրինական հարկային վարքագիծը։
Եկող ընդլայնված միջոցառումների շարքերում ևս ընդգրկվում են կրթական ծրագրեր, ինչպիսիք են հարկային գիտելիքների բարձրացման դասընթացները, որոնք նախատեսված են որպես քաղաքացիներին ուղղորդելու նպատակով։ Դրանք ուսումնասիրում են հարկային պարտավորությունների հիմնական սկզբունքներն ու տրամադրում են տեղեկություններ գործնական կիրառության համար։ Օրինակ, կարելի է կազմակերպել սեմինարներ, որտեղ մասնակիցները կարող են անմիջական հարցեր ուղղել մասնագետներին և ստանալ պարզաբանումներ:
Վիճակագրական և վերլուծական տվյալներ ՀՀ ՊԵԿ-ի կողմից
ՀՀ ՊԵԿ-ը հավաքում և վերլուծում է հարկային պարտավորությունների կատարման վիճակագրական տվյալներ, որոնք ավելացնում են իրավաբանական վարչության՝ հարկային հսկողության արդյունավետությունը։ 2022 թվականի ընթացքում, երբ ընդունվեց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2933-Ա որոշումը, ակնհայտ դարձավ, որ հարկային պարտավորությունների չկատարման դեպքերը հաճախ կապված են նաև տնտեսական գործունեության ոլորտում տեղի ունեցող փոփոխությունների հետ։ Այս պատճառով կարևոր է, որպեսզի ՀՀ ՊԵԿ-ը մշտապես շարունակի կատարել վերլուծություններ և ներկայացնել հաշվետվություններ, որոնք պարունակում են ինչպես հեղափոխական փոփոխություններ, այնպես էլ խթանող գործոններ։
Վիճակագրական տվյալները միանշանակ կապահովեն ՀՀ ՊԵԿ-ին՝ մշակելու ապագա քաղաքականություն, որը նախատեսում է հարկային պարտավորությունների արդյունավետ կատարման խթանում։ Այդ նպատակով, կարևոր է, որպեսզի յուրաքանչյուր քաղաքացին իր հարկային պարտականությունները կատարելու համար ունենա մշակված վերլուծական հիմքեր, որոնք կօգնեն նրան ճիշտ որոշումներ կայացնել։