Ներդրումային հարկերի արձանագրում. Սա ինչ է և ում է վերաբերում
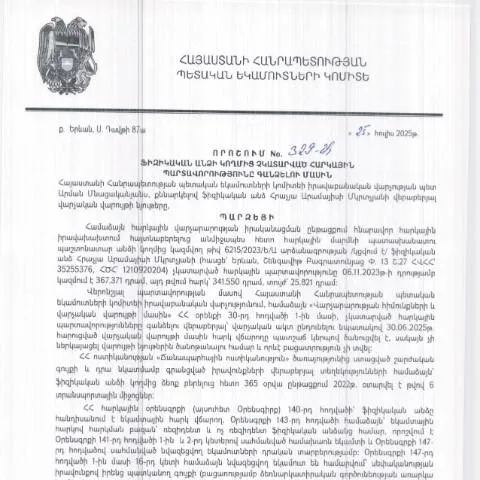
Հարկային պարտավորությունները գանձելու գործընթացը Հայաստանում կարեւոր է ոչ միայն պետությանը, այլեւ տնտեսական ակտիվության մեջ մասնակցող անձանց: 2025 թվականի հուլիսի 25-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 329-Ա որոշումը ստեղծում է իրավական հիմք պարտավորությունների գանձման համար: Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Որոնք են որոշման հիմնական նպատակները
- Նախագիծը նպատակ ունի ավելի արդյունավետ կառավարել հարկային ռեսուրսները:
- Գործընթացը նախատեսում է պարտավորությունների գիտակցումը եւ շեշտել հարկային մշակույթի կարեւորությունը:
- Սահմանված են առանցքային քայլեր, որոնք պետք է կատարվեն հարկային պարտավորությունների գանձման համար:
Ո՞ւմ է վերաբերում ընտրությունը
Դիմում ներկայացնելու բալանսը ունի թե ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, թե իրավաբանական անձինք, սակայն հիմնականում ուշադրություն է դարձվում հենց ֆիզիկական անձանց:
Երբեմն կարող են լինել իրավիճակներ, երբ որոշումը կարող է վերաբերել նաև հատուկ խումբ մարդկանց, օրինակ՝ սոցիալապես անապահով անձիք կամ այն մարդիկ, ովքեր գտնվում են անհասկանալի կամ բարդ իրավիճակներում:
Հատուկ դեպքերի տարբերակները
- Ինչպես պետք է ընթանա գործընթացը սոցիալապես անապահով անձանց համար:
- Ինչպես կարելի է լուծել հարցերը, եթե դիմողը գտնվում է անհասկանալի իրավիճակում:
- Երբեմն հարկային պարտավորությունները կարող են լինել սխալների կամ այլ բարդությունների արդյունքում:
Հարկային պարտավորությունների գանձման գործընթացի փուլերը
Հարկային պարտավորությունների գանձման գործընթացի մեջ կան մի շարք փուլեր, որոնք պետք է ներգրավված լինեն:
- Դիմումի ներկայացման փուլը:
- Վերլուծության փուլ՝ հարկային պարտավորությունների վերլուծություն:
- Պատասխաններ տալու փուլ՝ արտահայտված հարցումներին:
- Գանձման գործընթացի ավարտ:
Կողմը վերացնել վնասները
Այս գործընթացում մեկ այլ կարեւոր կողմ է այն, որ հարկային պարտավորությունների գանձումը կարող է վերադարձնել նաեւ սխալների հետեւանքով առաջացած վնասները: Դա նույնպես պետք է կարեւոր լինի պարտաճանաչ հարկատուներ համար:
Մասնագիտական օգնություն. երբ եւ ինչպես դիմել
Եթե դուք վտանգվում եք հարկային պարտավորությունների գանձման գործընթացում, կարող եք դիմել մասնագիտական աջակցության: Կան տարբեր իրավաբանական կազմակերպություններ ու փաստաբաններ, ովքեր կարող են օգնել ձեզ:
Մասնագիտական օգնություն ստանալու քայլերը
- Դիմել իրավաբանական գրասենյակին:
- Բարի գործարքների նախապատրաստում:
- Երկրորդ կարծիք ստանալ:
Դիմումի գործընթաց. ինչ պետք է իմանալ
Դիմումը, որի վրա պետք է սահմանվեն բոլոր հարկային պարտավորությունները, կարող է իրականացվել առավելագույնը 15 աշխատանքային օրվա ընթացքում, այնուհետեւ կարծիքները եւ հարցերի պատասխանները պետք է տրամադրվեն:
Դիմումի լրացման հրահանգները
Դիմումը լրացնելու համար անհրաժեշտ է հավաքել համապատասխան փաստաթղթերը:
- Անձնագիր կամ նույնականացման քարտ:
- Հարկային վճարումների վկայական:
- Ավելի վաղ ներկայացրած հարկային հաշվետվությունները:
Դիմումի ներկայացմանն ի պատասխան. ինչ սպասել
Դիմումը ներկայացնելուց հետո հարկային մարմնից պետք է ակնկալել պատասխան, որը կարող է լինել հաստատող կամ մերժող: Եթե մերժում ստանաք, կարող եք դիմել վերաքննության:
Պատասխանների տեսակները
| Պատասխան | Նկարագրություն |
|---|---|
| Հաստատող | Դիմումը ընդունվում է եւ ընթացք է տրվում: |
| Մերժող | Դիմումը մերժվում է հիմքերի բացակայության պատճառով: |
| Ի լրումն | Պահանջվում են լրացուցիչ փաստաթղթեր: |
Ի՞նչ անել մերժման դեպքում
Եթե դիմումը մերժվի, ապա հարկային մարմնին կարող եք ներկայացնել բողոք, որը պետք է ներկայացվի 10 աշխատանքային օրվա ընթացքում:
Բողոքարկման գործընթացը
- Բողոքի գրությունը կազմելու քայլեր:
- Հարկային մարմնին ներկայացնելու գործընթաց:
- Ինքնուրույն անձի ներկայացումը:
Հաշվետվությունը հարկային մարմնին. անհրաժեշտություն կամ պարտավորություն
Հարկային մարմնին հաշվետվություն ներկայացնելուց հետո պարտավորությունները կարող են լինել ենթարկված մերժման: Առանձին դեպքերում, հարկային մարմինը կարող է առաջարկել փոխարինող փաստաթղթեր:
Հաշվետվության ներկայացման ժամկետները
- Հարկային հաշվետվությունը պետք է ներկայացվի ըստ սահմանված ժամկետների:
- Անհրաժեշտ է հիշել, որ ուշացման համար կարող են սահմանվել տուգանքներ:
Վերջնական արդյունքը. պարտավորությունների կատարումը
Վերջնական արդյունքը պարտավորությունների կատարումն է, ինչը կբերի հարկային մշակույթի զարգացմանը: Ընդհանուր առմամբ, հարկային պարտավորությունների կատարումը նպաստում է պետության բյուջեի համալրմանը:
Դիմումը, որն անհրաժեշտ է հարկային պարտավորությունները կատարելու համար, պետք է լինի լիարժեք եւ ճիշտ լրացված, որպեսզի հնարավոր լինի չխուսափել մերժումների եւ բարդությունների:
Հարկերի գանձման գործընթացը և նրա իրավաբանական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հրապարակված 329-Ա որոշումը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացին։ Այս որոշման հիմքում ընկած է ՀՀ հարկային օրենսդրության կարգավորումները, որոնք նախատեսում են հարկերի ժամանակին չկատարման դեպքում կիրառվող իրավական միջոցները։ Դա ներառում է ֆինանսական պատիժները, վարկանիշային գնահատումները, ինչպես նաև պարտավորությունների կատարումը ապահովելու գործընթացը:
Այս որոշումը կարևոր է այն առումով, որ այն ամրագրում է հարկային պարտավորությունների մասին տվյալների վարկանիշային գնահատումը, որը կարող է ազդել ֆիզիկական անձի ֆինանսական կարգավիճակի և հնարավորությունների վրա։ Անհրաժեշտ է նշել, որ հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել տարբեր իրավական միջոցներ, ինչպիսիք են՝ հաշվառած պարտավորությունների գծով տուգանքներ, դրամական փոխհատուցման պահանջներ, և նույնիսկ դատարան դիմելու գործընթացներ:
Սպասարկման և իրավական պաշտպանությունը հարկային պարտականությունների գանձման ժամանակ
Հարկային պարտավորությունների գանձման գործընթացում, կարևոր է ապահովել համապատասխան սպասարկումներ, որոնք կարող են աջակցել քաղաքացիներին իրենց իրավունքների պաշտպանության հարցում։ Վերջին տարիներին ՀՀ ՊԵԿ-ը ներդրեց բազմաթիվ էլեկտրոնային ծառայություններ, որոնք կարգավորում են հարկային պարտավորությունների գանձումը։ Սրանք ներառում են էլեկտրոնային դիմումների գործարկումը, հարկային հաշվետվությունների առցանց ներկայացումը և հարկային պարտավորությունների լուսաբանումը:
Իրավական պաշտպանությունը կարևոր բաղադրիչ է, երբ քաղաքացիները հանդիպում են հարկային պարտավորությունների գանձման գործընթացում խնդիրների։ Այդ նպատակով, քաղաքացիները կարող են դիմել իրավաբաններին կամ հարկային խորհրդատուներին, որոնք կարող են տրամադրել մասնագիտական խորհուրդներ և աջակցություն։ Կարևոր է, որ քաղաքացիները նաև տեղյակ լինեն իրենց իրավունքների մասին, որպեսզի կարողանան արդյունավետ պաշտպանել իրենց շահերը, հատկապես հարկային պարտավորությունների գանձման գործընթացում:
Հարկային պարտավորությունների կատարումը և քաղաքացու պարտքը
Հարկային պարտավորությունների կատարումը քաղաքացիների համար ոչ միայն իրավական, այլև բարոյական պարտք է պետության հանդեպ։ Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական պատիժների, այլև սոցիալական հետևանքների, որոնք ազդում են ավելի լայն հասարակության վրա։ Այս առումով, հարկային պարտավորությունների կատարումը հանդիսանում է քաղաքացու պատասխանատվությունը, որը նպաստում է երկրի տնտեսական զարգացմանը:
ՀՀ ՊԵԿ-ը աշխատում է քաղաքացիների հետ, որպեսզի բարձրացնի տեղեկացվածությունը հարկային համակարգի մասին ու խրախուսի նրանց պատասխանատու վարքագիծը հարկային պարտավորությունների կատարման հարցում։ Հարկադիր գործընթացներում, հանրային տեղեկությունները և հարկային քաղաքականության բացատրությունները կարող են ունենալ մեծ նշանակություն, որպեսզի քաղաքացիները ճիշտ մարքեթինգային որոշումներ կայացնեն իրենց հարկային պարտավորությունների վերաբերյալ: