Մաքսային պարտավորությունների գանձման գործընթացը. Ակնարկ
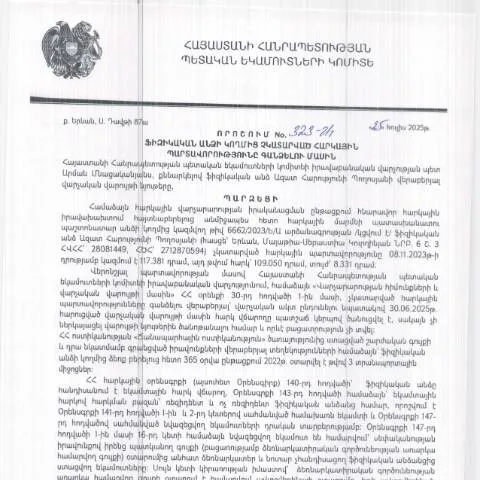
2025 թվականի հուլիսի 25-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 323-Ա որոշումը նորանոր մարտահրավերներ է ներկայացնում այն քաղաքացիների համար, ովքեր առնչվում են հարկային պարտավորությունների գանձման գործընթացին: Այս փաստաթուղթը սահմանում է ոչ միայն պարտավորությունների գանձման մեխանիզմները, այլև տրամադրում է քաղաքացիներին անհրաժեշտ տեղեկություններ, որոնք կարող են նրանց օգնել կարգավորել իրենց հարկային պարտավորությունները:
Ովքեր են պարտավորությունները ներկայացնող անձինք
Ամենաառաջին հերթին, հարկային պարտավորությունները կնքվում են ֆիզիկական անձանց կողմից, ովքեր ունեն հարկային պարտավորություններ, բայց չեն կատարել այդ պարտավորությունները։ Նրանք կարող են լինել անկախ աշխատողներ, մանր ձեռնարկատերեր, ինչպես նաև սովորական քաղաքացիներ, ովքեր տարբեր պատճառներով կարող են չկատարել իրենց հարկային պարտավորությունները:
Այսպիսով, անհրաժեշտ է, որ անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ուշադիր հետևեն այն տեղեկություններին, որոնք ներկայացվում են պարզեցված ձևով, և ներգրավվեն գործընթացում:
Փաստաթղթի կառուցվածքը և լրացման կարգը
Որպես կանոն, կարևոր է ընդգծել, որ փաստաթուղթը համակարգված է մի քանի բաժիններով: Յուրաքանչյուր բաժին ծառայում է որոշակի նպատակների և ունի բացատրական բնույթ:
- Առաջին բաժին՝ անձի տվյալներ: Այս բաժնում ներկայացվում են լրացուցիչ տեղեկություններ դիմողի մասին՝ անուն, ազգանուն, ծննդյան ամսաթիվ, անձնագրի կամ նույնականացման քարտի համարը:
- Երկրորդ բաժին՝ հարկային պարտավորությունները: Այստեղ անհրաժեշտ է նշել չկատարված հարկային պարտավորությունների քանակն ու գումարը:
- Երրորդ բաժին՝ հիմնավորումները: Այս բաժնում ներկայացվում են պատճառները, թե ինչո՞ւ դիմողը չի կատարել իր պարտավորությունները:
Ինչպես լրացնել փաստաթղթը
Փաստաթուղթը անհրաժեշտ է լրացնել ճիշտ և ամբողջական տվյալներով: Որպեսզի կարգավորել հարկային պարտավորությունները, անհրաժեշտ է, որ դիմողը ուշադիր ուսումնասիրի յուրաքանչյուր բաժին և համապատասխանաբար լրացնի այն:
- Նվազագույն տառաքանակի և թիվերի օգտագործում: Վճարային պարտավորությունների գումարը պետք է նշվի մոտավոր հաշվարկով:
- Հիմնավորումները պետք է լինեն արժանահավատ: Պետք է հաշվի առնել, որ ներկայացված պատճառները ազդում են գործընթացի ընթացքի վրա:
Դիմումի ներկայացման պրոցեսը
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է, որ դիմողները ներկայացնեն համապատասխան փաստաթղթերը եղած կարգով: Նրանց անհրաժեշտ է մի շարք քայլեր կատարել:
- Փաստաթղթերի հավաքում: Նախագահի որոշումն ու համապատասխան ձևը պետք է ներկայացվեն միասին:
- Էլեկտրոնային դիմումի լրացում: Խորհուրդ է տրվում օգտագործել ՀՀ հարկային ծառայության ատենդրի համակարգը:
- Դիմումի ներկայացում: Այն կարող է ներկայացվել և՛ առձեռն, և՛ էլեկտրոնային տարբերակով:
Ամսաթվեր և ժամկետներ
Դիմումի ներկայացման ժամկետները կարևոր դեր խաղում են գործընթացի բարի ավարտի համար: Այսպիսով, դիմումները պետք է ներկայացվեն ամսվելով որոշման ընդունման օրվանից երկու ամսվա ընթացքում: Որպեսզի դիմողները չկորցնեն իրենց իրավունքները, անհրաժեշտ է ժամանակին լրացնել և ներկայացնել բոլոր պահանջվող փաստաթղթերը:
Ձեռնարկվող միջոցառումներ
Եթե դիմողը ժամանակին չի կատարել իր պարտավորությունները, ապա նա կարող է ենթարկվել վարչական պատասխանատվության: Դիմումի ընթացքում պահանջվում է նաև ներկայացնել բոլոր անհրաժեշտ ապացույցները:
Ինչպես հետևել դիմումի ընթացքին
Դիմման ընթացքի վերահսկողությունը կարևոր է բիզնեսը կամ ֆիզիկական անձանց համար: Դիմողներն ունեն իրավունք ստանալ տեղեկություններ դիմումի ընթացքի մասին:
Այդ նպատակով դիմողները կարող են այցելել ՀՀ ՊԵԿ կայք և մուտք գործել իրենց անձնական հաշվին, որտեղ կհայտնվեն բոլոր դիմումների մասին տեղեկությունները:
Ուշադրություն՝ հանրային ծառայություններ
Այս գործընթացի ընթացքում նաև նկատելի է հանրային ծառայությունների դերը, որոնք կարող են օգնել ֆիզիկական անձանց իրենց հարկային պարտավորությունները կարգավորել ժամանակին:
Ավարտական խոսքեր. Ֆինանսական կարգավորումների նշանակությունը
Դիմումն ու դրա ընթացքը հնարավորություն են տալիս ինչպես քաղաքացիներին, այնպես էլ տնտեսությանը ապահովել արդյունավետ հարկային կառավարման համակարգ: Բոլոր քաղաքացիների համար կարևոր է լինել տեղեկացված և հետևել հարկային պարտավորություններին, որպեսզի խուսափեն ֆինանսական խնդիրներից:
Հարկային պարտավորությունների ժամանակին կատարման միջոցով քաղաքացիները կարող են բարձրացնել իրենց ֆինանսական կայունությունը և նպաստել երկրի տնտեսական զարգացումներ:
Վարչական ընթացակարգերի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 323-Ա որոշումը պարունակում է կարևոր կանոններ և ընթացակարգեր, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների կատարումից ազատագրմանը՝ հաշվի առնելով ՀՀ վարչական օրենսդրության առավելությունները: Որոշումը նախատեսում է մանրամասն ընթացակարգեր, որոնց միջոցով ֆիզիկական անձինք կարող են ներկայացնել իրենց հիմնավորումները և ապացույցները, որոնք հաստատում են, որ հարկային պարտավորությունները չեն կատարվել հանգամանքների պատճառով:
Դրանցից յուրաքանչյուրը պետք է ներկայացնող փաստաթղթերի ցանկը, որոնք պետք է ուղղվեն համապատասխան մարմնին՝ հարկային պարտավորությունների կատարումից ազատագրելու համար: Այս գործընթացը ներառում է նաև ծառայությունների տրամադրման ժամկետները, որոնք պետք է դիտարկվեն դիմում ներկայացնելու պահին: Դիմումատուներին կարող են անհրաժեշտ լինել լրացուցիչ փաստաթղթեր, ինչպիսիք են եկամտային հայտարարությունները, սոցիալական ապահովության վկայականները և այլ գրություններ, որոնք կարող են հիմնավորել իրենց պահանջները:
Հարկային պարտավորությունների կատարումը և վարչական պատասխանատվությունը
Որոշումը նաև ներկայացնում է հարկային պարտավորությունների կատարումը, որն անխուսափելի է յուրաքանչյուր ֆիզիկական անձի համար: Հարկային պարտավորությունները կատարելու չընդունումը կարող է հանգեցնել վարչական պատասխանատվության, որը կարող է ընդգրկել տուգանքներ, վարկեր, կամ նույնիսկ քրեական պատասխանատվություն, եթե իրավիճակը չափազանց ծանր է:
ՀՀ ՊԵԿ իրավաբանական վարչությունը գնահատում է, թե արդյոք ֆիզիկական անձը կատարել է իր պարտավորությունները կյանքի՝ իր անձնական կամ մասնագիտական իրավիճակների պատճառով: Այս համատեքստում կարևոր է, որ դիմումատուները կարողանան ներկայացնել իրենց հարցումները և հիմնավորումները ժամանակին: Ծառայության տրամադրման համակարգը նախատեսում է հնարավորություն ստանալ տեղեկատվություն՝ վարչական մարմինների կողմից հարկային պարտավորությունների կատարման վերաբերյալ, ինչը թույլ է տալիս նրանց վերահսկել իրենց ֆինանսական պարտավորությունները:
Դիմումի գործընթացը և անհրաժեշտ փաստաթղթերը
Դիմումի գործընթացը սկսվում է համապատասխան ֆորմայի լրացմամբ, որը պետք է ներկայացվի էլեկտրոնային ձևով ՀՀ ՊԵԿ պաշտոնական կայքէջի միջոցով: Դիմումատուները պետք է ապահովեն, որ իրենց փաստաթղթերը համապատասխանում են սահմանված չափանիշներին, ներառյալ QR կոդեր և 16- թվանշանային վավերացման համակարգեր:
Հիմնական փաստաթղթերը, որոնք անհրաժեշտ են կազմում, կարող են ներառել՝ անձնագրի պատճեն, հարկային պարտավորությունների կատարումը հիմնավորող փաստաթղթեր, ինչպես նաև սոցիալական ապահովության հաստատումներ: Դիմումատուները պարտավոր են հետևել նաև վարչական իրավական ակտերի, ինչպես նաև ՀՀ վարչական կարգավորումներին, որպեսզի նվազեցնեն իրենց վարչական պատասխանատվության ռիսկեր:
Եթե դիմումը ընդունվում է, ՀՀ ՊԵԿ իրավաբանական վարչությունը պետք է տրամադրի գրավոր պատասխան, որը պետք է պարունակի նաև որոշումների հիմքերը, հաշվի առնելով ֆիզիկական անձի ներկայացրած փաստերը և հիմնավորումները: