Ամբողջական տեղեկատվություն Հայկական հարկային պարտավորությունների գանձման վերաբերյալ
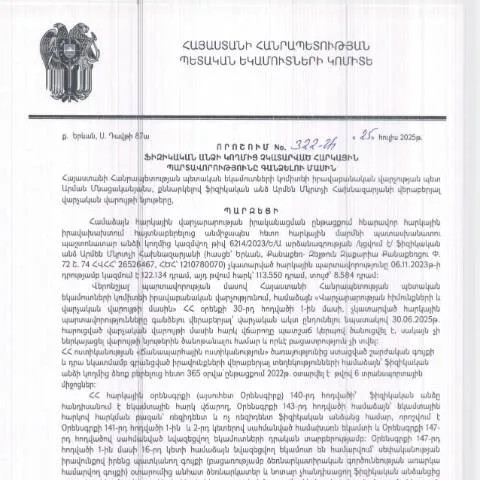
2025 թվականի հուլիսի 25-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Արմեն Հախնազարյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 322-Ա որոշումը կարևոր փաստաթուղթ է, որը վերաբերվում է հարկային պարտավորությունների կատարումն ապահովելու ընթացակարգերին: Այն հրապարակվել է 2025 թվականի սեպտեմբերի 10-ին և նախատեսում է պարզեցնել հարկային պարտավորությունների կատարման գործընթացը, ինչի արդյունքում քաղաքացիները կարող են առավել հեշտությամբ հասկանալ իրենց պարտավորությունները և կատարել համապատասխան քայլեր:
Նամակի ժամկետներն ու ընթացակարգերը
Որոշումը ուժի մեջ է մտնում 2025 թվականի հուլիսի 25-ից: Հարկային պարտավորություններն, ըստ օրենքի, պետք է կատարվեն սահմանված ժամկետներում, ինչը նշանակում է, որ յուրաքանչյուր ֆիզիկական անձ պարտավոր է ինքնուրույն հետևել իր հարկային պարտավորություններին:
Ինչպե՞ս է կազմակերպված գանձման գործընթացը
- Առաջին քայլ: Հարկային պարտավորությունները չեն կատարվում, եթե դրանք վճարվել չեն եղել օրենքով նախատեսված ժամկետներում:
- Երկրորդ քայլ: Հարկային մարմինները տեղեկացնում են ֆիզիկական անձին, երբ պարտավորությունները չկան:
- Երրորդ քայլ: Ֆիզիկական անձը պետք է ներկայացնի անհրաժեշտ փաստաթղթեր նրանց համար:
Այսպիսով, քաղաքացիները պետք է ուշադիր հետևեն իրենց հարկային պարտավորություններին և սրբագրեն ցանկացած ուշացում:
Դիմելու գործընթացը և անհրաժեշտ փաստաթղթեր
Հարկային պարտավորությունների գանձման գործընթացում քաղաքացիները կարող են դիմել ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին: Ծրագիրն առավելագույնս էլեկտրոնային է, ուստի հարկադիր է ունենալ էլեկտրոնային ստորագրություն:
Որոնք են անհրաժեշտ փաստաթղթերը
- - Հարկային հաշվետվությունները (օրինակ՝ ՊԵԿ հաշվետվություն, Dimum Dzev N2 ձև):
- - Ազգությամբ անձնագիր կամ նույնականացման քարտ:
- - Տեղեկություններ հարկային պարտավորությունների վերաբերյալ:
Այս փաստաթղթերը պետք է ուղարկվեն էլեկտրոնային եղանակով, կամ, եթե անհնար է, ապա ծանոթանալով, ձեռքով:
Այս որոշման արդյունքները և հետևանքները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման նպատակն է առավելագույնս նվազեցնել հարկային պարտավորությունների հարկավորության արդյունքում առաջացած խնդիրները: Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, հարկային մարմինները կարող են կիրառել գործիքներ, այդ թվում՝ ֆինանսական տուգանքներ:
Պատասխանատվության կանխարգելման միջոցները
Հարկային պարտավորությունների գանձման պրոցեսում քաղաքացիները պետք է դրսևորեն ակտիվություն և համագործակցություն: Յուրաքանչյուր ֆիզիկական անձ պետք է ստուգի իր հարկային պարտավորությունները և հետևի, արդյոք նրանք կատարվել են:
Ինչ անել, եթե առաջանում են խնդիրներ
- Ինչ անել, եթե հարկային մարմինները ձեզ տեղեկացնում են պարտավորությունների մասին:
- Խուսափեք որևէ իրավիճակի ստեղծումից, լինի դա տեխնիկական կամ մարդկային սխալ:
- Խումբը, որը պատասխանատու է հարկային պարտավորությունների մասին հարցերի լուծման համար, տրամադրում է աջակցություն:
Որոնք են հատուկ դեպքերը
Շատ հաճախ, հարկային պարտավորությունների գանձման գործընթացում կարող են լինել հատուկ դեպքեր: Օրինակ, եթե ֆիզիկական անձը գտնվում է արտերկրում կամ ունի հատուկ իրավիճակ:
Արտերկրում գտնվելու դեպքում
Եթե դուք գտնվում եք արտերկրում և չեք կարողանում կատարել ձեր հարկային պարտավորությունները, դուք պետք է դիմեք ՀՀ ՊԵԿ և ներկայացնեք համապատասխան փաստաթղթեր:
Ինչ անել, եթե դիմումը մերժվի
Եթե ձեր դիմումը մերժվում է, դուք պետք է վերանայեք տրամադրված փաստաթղթերը և տեղյակ լինեք, թե ինչու է մերժվել:
- Պատճառի պարզաբանում: Հարկային մարմինները պարտավոր են տրամադրել հիմնավորումներ:
- Կրկին դիմել: Դուք կարող եք նորից դիմել՝ ներկայացնելով լրացուցիչ տեղեկություններ:
Դիմելու ընթացակարգը
| Դիմելու քայլ | Նկարագրություն |
|---|---|
| Դիմումի լրացում | Լրացրեք համապատասխան ձևը՝ ներկայացնելով բոլոր պահանջվող տեղեկությունները: |
| Փաստաթղթերի ուղարկում | Ուղարկեք բոլոր անհրաժեշտ փաստաթղթերը հարկային մարմիններին: |
| Որոշման սպասում | Սպասեք, մինչև հարկային մարմինները քննարկեն ձեր դիմումը: |
Հարկային պարտավորությունների վերաբերյալ տեղեկատվության ստացումը
Ֆիզիկական անձինք կարող են ստանալ հարկային պարտավորություններին վերաբերող տեղեկությունները ՀՀ ՊԵԿ պաշտոնական կայքում: Այնտեղ կարելի է գտնել նաև բոլոր անհրաժեշտ փաստաթղթերի նմուշները:
Հաշվետվությունների ստացում
Հարկային մարմինները մատուցում են նաև հաշվետվություններ, որոնք վերաբերում են յուրաքանչյուր անձի պարտավորություններին:
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը մի ամբողջ համակարգ է, որը նպաստում է հարկային պարտավորությունների կատարմանը և ՀՀ քաղաքացիների իրավագիտակցության բարձրացմանը:
ՀՀ ՊԵԿ որոշման բովանդակությունը և կիրառման առանձնահատկությունները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 322-Ա որոշումն ամրագրում է այն չափանիշներն ու ընթացակարգերը, որոնք պետք է կիրառվեն, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները: Այս որոշմամբ սահմանվում են հարկային պարտավորությունների կատարման հիմքերը, ինչպես նաև այն դեպքերը, երբ հարկ վճարողը կարող է դիմել հարկային դաշտում խախտումների վերացման համար:
Հարկային պարտավորությունների չկատարման դեպքերը կարող են լինել տարբեր պատճառներով՝ ֆինանսական դժկամություն, անտեղյակություն, կամ նույնիսկ տեխնիկական խնդիրներ: Որոշման կիրառման ընթացքում կարևորվում է հարկ վճարողի իրավունքների պաշտպանությունը, ինչպես նաև հարկային մարմինների աշխատանքը:
Իրավաբանական վարչության կողմից իրականացվող վերահսկողությունը պետք է ապահովի, որ յուրաքանչյուր հարկ վճարող ստանա իր իրավունքները, սակայն նաև պարտականություններն իրականացնելու անհրաժեշտությունը: Որոշման իրականացման ընթացքում պետք է հաշվի առնել յուրաքանչյուր դեպքի առանձնահատկությունները՝ նպատակ ունենալով արդար և հավասարակշռված մոտեցում ցուցաբերել:
Հարկային պարտավորությունների տնօրինման իրավական դաշտը
ՀՀ հարկային օրենսդրությունը, ներառյալ 322-Ա որոշումը, սահմանում է այն իրավական շրջանակը, որը ղեկավարվում է վարչական կարգով: Սա ներառում է հարկային պարտավորությունների կառուցվածքն ու ձևաչափը, ինչպես նաև հարկ վճարողների իրավունքներն ու պարտականությունները: Հարկային մարմինները պարտավոր են հետևել օրենսդրությունը և ապահովել, որ հարկ վճարողները ճիշտ տեղեկատվության հասանելիություն ունեն:
Տնօրինության աշխատանքը նաև ներառում է հարկային վեճերի հավասարեցում, որտեղ հարկ վճարողները կարող են վիճարկել իրենց հարկային պարտավորությունները՝ համաձայն ընթացակարգերի: Այս գործընթացում կարևոր է, որ հարկ վճարողները ունենան ամբողջական ու ճիշտ տեղեկություն՝ իրենց միջին հարկային պարտավորությունների մասին:
Հարկային վարչության կողմից իրականացվող վերահսկողությունը ապահովում է, որ ցանկացած փոփոխություն կամ լրացում, որը կարող է ազդեցություն ունենալ հարկ վճարողի վրա, պետք է հրապարակվի և դառնա հասանելի հանրությանը: Սա ապահովում է հարկային համակարգի թափանցիկությունը և վստահություն հասարակության շրջանում:
Հարկային պարտավորությունների կատարումը և համապատասխան հետևանքները
Հարկային պարտավորությունները կատարելը աշխարհի յուրաքանչյուր երկրի օրենքների հիմքում է՝ չնայած տարբեր երկրներում կարող են լինել տարբեր մոտեցումներ: Այսպիսով, 322-Ա որոշումը, որը հիմնված է ՀՀ օրենքների վրա, սահմանում է ոչ միայն պարտավորությունները, այլև հետևանքները՝ կապված դրանց չկատարման հետ:
Հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել տարբեր խստացումներ՝ սկսած վարչական տուգանքներից մինչև ֆինանսական պատասխանատվություն: Հարկ վճարողները պետք է իմանան, որ իրենց պարտավորությունները չեն կարող բարդացվել՝ հաշվի առնելով հնարավոր հետևանքները:
Այս որոշման շրջանակում հարկ վճարողները պետք է տեղեկացված լինեն իրենց իրավունքներից և պարտականություններից, իսկ հարկային մարմինները՝ իրենց պարտականություններից՝ ապահովելով, որ յուրաքանչյուր որոշում հիմնված լինի օբյեկտիվ և արդարացի պատճառաբանությունների վրա: