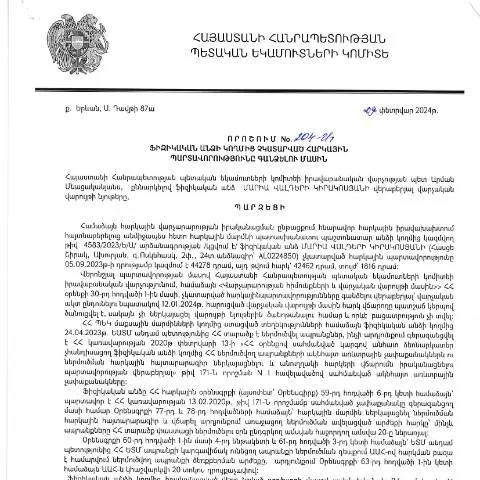
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 204-Ա որոշումը՝ հարկային պարտավորությունների գանձման վերաբերյալ
2024 թվականի փետրվարի 9-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 204-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը սահմանում է անհատների հարկային պարտավորությունների գանձման գործընթացը։ Այս կարգավորումը ստեղծում է իրավական հիմքեր, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարման համար։ Արդյունքում, գործընթացը համարվելու է ավելի թափանցիկ ու արդյունավետ ինչպես քաղաքացիների, այնպես էլ պետական մարմինների համար:
Ովքեր են ենթակա այս որոշման կիրառմանը
Այս որոշումը կիրառելի է ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այդ անձինք կարող են լինել.
- Անձի, որը հաշվառում ունի ՀՀ ՊԵԿ-ում, սակայն չի ներկայացրել հարկային հայտարարությունները;
- Ֆիզիկական անձինք, որոնց հարկային պարտավորությունները չեն կատարվել համապատասխան ժամկետներին;
- Անձինք, որոնք ունեն բացված հարկային գործեր, սակայն իրենց պարտավորությունները չեն վճարվել:
Այլ փաստարկներ
Խոսելով որոշման շրջանակներում, որոշակի բացառություններ կարող են լինել հարմարեցման կամ այլ հանգամանքների հիման վրա, որոնք կարող են փոխել պարտավորությունների դինամիկան:
- Այդ թվում, այն անձինք, ովքեր կհայտնվեն հարկային արտոնության կարգի ներքո կարող են զերծ մնալ այս պարտավորություններից:
- Առանձին դեպքերում, հարկային պարտավորությունների կարելի է պայմանավորել, երբ անձը նախկինում ծանոթացել է իր պարտավորություններին:
Անձնական տվյալների և փաստաթղթերի ներկայացման գործընթաց
Երբ անձը դիմում է հարկային պարտավորությունների գանձման գործընթացին, անհրաժեշտ է հավաքել որոշակի փաստաթղթեր, որոնք աջակցելու են իր պահանջին։ Սա կարող է ներառել.
- Անձնական տվյալների հաստատումը՝ անձնագրի կամ այլ նույնականացման փաստաթղթի միջոցով;
- Հարկային հայտարարություններ, որոնք չեն ներկայացվել;
- Այլ փաստաթղթեր, որոնք հաստատում են հարկային պարտավորությունների պատճառները:
Փաստաթղթերի պատրաստման կարևորությունը
Պատրաստված փաստաթղթերը պետք է լինեն ամբողջական և ճշգրիտ, որպեսզի չեն առաջացնեն էլ ավելի խնդիրներ ընթացակարգի ընթացքում։ Հնարավոր է, որ հարկային մարմինները պահանջեն լրացուցիչ տեղեկություններ:
Ինչպես լրացնել և ներկայացնել պահանջը
204-Ա որոշման համաձայն փաստաթղթի լրացումը պետք է կատարվի ոչ միայն ճիշտ, այլև ուշադիր:
- Դիմումը պետք է ստորագրված լինի դիմողի կողմից;
- Բոլոր անհրաժեշտ տեղեկությունները պետք է լինեն ճիշտ և փաստաթղթավորված;
- այն պետք է ներկայացնել ՀՀ ՊԵԿ-ին՝ թվային ձևով կամ անձամբ:
Հայտարարության ձևաթուղթ
Դիմումի ձևը և համապատասխան պահանջները նշվում են ՀՀ ՊԵԿ պաշտոնական կայքում, որտեղ կարող եք գտնել նաև անհրաժեշտ տեղեկություններ և ուղեցույցներ:
Անցկացնել գործընթացը՝ ժամանակացույցի համաձայն
Նշված դիմումները ներկայացնելուց հետո, անհրաժեշտ է հետևել որոշակի ժամանակացույցում:
- Առաջին փուլ: Ենթադրվում է, որ դիմումը ներկայացնելուց հետո, վարչությունը պետք է իրականացնել ստուգումներ հաջորդ 14 օրերի ընթացքում;
- Երկրորդ փուլ: Եթե դիմումը հավանության է արժանանում, ապա վարչությունը պետք է նախաձեռնի պարտավորությունների գանձման գործընթացը 30 օր ժամկետում;
- Երրորդ փուլ: Եթե դիմումը մերժվում է, պահանջը պետք է հստակեցվի և ձեռնարկվեն իրավական քայլեր:
Այս որոշման գեղեցիկ կողմերը
204-Ա որոշումը ստեղծում է մի շարք առավելություններ:
- Նախ, այն նպաստում է հարկային պարտավորությունների թափանցիկությանը;
- Երկրորդ, առաջարկում է ֆիզիկական անձանց հնարավորություն՝ կրճատելու իրենց պարտավորությունները;
- Երրորդ, միջոցառումները հնարավորություն են տալիս քաղաքացիներին հասկանալ իրենց պարտավորությունների նկատմամբ:
Համեմատություն հարակից փաստաթղթերի հետ
Սույն որոշումը հաճախ կարող է շփոթվել այլ հարկային փաստաթղթերի հետ, ինչպես օրինակ՝ «Հարկային պարտավորությունների ստուգման» ընթացակարգերը:
| Փաստաթուղթ | Նպատակ | Համապատասխան ընթացակարգ |
|---|---|---|
| 204-Ա որոշում | Հարկային պարտավորությունների գանձում | Ստուգումներ 30-60 օր |
| Հարկային պարտավորությունների ստուգման ընթացակարգ | Պարտավորությունների համապատասխանության ստուգում | 14 օր |
Ավելի լայն կարգավորման պատմություն
Այս որոշման պատմությունը հիմնված է ՀՀ հարկային օրենսդրության զարգացման վրա, որը խորհրդանշում է հարկային վարչության բարեփոխումները:
- 2000-ականների սկզբին սկսվել են առաջին քայլերը, որոնք ուղղված էին հարկային պարտավորությունների բարելավմանը;
- 2010-2020-ը՝ իրականացվել են արդիականացման գործընթացներ՝ նոր տեխնոլոգիաների ներդրմամբ;
- 2022 թվականից հետո առավելապես 204-Ա որոշումն ամրապնդել է այդ բոլոր փոփոխությունները:
Սույն որոշման տեղը ավելի լայն համակարգում
204-Ա որոշումը, լինելով կարևոր տարր ՀՀ հարկային համակարգում, կարող է լինել նաեւ այլ իրավական գործողությունների որոշիչը:
- Այդ թվում, այն կարող է կողմնորոշել քաղաքացիների հարկային իրավունքի կիրառումը;
- Նշանակալի է, որ հարկային պարտավորությունները կարող են փոխել պետության ֆինանսական ներդրումները;
- Այսպիսով, այն ծառայում է որպես նշանակալի իրավական հիմք:
Նոր որոշման մանրամասները և դրա ազդեցությունը հարկային վարչարարության վրա
2024 թվականի փետրվարի 9-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 204-Ա որոշումը ներկայացնում է կարևոր փոփոխություններ, որոնք նպատակ ունեն ստուգել հարկային պարտավորությունների կատարման կարգը և բարձրացնել հարկային մշակույթի մակարդակը: Նման որոշումները կարևոր են, քանի որ նրանք փոխում են այն ուղիները, որոնցով պետությունը կարող է պահանջել հարկերի վճարումը:
Որոշման շրջանակներում, յուրաքանչյուր ֆիզիկական անձ, ով չի կատարել հարկային պարտավորություններ, ենթակա է վարչական պատասխանատվության: Այս գործընթացը ներառում է նաև հարկային պարտավորությունների հավաքագրում, որը կարող է իրականացվել առանց լրացուցիչ որոշումների, ինչը հեշտացնում է վարչական լծակների օգտագործումը:
Դժվարություններ կարող են առաջանալ այն դեպքերում, երբ ֆիզիկական անձի հարկային ներկայացումները կամ հաշվետվությունները չեն համապատասխանում իրականությանը, և այդպիսով տեղի է ունենում հարկային պարտավորությունների գերազանցում: Հարկային մարմինների կողմից տրամադրվող տեղեկատվությունը պետք է հիմնվի օրենսդրական պահանջների և ժամանակակից տեխնոլոգիաների վրա:
Հարկային պարտավորությունների գանձման ընթացակարգը և ֆիզիկական անձի պաշտպանությունը
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է նախորդ քայլերի կատարման փուլ, որտեղ ֆիզիկական անձին զգուշացնում են պարտավորությունների կատարումից առաջ: ՀՀ ՊԵԿ-ն, ըստ օրենքի, պարտավոր է ապահովել, որ յուրաքանչյուր ֆիզիկական անձ տեղեկացված լինի իր պարտավորությունների մասին և իրավունք ունենա միանալու կարգին:
Այսինքն, ֆիզիկական անձը կարող է դիմել հարկային մարմնին՝ ներկայացնելով իր տեսակետները կամ ապացույցները, որոնք կարող են հիմնավորել, թե ինչու չի կատարել հարկային պարտավորությունները: Սա կարևոր է, քանի որ յուրաքանչյուր անձ ունի իր իրավունքները պաշտպանելու հնարավորություն:
Դրա հետ մեկտեղ, հարկային մարմինները պետք է իրականցնեն ուսումնասիրություններ, որոնք կպատասխանեն այն հարցերին, ինչպիսիք են՝ արդյոք անձն ինքնակամ չէ և արդյոք հարկային պարտավորությունները իսկապես եղել են: Այս գործընթացը հնարավորություն է տալիս նվազեցնել հարկային հակասությունները և բարելավել հարկային վարչարարության որակը:
Գրանցում և հարկային պարտավորությունների վերահսկողություն
Ամենակարևոր աշխատանքն իրականացվում է հարկային գրանցման փուլում, որտեղ ֆիզիկական անձինք պարտադիր պարտավորություն ունեն գրանցվելու հարկային մարմնում: ՀՀ ՊԵԿ-ն իրականացնում է հարկային պարտավորությունների վերահսկողություն՝ օգտագործելով ժամանակակից տեխնոլոգիաներ, ինչպիսիք են էլեկտրոնային ստորագրությունները և QR կոդերը:
Այս տեխնոլոգիաների շնորհիվ, հարկային մարմինները կարող են հեշտությամբ և արագորեն ստուգել, արդյոք ֆիզիկական անձը կատարել է հարկային պարտավորությունները, ինչի արդյունքում պարզ են դարձվում ցանկացած տիպի խախտումներ:
Դեռևս հարկային պարտավորությունների վերահսկման համակարգի շրջանակներում, բանակում է նաև անհրաժեշտությունը խնդիրների լուծման արագացված ընթացակարգերի մշակման, որոնց միջոցով հնարավոր կլինի արագ արձագանքել հարկային վճարումների և պարտավորությունների կատարման խնդիրներին: