Հարկային պարտավորությունների գանձման գործընթացը Հայաստանում
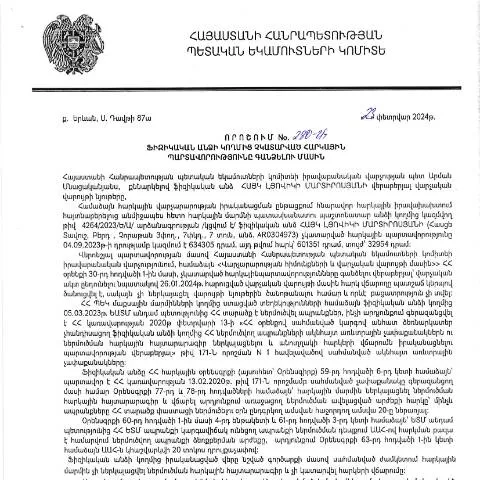
2024 թվականի փետրվարի 23-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 280-Ա որոշումն առանձնահատուկ կարևորություն ունի հարկային պարտավորությունների կատարման գործընթացում։ Այս փաստաթուղթը նախատեսում է մեթոդներ և կանոններ, որոնք հանդիպում են այն քաղաքացիների համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Մեր բնակիչները, ովքեր հանդիպում են հարկային պարտավորությունների հետ, պետք է միշտ տեղյակ լինեն այս գործընթացի մանրամասներին, որպեսզի կարողանան ճիշտ և ժամանակին արձագանքել։
Դիտարկվող որոշման պատմություն և կանոնակարգ
ՀՀ օրենսդրությունը նախատեսում է, որ հարկային պարտավորությունները պետք է կատարվեն ժամանակին և հստակ։ Սակայն, կան դեպքեր, երբ քաղաքացիները չեն կատարում իրենց պարտավորությունները։ Այդ պատճառով, հարկային մարմինները պարտավոր են ձեռնարկել կոշտ միջոցներ, որոնցից մեկն է 280-Ա որոշումը։ Այս որոշումը ընդունվել է, հաշվի առնելով ՀՀ վարչական ընթացակարգերի օրենքը (HO-139-N), որն ուժի մեջ է մտել 2025 թվականին և կարգավորում է հարկային իրավախախտումների հետ կապված բոլոր գործընթացները։
Ի՞նչ է նախատեսում 280-Ա որոշումն
- Հարկային պարտավորությունների սահմանում: Դրանում ներկայացվում են այն պարտավորությունները, որոնք պետք է կատարվեն։
- Գանձման մեթոդաբանություն: Որոշումն առաջարկում է մեթոդներ, որոնք պետք է կիրառվեն պարտավորությունների գանձման համար։
- Իրավական հիմքեր: Վստահելի հիմքեր, որոնց հիման վրա կատարվում են գանձումները, և ինչպես պետք է խուսափել իրավախախտումներից։
Ովքեր են պարտավոր գումարը հանձնել
Այս որոշման շրջանակում հարկային պարտավորություններ են պատասխանատու բոլոր ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Նրանք, ովքեր չեն վճարել հարկերը, կարող են ենթարկվել գանձման գործընթացի, որը կարող է ներառել ինչպես ֆինանսական, այնպես էլ ենթադրյալ իրավական հետևանքներ։ Կարևոր է, որ յուրաքանչյուր ֆիզիկական անձ իր պարտավորությունները կատարի ժամանակին, որպեսզի խուսափի առաջիկա խնդիրներից։
Պատասխանատվության տեսակները
| Պատասխանատվության տեսակ | Բացատրություն |
|---|---|
| Ֆինանսական պատասխանատվություն | Հարկային պարտավորությունների չկատարման արդյունքում առաջացած տուգանքներ և փոխհատուցումներ։ |
| Իրավական պատասխանատվություն | Այն դեպքերը, երբ հարկային մարմինները կարող են ձեռնարկել իրավական միջոցներ՝ պարտադիր վճարների գանձման համար։ |
Օնլայն և թղթային ձևերի տարբերությունները
Շատ քաղաքացիներ կարող են հարցնել, թե ինչպես կարելի է լրացնել և ներկայացնել 280-Ա որոշման պահանջները։ Այս գործընթացը կարելի է իրականացնել ինչպես առցանց, այնպես էլ թղթային ձևով։ Այս տարբերակների միջև կան մի քանի կարևոր տարբերություններ։
Առցանց ներկայացման գործընթաց
- Արագություն: Առցանց ձևով ներկայացումը թույլ է տալիս արագ և հեշտ կերպով լրացնել փաստաթղթերը և ստանալ արագ պատասխանները։
- Անվտանգություն: Օնլայն ներկայացումն ապահովում է տվյալների անվտանգությունը, քանի որ այն կատարվում է պետական կայքի միջոցով։
- Շրջանակներ: Առցանց ներկայացման դեպքում քաղաքացիները միշտ կարող են հետևել իրենց դիմումի ընթացքին։
Թղթային ներկայացման գործընթաց
- Ֆիզիկական ներկայություն: Թղթային դիմումները պահանջում են, որ քաղաքացիները անձամբ ներկայանան պետական մարմիններին, ինչը կարող է լինել ժամանակատար։
- Վավերացում: Թղթային ձևերը հաճախ պահանջում են լրացուցիչ վավերացումներ, ինչը կարող է ավելացնել գործընթացի երկարությունը։
- Մանրամասների կորուստ: Թղթային ներկայացման դեպքում հնարավոր է, որ որոշ մանրամասներ չեն պահպանվում, և դա կարող է հանգեցնել վարչական խնդիրների։
Ինչ անել, եթե դիմումը մերժվի կամ սխալ լրացվի
Եթե դիմումը մերժվել է կամ սխալ լրացվել է, քաղաքացիները պետք է արագ արձագանքեն։ Առաջին քայլը պետք է լինի մերժման պատճառների պարզաբանումը։ ՀՀ ՊԵԿ-ն տրամադրում է որոշակի ժամանակահատված, որի ընթացքում քաղաքացիները կարող են ուղղել իրենց սխալները և կրկին ներկայացնել դիմումը։
Սխալները և դրանց կարգավորումը
- Անձնական տվյալների սխալներ: Եթե անձնական տվյալները սխալ են, քաղաքացին պետք է կապի մեջ լինի համապատասխան մարմնի հետ՝ խնդիրը լուծելու համար։
- Վճարման սխալներ: Եթե վճարումները չեն կատարվել կամ սխալ են կատարվել, անհրաժեշտ է վերականգնել բոլոր փաստաթղթերը և կրկին ներկայացնել։
Անհրաժեշտ փաստաթղթեր և լրացվող ձևը
280-Ա որոշման շրջանակներում քաղաքացիները պետք է ներկայացնեն որոշակի փաստաթղթեր։ Այդ թվում են:
- Հարկային հայտարարագիր: Սա այն հիմնական փաստաթուղթն է, որը պետք է ուղարկվի։
- Նմանակի փաստաթղթեր: Եթե անհրաժեշտ է, քաղաքացիները պետք է ներկայացնեն նաև այլ փաստաթղթեր, որոնք հաստատում են հարկային պարտավորությունները։
Փաստաթղթերի ներկայացման սխեմա
- Պատրաստել բոլոր անհրաժեշտ փաստաթղթերը.
- Լրացնել 280-Ա որոշման պահանջներն.
- Ներկայացնել փաստաթղթերը համապատասխան պետական մարմնին.
Վերջնական թվեր և ճշգրտումներ
Պետք է նշել, որ 280-Ա որոշումը կարևոր դեր է խաղում հարկային պարտավորությունների կատարումի գործընթացում։ Այն ուղղակիորեն ազդում է յուրաքանչյուր ֆիզիկական անձի վրա, և կարևոր է, որ քաղաքացիները տեղյակ լինեն իրենց իրավունքների և պարտականությունների մասին։ Անհրաժեշտ է, որ բոլորը կատարեն իրենց հարկային պարտավորությունները և ժամանակին ներկայացնեն բոլոր անհրաժեշտ փաստաթղթերը։
Այսպիսով, քաղաքացիները պետք է լինեն ուշադիր, քանի որ տեսանելի հետևանքները կարող են լինել ֆինանսական և իրավական։ 280-Ա որոշումը ներկայացնում է գործընթաց, որը օգնում է պահպանել հարկային կարգապահությունը և ապահովել պետության եկամուտների աճը։
Բարձրացված հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ-ի կողմից ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը իրականացվում է օրենսդրությամբ սահմանված կարգով, որը ենթադրում է՝ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ֆինանսական պատասխանատվության: Ընդհանուր առմամբ, հարկերի չվճարումը կարող է հանգեցնել պարտադիր վճարների ավելացման, իսկ հարկային մարմինները իրավունք ունեն կիրառել հարկային ակտերի հոդվածները՝ պարտադիր գանձումների համար:
Նմանօրինակ գործընթացի առաջին քայլերից մեկն է՝ պաշտոնական ծանուցումը, որը հարկ վճարողին տեղեկացնում է պարտավորությունների մասին: Ծանուցումը կարող է ուղարկվել անձամբ կամ էլեկտրոնային եղանակով: Բացի այդ, հարկ վճարողը կարող է դիմել ՀՀ ՊԵԿ-ին՝ պարզաբանումներ ստանալու համար:
Նշված գործընթացում կարևոր է նաև հարկ վճարողի իրավունքը՝ ներկայացնել հակափաստարկներ կամ փաստաթղթեր, որոնք կարող են հիմք ծառայել պարտավորությունների նվազեցման կամ մերժման համար:
Հայաստանի Հանրապետությունում հարկային պարտավորությունների ենթադրյալ չկատարումը
Հարկային պարտավորությունների չկատարումն իր հետ բերում է բազմաթիվ հետևանքներ, որոնք կարող են ազդել ինչպես ֆիզիկական անձի, այնպես էլ ամբողջ երկրի տնտեսության վրա: Հարկային պարտավորությունների ընթացակարգերի խախտումը կարող է հանգեցնել ոչ միայն ֆինանսական տուգանքների, այլև իրավաբանական հետևանքների, որոնք կարող են վնասել անձի հեղինակությանը:
Հարկային մարմինները հաճախ պետք է համագործակցեն այլ պետական մարմինների հետ, որպեսզի ավելի արդյունավետ կերպով իրականացնեն հարկային պարտավորությունների գանձման գործընթացը: Օրինակ, ոստիկանություն և դատական համակարգ կարող են ներգրավվել, եթե հարկ վճարողի կողմից պարտավորությունները չկատարվեին:
Ֆիզիկական անձինք, որոնք առկա են հարկային պարտավորությունների կուտակման մեջ, պետք է ուշադրություն դարձնեն նաև իրենց ֆինանսական գործունեությանը: Իրավաբանական անձանց հանդեպ կիրառվող խիստ միջոցները կարող են ազդել նաև ֆիզիկական անձանց վրա, քանի որ նրանք կարող են պարտավորվել վճարել ընկերության պարտքերը:
Պատասխանատվության մեխանիզմներ և հարկային հայեցակարգեր
ՀՀ ՊԵԿ-ի հրապարակած որոշման հիման վրա, հարկային պարտավորությունների գանձման մեխանիզմները նախատեսում են մի շարք պատասխանատվության տեսակներ: Առաջին հերթին, հարկ վճարողին կարող է կիրառվել ֆինանսական տուգանք, որը կարող է բազմապատկել չկատարված պարտավորության չափը:
Երկրորդը, հարկ վճարողի գույքը կարող է ենթարկվել պարտադիր վաճառքի, կամ այն կարող է բեռնաթափվել որպես գանձման միջոց: Հարկային մարմինները ունեն իրավասություն դիմել դատարան՝ հարկ վճարողի գույքի նկատմամբ իրավական պահանջ ներկայացնելու համար:
Ավելին, հարկային մարմինները կարող են սկսել վարչական գործընթացներ, որոնք կարող են հանգեցնել հարկ վճարողի նկատմամբ սահմանափակումների ներդրմանը, ինչպիսիք են տրանսպորտային միջոցների անարգելումը կամ ֆինանսական հաշիվների բռնագանձումը: