Արդյունքների կարկառուն դերերը և նշանակությունը
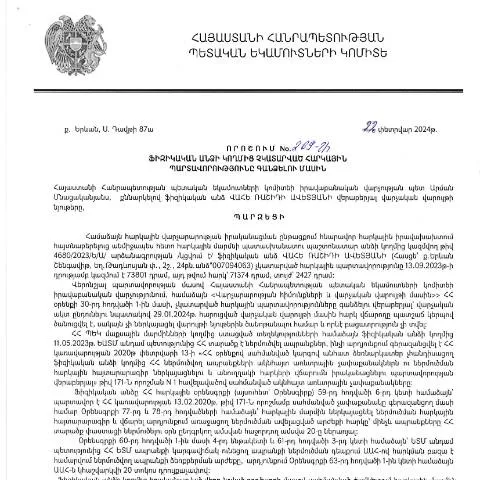
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 22.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 269-Ա որոշումը թարմացնում է հարկային պարտավորությունների կատարման վերաբերյալ գործողություններն ու սահմանում նոր կանոնագծեր, որոնք կարևոր են հարկային ոլորտում։ Այս որոշումը նպատակ ունի ուղղորդել ինչպես ֆիզիկական անձանց, այնպես էլ իրավաբանական մարմիններին, որոնք պարտավորություններ ունեն պետության նկատմամբ:
Փաթեթավորման ժամանակացույցը
Դիտարկելով օրինակի տրամադրության և կիրառման ժամանակացույցը, կարևոր է նշել, որ այս որոշումը ուժի մեջ կմտնի 14․03․2024թ․—ից։ Այս աշխատանքը նշանակում է, որ մինչև այդ ամսաթիվը ապաշրջափակված կլինեն որոշակի գործընթացներ, և հեռանկարային սահմանափակումները կդառնան մինչև տարիքի կամ այլ պատժի երաշխիքներ:
Հիմնական փուլերը
- Ամսաթիվ՝ 22.02.2024թ․— որոշման հրապարակում, հարկային պարտավորությունների վերանայում:
- Ամսաթիվ՝ 14․03․2024թ․— նոր կանոնների ուժի մեջ մտնել:
- Հանձնարարականների ստացում՝ տեղեկացված անձանց՝ մինչև 30.06.2024թ․:
- Ներկայացման վերջնաժամկետ՝ 31.12.2024թ․:
Փորձագիտական խնդիրները և արժևորման գործառույթները
ՀՀ ՊԵԿ-ն պատասխանատվություն ստանձնեց հավաքագրման գործընթացի ղեկավարության համար, որտեղ մշակվել են նոր կանոնակարգեր ու ընթացակարգեր՝ հիմնված սահմանված օրենսդրական պահանջների և գործընկերների հետ համագործակցության վրա։ Այս գործընթացում առկա են և՛ ֆիզիկական, և՛ կազմակերպական լուրջ խնդիրներ:
Իրավաբանության և հարկային օրենսդրության համաձայն
| Հարկային պարտավորությունների տեսակներ | Հնարավոր լուծումներ | Առանձնահատկություններ |
|---|---|---|
| Աջակցության համարում | Ուղիղ վճարումներ և պայմանագրեր | Պետական լիազոր մարմինների վերահսկողություն |
| Արժեթղթերի վարչում | Ամբողջական հաշվետվություն | Հիմնված շուկայական դրույթների վրա |
| Իրավական կարգավորում | Հարկային սուբյեկտի վերանայում | Հարկային անձի պարտավորությունների նվազում |
Ներկայացման կարգը և պահանջվող փաստաթղթերը
Ներկայացված փաստաթղթերը պետք է համապատասխանում լինեն կազմակերպությանը կամ ֆիզիկական անձի հարկային պարտավորություններին և պետք է ներկայացվեն ՀՀ ՊԵԿ-ին:
Գործընթացը
- Հավաքագրել անհրաժեշտ փաստաթղթերը:
- Մշակել և լրացնել համապատասխան ձևերը:
- Ներկայացնել փաստաթղթերը էլեկտրոնային եղանակով՝ օգտագործելով անձնական թվային ստորագրություն:
Հնարավոր փաստաթղթերի տեսակներ
- Հարկային հաշվետվություններ:
- Հարկային հաշիվներ:
- Բանկային տեղեկանքներ:
Դիմորդների տեսակները՝ ենթակետերը և բացառությունները
Այս որոշման շրջանակում կարևոր է հաշվի առնել, որ տարբեր կարգավիճակներ ունեցող անձինք կարող են տարբեր ձևերով մասնակցել գործընթացին:
Սոցիալական կարգավիճակներ
- Ասպիրանտներ և ուսանողներ՝ հնարավոր արտոնություններով:
- Ապահովված անձինք՝ առավելագույն պարտավորություններով:
- Տեղական բնակիչներ՝ հատուկ պայմաններով:
Ցանկացած խախտումներ՝ կանխարգելման և վերականգնման մեթոդները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր հետևանքների, այդ թվում՝ վարչական տուգանքների ու պատասխանատվությունների:
Պետական սահմանափակումների կերպերը
- Սահմանափակումներ՝ ֆինանսական միջոցների հասանելիության վրա:
- Արգելքներ՝ նոր սոցիալական ծրագրերում մասնակցելու իրավունքի վրա:
- Երկարաժամկետ հետևանքներ՝ անհատական հաշվետվությունների և հարկային կարգի հետ:
Վերականգնման մեթոդները
Հարկային պարտավորությունների զգայուն վնասի դեպքում, կան որոշակի մեթոդներ, որոնք կարող են օգնել:
- Անհրաժեշտ փաստաթղթերի հավաքագրում:
- Պետական մարմինների հետ կապի հաստատում:
- Իրավական խորհրդատվություն ստանալ:
Տեղեկատվական լրատվական ռեսուրսներ
Մենք այժմ ունենք բազմակի միջոցներ, որոնք կարող են օգնել քաղաքականության վրա ազդելու և տեղեկատվություն տրամադրելու պրոցեսում:
Արդյունավետ ռեսուրսներ
- ՀՀ ՊԵԿ պաշտոնական կայք՝ www.petek.am
- Տեղական համայնքների ֆորումներ:
- Իրավաբանական խորհրդատվական ընկերություններ:
Մանրամասն ուսումնասիրություն և հետագա քայլեր
Ցանկացած ֆիզիկական կամ իրավաբանական անձի համար կարևոր է մանրամասնել տվյալ փաստաթղթերը՝ ծանոթանալով իրավական կարգավորումների ու պարտավորությունների հետ:
Գիտելիքի ընդլայնում
Ընդհանուր առմամբ, այս գործընթացը հնարավորություն է տալիս անընդհատ բարելավելու սեփական պարտավորությունները և բարձրացնելու ֆինանսական կայունությունը:
Հայտարարությունների և ծրագրերի ակտիվ մասնակցություն
Ամենակարճ ժամանակահատվածում, հարկային մարմինները կարող են առաջարկելտեղեկատվական միջոցառումներ, որոնք զբաղվում են հարկային պարտավորությունների մասին:
Նոր որոշման նպատակները և ազդեցությունը հարկային վարչության վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետ Վահե Ռաշիդի Ավետյանի կողմից կայացված 22.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 269-Ա որոշումը մի շարք կարևոր նպատակներ ունի, որոնք կարող են ուղղված լինել հարկային համակարգի արդյունավետության բարձրացմանն ու հարկային պարտավորությունների կատարման խթանմանը: Այս որոշման իրագործումը նախատեսում է անհատների կողմից հարկային պարտավորությունների ժամանակին կատարման կարևորությունը, ինչը, իր հերթին, կարող է հանգեցնել պետական բյուջեի համալրմանը: Սակայն, հարկային պարտավորությունների չկատարումը կարող է նաև բացասական ազդեցություն ունենալ հանրային ծառայությունների որակի վրա, քանի որ պետական եկամուտները արտացոլում են պետության կարողությունը տրամադրել պահանջվող ծառայությունները:
Անձնական տվյալների պաշտպանության հարցերը նոր որոշման պայմաններում
Նույնիսկ երբ խոսքը վերաբերում է հարկային պարտավորությունների գանձմանը, անձնական տվյալների պաշտպանությունը մնում է առաջնային խնդիր: 269-Ա որոշումը, որը հրապարակվել է 14․03․2024թ․, պարունակում է դրույթներ, որոնք վերաբերում են այն անձանց տվյալների մշակմանը, որոնք չեն կատարել հարկային պարտավորությունները: Անհրաժեշտ է, որպեսզի բոլոր գործողությունները ստուգվեն և իրականացվեն համապատասխան օրենքներին, ներառյալ ՀՀ անձնական տվյալների պաշտպանության մասին օրենքին: ՊԵԿ-ն պետք է ապահովի, որ հարկային պարտավորությունների վերաբերյալ հավաքվող և մշակվող տվյալները կիրառվեն միայն օրենքով սահմանված նպատակներով, իսկ անձնական տվյալները պահպանվեն անվտանգ և ապահով:
Հարկային պարտավորությունների գանձման գործընթացում էլեկտրոնային ծառայությունների դերը
Նոր որոշումը նաև ընդգծում է էլեկտրոնային ծառայությունների նշանակությունը հարկային պարտավորությունների գանձման գործընթացում: Հարկ վճարողների համար առկա են տարբեր էլեկտրոնային միջոցներ, որոնք թույլ են տալիս հեշտությամբ և արագ կերպով կատարել հարկային վճարումներ: ՀՀ ՊԵԿ-ն խրախուսում է քաղաքացիներին օգտագործել իրենց անձնական ինքնագիտակցության կոդերը և էլեկտրոնային ստորագրությունները, որպեսզի կարողանան կատարել գործառնությունները առանց անհրաժեշտության անձամբ ներկայանալու հարկային մարմիններ: Այս մոտեցումն էլ ավելի է պարզեցնում գործընթացը և նվազեցնում վարչական բեռը, ինչը важный է օրենսդրական բարեփոխումների արդյունքում: