Այնտեղից, որտեղ սկսվում է հարկային պարտավորությունների գանձումը
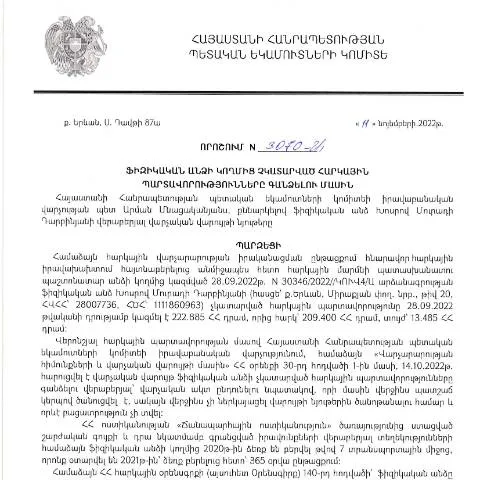
Արդյունավետ հարկային համակարգի կառուցման նպատակով, Հայաստանի Հանրապետության կառավարությունը մշակում և ընդունում է օրենքներ և որոշումներ, որոնք կարգավորում են հարկերի հավաքագրման և վճարման գործընթացները: 2022թ. նոյեմբերի 11-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3070-Ա որոշումը, որը հրապարակվել է 2023թ. փետրվարի 7-ին, կարևոր նշանակություն ունի հարկային պարտավորությունների կատարման վերահսկողության և հավաքագրման գործընթացում: Այս որոշման շրջանակներում սահմանվում են ֆիզիկական անձանց հարկային պարտավորությունների կատարման մեթոդները և կարգերը:
Ներածություն և հստակեցումներ որոշման մասին
Հարկային պարտավորությունների կատարման գործընթացը ՀՀ-ում կարգավորվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից: Զարմանալի չէ, որ այս որոշումն ունի մեծ կարևորություն ինչպես պետական, այնպես էլ անհատական մակարդակներում: Դրա նպատակն է ախտորոշել, որոնք ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները և ստանալ համապատասխան միջոցներ նրանց պարտավորությունների կատարումը ապահովելու համար:
ԴOCUMENT-ը վերաբերում է ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ, սակայն դրանք չեն կատարել: Այս որոշման հիման վրա պետությունը կարող է իրականացնել հարկային պարտավորությունների գանձում:
Անցած փորձը և արդիականությունը
Ըստ ՀՀ ՊԵԿ, վերջին տարիներին բարձրացել են հարկային պարտավորությունների չեն կատարվելու տոկոսները: Այս իրավիճակը պահանջել է օրենսդրական փոփոխություններ և նոր մոտեցումներ: 3070-Ա որոշումը, որը նպատակ ունի բարելավել հարկային հավաքագրման գործընթացը, կարևոր է, քանի որ այն մշակվել է օրենսդրության և հարկային վարչարարության փոփոխությունների հիման վրա:
Նաեւ, անհրաժեշտ է նշել, որ այս որոշման ընդունումը համապատասխանում է միջազգային փորձին, որտեղ նման մեթոդները նախկինում արդեն կիրառվել են:
Որոնք են հիմնական կետերը, որոնք պետք է ուշադրության կենտրոնում լինեն
- Ֆիզիկական անձի տվյալներ: Պարտատիրոջ անունը, ազգությունը, բնակության հասցեն:
- Հարկային պարտավորությունները: Նշվում են պարտավորությունների տեսակը և գումարը:
- Գրանցման թիվ: Կողմերի միջև փոխհարաբերությունների իրավական հիմքերը:
- Հարկային պատասխանատվություն: Հնարավոր հետևանքները պարտավորությունների չկատարման դեպքում:
Դեպոզիտային գործընթացի փաստաթղթավորման կարգը
ԴOCUMENT-ը պետք է լրացվի և ներկայացվի ՀՀ ՊԵԿ համապատասխան մարմիններին: Այս դեպքում, հաճախորդը կարող է ընտրել՝ ներկայացնել դիմումը ո՞ր խողովակով, ինչպես նաև ինչ փաստաթղթեր պետք է ներկայացնի: Կան երեք հիմնական ալիքներ՝ էլեկտրոնային, թղթային և գուրման.
Մաս 1. Էլեկտրոնային հայտ ներկայացնել
Հաշվի առնելով թվային դարաշրջանի պահանջները, հարկային մարմինները խրախուսում են էլեկտրոնային հայտերը: Էլեկտրոնային հայտը լրացնելու համար պահանջվում է ID քարտ և էլեկտրոնային ստորագրություն: Բոլոր գործընթացները կարող են կատարվել www.petek.am կայքում:
Մաս 2. Թղթային դիմումը լրացնել
Թղթային հայտը կարող է ներկայացվել՝ լրացնելով համապատասխան ձևաչափը, որը հասանելի է ՀՀ ՊԵԿ գործող կենտրոններում: Խնդրում ենք հաշվի առնել, որ թղթային հայտի ներկայացման դեպքում կարող են լինել ուշացումներ:
Մաս 3. Գուրման ընդունելություն
Եթե դիմորդը ցանկանում է անձամբ ներկայացնել փաստաթղթերը, ապա կարող է այցելել ՀՀ ՊԵԿ տեղական ստորաբաժանումները: Այս գործընթացը հարմար է նրանց համար, ովքեր նախընտրում են անձնական շփում:
Լրացուցիչ փաստաթղթերի ցանկ
Որպեսզի դիմումը հաջողությամբ ընդունվի, անհրաժեշտ է ներկայացնել մի շարք փաստաթղթեր, որոնք կարող են ընդգրկել հետևյալները:
- Հարկային հաշվետվություն: Կարևոր է, որպեսզի ներկայացված լինի վերջին 2 հարկային հաշվետվությունները:
- Անձին հստակեցնող փաստաթուղթ: Դա կարող է լինել անձնագիրը կամ ID քարտը:
- Զգուշացման հայտարարություն: Վճարման մասին:
- Հարկային պարտավորությունների ապացույց: Հարկային վճարների ապացույցները:
Նախագծի ուղին և զննում
Ներկայացնելով փաստաթղթերը, դիմողը պետք է սպասի ՀՀ ՊԵԿ պատասխանը: Ընդհանուր առմամբ, գործընթացը կարող է տևել մինչև 30 օր: Շատ կարևոր է ստանալ ճիշտ պատասխան, քանի որ դրա վրա կարող է կախված լինել հաջորդ քայլը:
Եթե հայտը մերժվի, ապա դիմողը կարող է դիմել վերաքննիչ մարմնին:
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվել է, դիմողը ունի իրավունքը ստանալ <<նախորդ>> հայտարարություն, որտեղ մանրամասն բացատրվում են մերժման պատճառները: Այս դեպքում դիմողը կարող է դիմել վերաքննիչ մարմնին, կամ ուղղել մատնանշված սխալները և ներկայացնել նոր հայտ:
Վերահսկման և պատասխանատվության մեթոդներ
Այս հարցում ՀՀ ՊԵԿ-ն ունի լայն գործիքակազմ, որը ներառում է հարկային հարկային պարտավորությունների վերահսկողությունը, ինչպես նաև պարտավորությունների ուղղակի կատարումը: Հարկային պարտավորությունների նկատմամբ անհատական վերահսկողությունը կարևոր դեր է խաղում:
Քանի որ ֆիզիկական անձն ունի հարկային պարտավորություններ, պետությունը կարող է կիրառել ինչպես տուգանքներ, այնպես էլ պաշտոնական գործողություններ՝ պարտավորությունների կատարման նկատմամբ:
Ընդհանուր խոսքեր բողոքարկման գործընթացի մասին
Եթե դիմողը չի համաձայնում ՀՀ ՊԵԿ-ի որոշման հետ, նա կարող է դիմել դատարան կամ հարկային վարչությանը՝ բողոքարկում կատարելու համար: Այս գործընթացը ներառում է մի շարք իրավական պահանջներ:
Ստորև ներկայացված են բողոքարկման գործընթացի հիմնական քայլերը
- Բողոքարկման հանգամանքների մանրամասն նկարագրություն:
- Փաստաթղթերի նախապատրաստում:
- Պատասխանատու մարմնին դիմում ներկայացնել:
- Հետևել գործընթացին՝ մինչև վերջնական որոշում:
Կոնկրետ դեպքերի համար պատրաստման խորհուրդներ
Հարկային պարտավորությունների հետ կապված գործընթացները հաճախ կարող են լինել բարդ, սակայն ճիշտ նախապատրաստվելով, յուրաքանչյուր քաղաքացին կարող է հաղթահարել դրանք:
Կարևոր է պահպանել բոլոր համապատասխան փաստաթղթերը և ուշադիր հետևել հարկային համակարգի փոփոխություններին:
Ի՞նչ անել, եթե փաստաթղթերը կորել են
Եթե դիմողը կորցրել է որևէ փաստաթուղթ, ապա պետք է արագորեն դիմել համապատասխան մարմնում՝ նոր duplicate ստանալու համար: Քանի որ որոշումը և ընթացակարգերը պատշաճ կերպով մատակարարվել են, բոլոր գործընթացները պետք է իրականացվեն արագ:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.11.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3070-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը նպաստում է հարկային համակարգի բարելավմանը և քաղաքացիների հարկային պարտավորությունների կատարմանը:
Առանձին դեպքեր և բացառություններ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.11.2022 թվականին «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3070-Ա որոշումը նախատեսում է տարբեր մեխանիզմներ, որոնք կարող են կիրառվել հարկային պարտավորությունների գանձման գործընթացում։ Այս որոշման շրջանակներում կարևոր է հաշվի առնել նաև այն բացառությունները, որոնք կարող են ունենալ ազդեցություն գանձման գործընթացի իրականացման վրա։
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացում կարող են լինել դեպքեր, երբ ֆիզիկական անձինք ունենում են հիմնավոր պատճառներ, որոնց պատճառով նրանք չեն կարողացել կատարվել իրենց հարկային պարտավորությունները։ Այստեղ կարող են մտնել, օրինակ, առողջության հետ կապված խնդիրները, կամ կանոնակարգային փոփոխությունները, որոնք կարող են ազդել ֆինանսական վիճակի վրա։ Նրանք, ովքեր ունեն նման հիմնավոր պատճառներ, կարող են դիմել ՀՀ ՊԵԿ համապատասխան վարչությանը՝ ներկայացնելով համապատասխան փաստաթղթեր՝ հիմնավորելով իրենց խնդիրը։
Բացի այդ, որոշման շրջանակներում կարող են նախատեսվել նաև մասնակի կարիքներ, որոնք կապված են այնպիսի անձանց հետ, ովքեր շահառու են սոցիալական աջակցության ծրագրերի։ Օրինակ, եթե ֆիզիկական անձը գտնվում է սոցիալապես անապահով վիճակում, նա կարող է դիմել՝ հայտ ներկայացնելով, որ թույլ տրվի նրան վճարել հարկերը մասնակի կամ աստիճանաբար, փոխանակ միանգամից:
Գանձման գործընթացում կիրառվող տեխնոլոգիաներ
ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների գանձման գործընթացը առավել հաճախ կիրառում է էլեկտրոնային գործիքներ, որոնք թույլ են տալիս օպտիմալացնել գործընթացը և բարձրացնել արդյունավետությունը։ Նման տեխնոլոգիաների կիրառումը պայմանավորված է ժամանակակից պահանջներով և տրամադրված տեխնիկական հնարավորություններով։
Օրինակ, հարկային պարտավորությունների գանձման հարցերով ֆիզիկական անձինք կարող են օգտվել էլեկտրոնային դիմումի ձևից, որը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում։ Այդ դիմումները ենթարկվում են արագ մշակման՝ հնարավորություն տալով էականորեն կրճատել ժամանակը, որը պահանջվում է գործընթացի իրականացման համար։ Վերջին ժամանակներս անցյալում իրականացված խոշոր փոփոխությունները, որոնք նշված են «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3070-Ա որոշման մեջ, մեծ ազդեցություն են ունեցել գործընթացի արագացման և պարզեցման վրա։
Հարկային պարտավորությունների գանձման գործում օգտագործվող տեխնոլոգիաները ներառում են նաև QR-կոդերի և էլեկտրոնային ստորագրությունների կիրառումը, որոնք ապահովում են փաստաթղթերի՝ մուտքի և դուրսի մուտքագրում և վերահսկողություն։ ՊԵԿ-ը, որպես նորարարական մարմին, մշտապես աշխատում է բարելավելու էլեկտրոնային ծառայությունները՝ գործելով պարզեցնելու գործընթացը, ինչպես նաև ապահովելու նրանց անվտանգությունը։
Հարկային պարտավորությունների գանձման իրավական առումներն ու հիմնարար սկզբունքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող հարկային պարտավորությունների գանձման գործընթացը հիմնված է ճանաչված իրավական սկզբունքների վրա, որոնք ապահովում են արդարություն և հավասարություն բոլոր հարկ վճարողների համար։ Այս իրավական սկզբունքները ներառում են՝ օրենքի գերակայություն, հաշվետվողականություն, ինչպես նաև հարկային պարտավորությունների գանձման գործընթացի նախօրոք պարզեցված կարգը։
Գանձման իրավական գործընթացը պետք է իրականացվի օրենսդրական հիմքերի, ինչպես նաև նրանց իրավունքների և պարտականությունների նկատմամբ, որոնք ունեն ֆիզիկական անձինք։ Այն պետք է լինի թափանցիկ և հասանելի, որպեսզի բոլոր քաղաքացիները տեղյակ լինեն իրենց պարտավորություններից և իրավունքներից։ Այս համատեքստում կարևոր է նաև, որ ՊԵԿ-ը մշտապես տրամադրի տեղեկատվություն և աջակցություն, որպեսզի քաղաքացիները կարողանան ճիշտ և ժամանակին կատարել իրենց հարկային պարտավորությունները։
Այսպիսով, ՀՀ ՊԵԿ-ն իր գործունեությամբ փորձում է ապահովել հարկային համակարգի կայունությունը, որը հիմնված է չխախտելու քաղաքացիների իրավունքները, ինչպես նաև նրանց աջակցելու նպատակով, որպեսզի նրանք կարողանան կատարել իրենց պարտավորությունները՝ խուսափելով պատժամիջոցներից և խնդիրներից։ Այդ տեսակետից, հարկային պարտավորությունների գանձման գործընթացը համարվում է կարևոր բաղադրիչ, որը ունի անմիջական ազդեցություն երկրի տնտեսության կայուն զարգացման վրա։