Դրական և բացասական հետևանքները հարկային պարտավորությունների չկատարման դեպքում
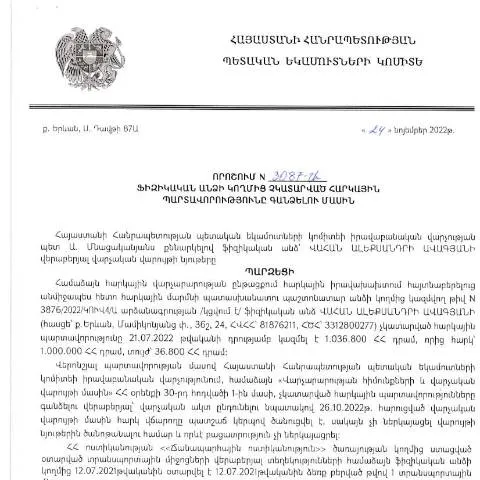
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 24.11.2022 թիվ 3087-Ա որոշումը հանդիսանում է մի կարեւոր փաստաթուղթ, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման կարգին: Այս որոշման արդյունքում հարկային պարտավորություններ չկատարած անձինք կարող են ենթարկվել իրավական հետևանքների, որոնք ներառում են հարկային տույժեր, բացթողման հետևանքներ և նույնիսկ քրեական պատասխանատվություն:
Այդ պատճառով, հարկային պարտավորությունների կատարման անհրաժեշտությունը չի արժանանում միայն ֆինանսական վերլուծության, այլ նաև իրավական ռիսկերի գնահատման:
Հարկային պարտավորությունների չկատարելու արդյունքները
- Կառավարական տույժեր: Յուրաքանչյուր օր անցկացնելով հարկային պարտավորությունները, կարող են կիրառվել վարչական տույժեր:
- Օգուտներից զրկում: Ֆինանսական օգնություններ, սուբսիդիաներ և այլ աջակցություններ կարող են դադարեցնել:
- Իրավական պատժամիջոցներ: Տեղի ունեցող պարտավորությունների չկատարմամբ, կարող են կիրառվել քրեական պատասխանատվություն:
Ինչպես և ում կողմից է ներկայացվում փաստաթուղթը
Այս որոշումն ուժի մեջ է մտնում մարտի 1-ից հետո, և յուրաքանչյուր ֆիզիկական անձ, ով չի կատարել հարկային պարտավորությունները, պարտավոր է ներկայացնել համապատասխան դիմումը՝ մինչև 2023 թվականի ապրիլի 1-ը: Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ հիման վրա:
Ֆիզիկական անձի կողմից ներկայացվող դիմումը պետք է լինի ճիշտ լրացված, որպեսզի ապահովվի դրա ընդունելիությունը:
Դիմումի ներկայացման կարգը
- Այն պետք է լրացվի համապատասխան ձևաչափով, որն առկա է ՀՀ ՊԵԿ պաշտոնական կայքում:
- Տեղեկությունների հաստատման համար անհրաժեշտ է ներկայացնել անձը հաստատող փաստաթուղթ:
- Դիմումը կարող է ներկայացվել նաև առցանց համակարգով՝ օգտագործելով անձնական էլեկտրոնային ստորագրություն:
Սակայն, եթե մոռանաք ներկայացնել դիմումը, ինչ պետք է անել
Եթե դուք մոռացել եք ներկայացնել դիմումը կամ առաքել այն ժամկետից ուշ, ապա անհրաժեշտ է անմիջապես կապվել ՀՀ ՊԵԿ-ի տարածքային բաժնի հետ: Ի տարբերություն որոշումների, որոնք արդեն հրապարակվել են, դուք կարող եք ներկայացնել դիմումը նաև ուշածված:
Դիմելու գործընթացը՝ ուշացումով
Ահա մի քանի քայլեր, որոնք պետք է կատարել:
- Հավաքել անհրաժեշտ փաստաթղթերը:
- Լրացնել դիմումը, նշելով ուշացումը:
- Ներկայացնել փաստաթուղթը, նշելով պատճառները:
Եթե հաճախակի սխալներ եք նկատում, ինչպես կարելի է ուղղել
Ի դեպ, շատ հաճախ դիմումներում լինում են տեխնիկական և ձևաթղթային սխալներ: Յուրաքանչյուրն ունի հնարավորություն դիմելու և ուղղելու այդ սխալները:
Որոշման վերանայման գործընթացը
Եթե դիմումը մերժվել է, ապա կարող եք ներկայացնել բողոք:
- Բողոքիդ պետք է կցել գաղտնիություն պահպանելու մանրամասները:
- Բողոքին կարող եք առցանց ուղարկել կամ ներկայացնել անձամբ:
Անհատական դեպքեր՝ հարկային պարտավորություններ չկատարելու պարագայում
Տրամադրեք հետաքրքիր օրինակներ: Մասնավորապես, եթե ֆիզիկական անձը գտնվում է արտասահմանում, ապա անհրաժեշտ է լրացնել հատուկ դիմում՝ «Հարկային պարտավորությունների ժամկետային փոփոխության հայտ»: Սա օգնում է հասկանալ, թե ինչպես են լուծվում նման հատուկ դեպքերը:
Երբ և ինչպես կարելի է դիմել արտասահմանում գտնվելու ժամանակ
Անհրաժեշտ է դիմել ՀՀ ՊԵԿ-ին՝ ներկայացնելով ձեր գտնվելու վայրի վերաբերյալ ապացուցող փաստաթղթեր:
- Հայաստանի Հանրապետության դեսպանություն: Կապվել դեսպանության հետ օգնություն խնդրելու նպատակով:
- Էլեկտրոնային առկայություն: Օգտագործեք առցանց ծառայությունները:
Փաստաթղթի պատմությունն ու իրավական հիմքերը
Սա առարկայական որոշում է, որը ենթադրում է օրենքներ և կարգավորող մարմինների ազդեցությունը: 2025 թվականին փոփոխություններն իրականացվելու են վարչական ընթացակարգերի օրենսդրության շրջանակներում:
Իրավական դրույթներ և շրջանակներ
Այս որոշումը հիմնված է ՀՀ վարչական ընթացակարգերի օրենսդրության վրա:
| Օրենքի անվանում | Հեղինակ | Տրամադրության օր |
|---|---|---|
| ՀՀ վարչական ընթացակարգերի օրենսգիրք | ՀՀ կառավարություն | 2025 |
| Հարկային օրենսգիրք | ՀՀ կառավարություն | 2023 |
Որոնք են հիմնավորումները և ուղեցույցները
Այս որոշումը պատկերում է իրական իրավիճակները, որոնցից կարելի է սովորել:
- Անհրաժեշտ է լինել տեղեկացված օրենքների մասին, որոնք վերաբերում են հարկային պարտավորություններին:
- Օգտագործել իրավաբանական խորհուրդներ, եթե ձեր հարկային պարտավորություններում բարդություններ եք հանդիպում:
Մասնավոր դեպքերի և իրավիճակների առավելություններ
Մասնավոր դեպքերի շրջանակը ներառում է երիտասարդ անձանց, որոնք առաջին անգամ հարկային պարտավորություն են կատարում, նաև աշխատանքային պայմանավորվածություններով:
Անհրաժեշտ քայլերը նշված դեպքերի համար
- Հավաքել հարկային տեղեկությունները:
- Ուսումնասիրել ներկա իրավիճակը:
- Դիմել իրավաբանների օգնությանը:
Երբ կրկնական դիմում եք, ձեզ անհրաժեշտ կլինի լրացնել նաեւ «Դիմում-հայտ» ըստ համապատասխան կանոնակարգի:
Նախապատրաստական քայլեր հարկային պարտավորությունների կատարելիս
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 24.11.2022 թիվ 3087-Ա որոշումը վերաբերում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարման հետևանքով առաջացած պարտքերի գանձման գործընթացին: Այս որոշումը չի միայն իրավաբանական ակտ, այլ նաև գործող մի քանի մեթոդների և նախապատրաստական քայլերի շարադրանք, որոնք կարող են օգնել անհատներին առավելագույնս ձեռնտու կերպով լուծել իրենց հարկային պարտավորությունները:
Անհրաժեշտ է ուշադրություն դարձնել, որ յուրաքանչյուր ֆիզիկական անձ, ով պարտավորություններ ունի, պետք է ծանոթ լինի իր հարկային պարտականություններին ու դրանք կատարել քաղաքապետարանի կամ նշված կազմակերպության կողմից սահմանված ժամկետներում։ Այդ նպատակով, հարկադիր մաքսային կամ ֆինանսական պարտավորությունների մասին տեղեկությունները կարելի է ստանալ՝ այցելելով ՀՀ ՊԵԿ կամ օգտվելով էլեկտրոնային ծառայություններից:
Որոշման հետևանքները և իրավունքները
Հարկային պարտավորությունների վարչության այն որոշումը, որը նախատեսում է պարտք չկատարած ֆիզիկական անձանց նկատմամբ գործողություններ իրականացնել, ունի մի շարք հետևանքներ, որոնք պետք է հաշվի առնել: Նախ, հարկային մարմինները ունեն իրավունք՝ իրականացնելու հարկային պարտավորությունների գանձման գործընթաց, ինչը կարող է ներառել դրամական միջոցների բռնագանձում, գույքի բռնագանձում՝ ըստ օրենքի:
Երկրորդ, յուրաքանչյուր ֆիզիկական անձ ունի իրավունքը՝ մասնակցելու իր պարտավորությունների մարաման ընթացակարգին և անհրաժեշտության դեպքում վիճարկելու որոշումը դատարանում: Այդ իրավունքը կարևոր է, քանի որ այն թույլ է տալիս պաշտպանել իր շահերը՝ հիմնվելով գործնական փաստերի վրա:
Երրորդ, հարկային մարմինները պարտավոր են ապահովել, որ բոլոր գործողությունները կատարվեն օրենքի սահմաններում, և յուրաքանչյուր ֆիզիկական անձ պետք է ստանա համապատասխան տեղեկատվություն իր պարտավորությունների վերաբերյալ:
Քաղաքականության փոփոխությունները հարկային պարտավորությունների շրջանակներում
ՀՀ ՊԵԿ-ի ընդունած որոշումները և քաղաքականությունները հարկային պարտավորությունների արդյունավետ կատարման նպատակով մշտապես ենթարկվում են փոփոխությունների: 2022 թ.-ի նոյեմբերին ընդունված թիվ 3087-Ա որոշումը, օրինակ, խստացրել է պարտավորությունների կատարման պահանջները, ինչի նպատակն է բարձրացնել հարկային մուտքերի մակարդակը և նվազեցնել պետական բյուջեի պարտքերը:
Այլ կարևոր փոփոխություների շարքում կարելի է նշել էլեկտրոնային ծառայությունների լայնածավալ կիրառումը, ինչը հնարավորություն է տալիս հարկ վճարողներին դյուրին և արագ ձևով ստանալ անհրաժեշտ տեղեկություններ և կատարել իրենց պարտավորությունները։ Այս գործընթացում մեծ դերակատարում ունի նաև ՀՀ ՊԵԿ-ի կայքը, որտեղ առաջարկվում են տարբեր տեսակի ծառայություններ, որոնք կարող են օգտակար լինել գանձման գործընթացի ընթացքում:
Իրականացված քաղաքականությունը նաև ուղղված է հարկային պարտավորությունների շրջանում թափանցիկության բարձրացմանը, ինչը թույլ է տալիս ոչ միայն նվազեցնել հարկերի չկատարման դեպքերը, այլ նաև նպաստել հասարակության վստահության բարձրացմանը պետական մարմինների նկատմամբ: