Փաստաթղթի նշանակությունը և ֆոնդային կարգը
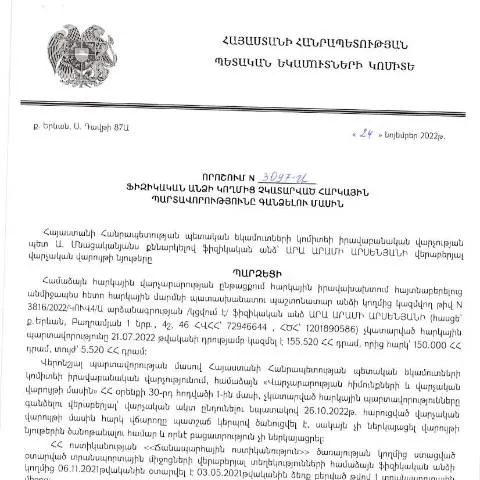
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 24.11.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3097-Ա որոշումն ունի կարևոր նշանակություն հարկային վարչության աշխատանքում։ Այս փաստաթուղթը նախատեսում է չկատարված հարկային պարտավորությունների կարգավորման մեխանիզմներ, որոնք ուղղված են ֆինանսական կարգապահության և հաշվետվողականության բարձրացմանը:
Փաստաթուղթը հրապարակվել է 07.02.2023 թվականին ՀՀ ՊԵԿ պաշտոնական կայքում, ինչը ենթադրում է, որ այն արդեն ուժի մեջ է մտել և պարտադիր է կիրառման համար։ Այս որոշումը իր մեջ ներառում է կոնկրետ վարչական ընթացակարգեր, որոնք ազդում են ինչպես ֆիզիկական անձանց, այնպես էլ կազմակերպությունների հարկային պարտավորությունների կատարումը:
Ովքեր են ենթարկվում որոշման ազդեցությանը
Այս որոշման ներքո ընկնում են բոլոր ֆիզիկական անձիք, ովքեր վերջին երեք տարիների ընթացքում ունեն պարտադիր հարկային պարտավորություններ, որոնք չեն կատարվել։ Որպեսզի ավելի մանրամասն ճանաչենք, թե ովքեր են ենթարկվում որոշմանը, կարելի է առանձնացնել մի քանի կատեգորիաներ:
- Նրանք, ովքեր աշխատում են ինքնազբաղմամբ կամ որպես անհատ ձեռնարկող։
- Անհատական հարկային հաշվառման ենթարկվող քաղաքացիներ, ովքեր չեն ներկայացրել հարկային հաշվետվություններ՝ գերազանցելով համապատասխան շեմերը։
- Պետականด้րուկաներ, ովքեր ունեն չվճարված պարտավորություններ:
Իհարկե, որոշման կիրառման շրջանակը կարող է տարբեր լինել՝ կախված յուրաքանչյուր աշխատանքային և կյանքային իրավիճակից։
Փաստաթղթի կառուցվածքը և լրացման առանձնահատկությունները
Փաստաթուղթը հանդես է գալիս որպես պահանջ, որը հարկավոր է լրացնել և ներկայացնել համապատասխան հարկային մարմնին։ Նրա լրացման գրանցումը պետք է կատարվի հետևյալ կերպ՝
- Կազմակերպչական տվյալներ: Հարկավոր է նշել ազգանունը, անունը, հայրենիքի անունը, ինչպես նաև անձնագրային տվյալները:
- Հարկային պարտավորությունների տեղեկություններ: Այստեղ պետք է մանրամասնել պարտավորությունների տեսակից, ժամկետից և գումարներից:
- Ժամանակահատված: Որոշման հիմանական մասը, որտեղ նշվում են պարտավորությունների չկատարման ժամկետները:
Լրացման ընթացքում կարևոր է ուշադրություն դարձնել բոլոր նշված պահանջներին և կանոններին, քանի որ պատահական սխալները կարող են առաջացնել դիմումի մերժում:
Դիմումի ներկայացման ընթացակարգը
Դիմումը կարող է ներկայացվել ինչպես առնական, այնպես էլ էլեկտրոնային ձևով։ Էլեկտրոնային ձևով ներկայացնելու համար հարկավոր է ունենալ ՀՀ քաղաքացու էլեկտրոնային ստորագրություն։ Դիմումը ներկայացնելու ընթացքում պետք է պահպանել հետևյալ քայլերը:
- Բեռնել համապատասխան ձևը ՀՀ ՊԵԿ պաշտոնական կայքից:
- Լրացնել փաստաթուղթը՝ հետևելով բոլոր ցուցումների:
- Ներկայացնել փաստաթուղթը հարկային մարմնին՝ համընկնելով ժամկետներին:
Դիմումի ներկայացման ժամկետը սահմանվում է օրենքով և կարող է տատանվել կախված հարկային պարտավորությունների տեսակից:
Հաշվետվողականության բարձրացումը և ամրագրումը
Այս գործընթացում կարևոր դեր է գործում հաշվետվողականության բարձրացումը։ ՊԵԿ-ը պարտավոր է ապահովել, որ ֆիզիկական անձիք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, ստանան համապատասխան հաղորդագրություններ և տեղեկացվեն իրենց պարտավորությունների մասին:
Հիվանդությունների կամ այլ ուժ force majeure դեպքերի դեպքում, երբ քաղաքացին չի կարող կատարել իր պարտավորությունները, ներկայացված պահանջները կարող են երկարաձգվել վերոնշյալ որոշման հիման վրա:
Վարչական գործընթացի հետևանքները
Հարկային պարտավորությունների գանձման գործընթացի արդյունքում կարող են առաջանալ հետևյալ վարչական հետևանքները:
- Պարտավորությունների կատարում՝ համապատասխան ժամանակի ընթացքում:
- Հարկային մարմնի կողմից իրականացվող վերահսկողություն ու ստուգում:
- Եթե պարտավորությունները չեն կատարվում, կարող են կիրառվել վարչական տույժեր կամ այլ միջոցներ:
Այսպիսով, իրավաբանական կարգը նպատակ ունի բարելավել հարկային վարքաբանությունը և պարտավորության կատարման հնարավորությունները:
Հասարակության մասնակցությունը և տեղեկացվածությունը
Կառավարության որոշման հաջող իրականացման համար հանրության տեղեկացվածությունը և ակտիվ մասնակցությունը կարևոր է։ Հարկային վարչությունը պետք է բարելավի իր հաղորդակցությունը քաղաքացիների հետ, որպեսզի նրանք լինեն տեղեկացված իրենց պարտավորությունների և իրավասությունների մասին:
Հասարակության հետ այդպիսի համագործակցությունն ամրապնդում է հարկային համակարգի վստահությունը և բարելավում է պետական կառավարման արդյունավետությունը:
Ամփոփում և հետագա քայլեր
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված այս որոշումը թույլ է տալիս ոչ միայն կարգավորել չկատարված հարկային պարտավորությունները, այլեւ ստեղծել ավելի կայուն և կանխատեսելի հարկային միջավայր՝ լուծելով քաղաքացիների խնդիրները:
Քաղաքացիները պետք է ուշադրություն դարձնեն իրենց հարկային պարտավորություններին, հետևեն ժամանակին ներկայացվող փաստաթղթերին և դիմել հարկային մարմնին ցանկացած անհրաժեշտության դեպքում:
Միաժամանակ, հարկային մարմինները պետք է շարունակեն բարելավել իրենց ծառայությունները և ապահովել նրանց հասանելիությունը բոլոր ֆիզիկական անձանց համար:
Հարկային պարտավորությունների կատարման խախտումների ուսումնասիրություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 24.11.2022 թիվ 3097-Ա որոշումը վերաբերում է այն դեպքերին, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները։ Այս որոշման հիմքում ընկած է հարկային օրենսդրության պահանջները, որոնք պարտադրում են յուրաքանչյուր ֆիզիկական անձի ապահովել հարկային պարտավորությունների կատարումը: Դրա մեջ ընդգրկված են այն դեպքերը, երբ հարկային պարտավորությունները չեն կատարվել սույն օրենքի պահանջներին համապատասխան:
Հարկային պարտավորությունների կատարումը պարտադիր է, և այդ պարտավորությունները կարող են լինել տարբեր ձևերով, օրինակ՝ եկամտային հարկ, սոցիալական ապահովության հարկ և այլ հարկատեսակներ: Որոշման նպատակն է բարձրացնել հարկային կոլեկցիայի արդյունավետությունը, իսկ նաև պաշտպանել այն պետական շահը, որը պայմանավորված է հարկային եկամուտների միաժամանակյա հավաքագրմամբ:
Դիմումներ՝ հարկային պարտավորությունների գանձման գործընթացում
Հարկային պարտավորություների գանձման գործընթացում ներգրավվում են մի շարք մարմիններ, որոնք պատասխանատու են դիմումների և պահանջների մշակման համար: Դիմումները կարող են ներկայացվել առցանց՝ ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով, որտեղ հնարավոր է լրացնել համապատասխան ձևաթուղթ (օրինակ՝ Դիմում N1) և տրամադրել անհրաժեշտ փաստաթղթերը՝ դրանց հետ միասին:
Դիմումն ամբողջությամբ մշակվելուց հետո, հարկային մարմինները պարտավոր են ընթացիկ կարգով պատասխանել դիմողի հարցերին, և ապահովել, որ բոլոր տեղեկությունները ճիշտ են ներկայացված: Եթե դիմումը բավարար է, ապա հարկային պարտավորությունները կարող են գանձվել առանց լրացուցիչ գործընթացների, սակայն, եթե անհրաժեշտ են լրացուցիչ հետազոտություններ, դիմողը կտեղեկացվի դրա մասին:
Հարկային պարտավորությունների կատարումը և պատժամիջոցները
Հարկային պարտավորությունների կատարման խախտումները կարող են հանգեցնել պատժամիջոցների, որոնք կարող են լինել ֆինանսական, ինչպես նաև վարչական բնույթի: ՀՀ ՊԵԿ-ը ունի իրավասություն կիրառելու հետևյալ պատժամիջոցները՝ ինչպես ֆինանսական տուգանքներ, այնպես էլ հարկային պարտավորությունների գանձման գործընթացի մեկնարկ:
Հարկային պարտավորությունների խախտումների դեպքում, հարկային մարմինները կարող են միանգամից սկսել գանձման գործընթացը, որը ներառում է պարտադիր վճարների պարտադրանք, ինչպես նաև փաստաթղթերի ներկայացման պահանջ: Պարզապես հարկային պարտավորությունները չկատարելու հետևանքով ազգային մակարդակում կարող են առաջանալ հսկայական ֆինանսական կորուստներ, ինչը բացասաբար է անդրադառնում պետության ֆինանսական կայունության վրա:
Հարկային մարմինները պարտավոր են ապահովել, որ յուրաքանչյուր դիմում և պահանջ մանրամասնորեն ուսումնասիրվի, և դիմողը ստանա արդարացի վերաբերմունք, ինչը կարևոր պայման է ֆինանսական պատասխանատվության և օրենքի գերակայության ապահովման համար: