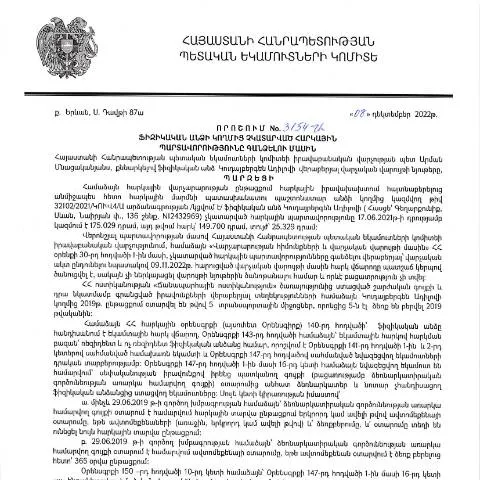
Ուղեցույց՝ պետական հարկային պարտավորվածությունների չկատարման մասին որոշման լիազորությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 թ. թիվ 3154-Ա որոշումը (Կուդայբերգեն Ադիլով) հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարման հետևանքները։ Այս որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 07.02.2023 թ.
Փաստաթղթի հիմնական նպատակն ու նշանակությունը
Դիմումն ուղղված է հարկային պարտավորությունների չկատարման հետևանքով առաջացած պարտքերին։ Ուժի մեջ մտնելուց հետո՝ պետությունը կարող է ձեռնարկել միջոցներ հարկային պարտավորությունների հիման վրա պարտքի գանձման համար։ Որոշումը նախատեսում է հանգամանքներ, որտեղ պետությունը կարող է իրավաբանական գործողություններ ձեռնարկել հարկ վճարողի դեմ։
Ո quiéns son los responsables de la presentación del documento
Այս փաստաթղթը պետք է ներկայացվի այն քաղաքացիների կողմից, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել։ Այս հարցի շուրջ կարող են լինել տարբեր իրավիճակներ, ինչպիսիք են՝
- Նախկինում հարկային պարտավորություններ չկատարելը
- Բնակչության մուծումներում սխալներ կամ չարամիտ գործողություններ
- Բիզնեսի հարկային պարտավորությունների չկատարումը
Վարակի հիմքեր և ենթաբաժիններ
Այս որոշումն ունի տարբեր ենթաբաժիններ, որոնք կարող են մշակել տարբեր տեսակի իրավիճակներ, ինչպիսիք են՝
- Պարտադիր հարկային պարտավորություններ՝ հաշվետվությունների չհասցնելու դեպքում
- Պետք է իմանալ, թե ինչու ու ինչպես են հարկային պարտավորությունները չկատարվել
Ինչպես պետք է լրացնել և ներկայացնել փաստաթուղթը
Ֆիզիկական անձանց հարկային պարտավորությունները գանձելու վերաբերյալ որոշման դիմումը պետք է լրացվի ըստ սահմանված նորմերի՝ ներառելով հետևյալ տեղեկությունները.
- Հարկ վճարողի անվանումը և ազգությունը
- Հարկային պարտավորությունների տեսակը
- Պարտքի գումարը
- Հարկային օրենսդրության հիմքը
Փաստաթղթի ներկայացման եղանակներ
Ֆիզիկական անձինք կարող են փաստաթուղթը ներկայացնել մի քանի եղանակներով՝
- Էլեկտրոնային համակարգի միջոցով՝ օգտագործելով անձնական համար և էլեկտրոնային ստորագրություն
- Պատրաստված ձևերը՝ ֆիզիկական կերպով ներկայացնելով հարկային ծառայություն
- Անձանց հեռախոսով կամ էլեկտրոնային փոստով դիմել
Խորհուրդներ ճիշտ լրացման համար
Խնդրում ենք ուշադիր լրացնել բոլոր պահանջվող դաշտերը, որպեսզի բացառեք սխալները, որոնք կարող են հանգեցնել հետաձգման կամ փաստաթղթի մերժման:
Կալանքներ և միջոցներ՝ գործընթացի վերահսկման համար
Գործունեության ողջ ընթացքում հարկային մարմինները կարող են ձեռնարկել հետևյալ միջոցները՝
- Պարտքի գանձման գործողություններ
- Հարկային զեկույցների պահանջում
- Շրջանառության փաստաթղթերի ստուգում
Դիրքերի վերահսկում և հետագա քայլեր
Քաղաքացիները կարող են վերահսկել իրենց դիմումի վիճակը՝ օգտագործելով է-ծառայությունների համակարգը կամ դիմելով հարկային մարմիններին:
Արդյունքներ և իրավունքներ՝ դիմումի ընդունմանն ի պատասխան
Այս փաստաթղթով ներկայացված դիմումները կարող են հանգեցնել տարբեր արդյունքների, այդ թվում՝
- Հարկային պարտքի նվազեցում կամ ամբողջովին ուժեղացում
- Դիմողի պարտավորությունների վերահսկում և հաշվետվություն
Դիմողների իրավունքների պաշտպանություն
Ցանկալի արդյունք ստանալու նպատակով, դիմողները իրավունք ունեն պահանջելու մանրամասն տեղեկատվություն իրենց դիմումների վերաբերյալ:
Երբ և ինչ ժամկետներում է հնարավոր դիմել
Դիմումը պետք է ներկայացվի սահմանված ժամկետներում՝ կախված պարտքի տեսակից և պայմաններից:
- Հարկային պարտավորությունների կատարման ժամկետները կարող են տարբեր լինել՝ ըստ հարկատեսակի:
- Սահմանված ժամկետներին չհաճախակի դիմելու դեպքում, կարող են լինել ֆինանսական տույժեր:
Հետագա գործողություններ և ընթացակարգեր
Հարկային մարմինները ստանում են դիմումները և նախապատրաստում են համապատասխան պատասխանները՝ օրենքով սահմանված ժամկետներում:
Հարկային պարտավորությունների չկատարումը՝ հետևանքներ
Ֆիզիկական անձանց համար հարկային պարտավորությունների չկատարումը կարող է հանգեցնել հետևյալ հետևանքների՝
- Ֆինանսական տույժեր և կալանքներ
- Իրավական գործողություններ՝ պարտքի գանձման ուղղությամբ
- Հարկային պարտավորությունների ավելացում, եթե դրանք երկարաձգվեն:
Ժամկետները և դեպքերի մոնիտորինգ
Ավելի ուշ քաղաքացիները կարող են նաև դիմել նոր պահանջներով, եթե նախկին դիմումները չեն հանգեցրել ցանկալի արդյունքների:
Ստացված արդյունքները՝ պարտքի հաշիվները
ՀՀ ՊԵԿ իրավաբանական վարչությունը պատասխանատու է խնդրին քննության համար, և քաղաքացիները կարող են ստանալ տեղեկություններ իրենց դիմումի վերաբերյալ:
- Որպեսզի վստահ լինեն, որ իրենց իրավունքները պաշտպանված են:
- Անհրաժեշտության դեպքում դիմում կատարել լրացուցիչ փաստաթղթեր պահանջելու համար:
Դիմումների ընթացքը և ժամանակացույցը
Դիմումի ընթացքի մանրամասները, ինչպես նաև ժամանակացույցը կարող են փոփոխվել՝ ըստ հարկային մարմինների աշխատանքային ծրագրերի:
Հարկային պարտավորությունները և նրանց մասնագիտական աջակցությունը
Ֆիզիկական անձինք, ովքեր ցանկանում են ավելի լավ հասկանալ իրենց իրավունքներն ու պարտականությունները, կարող են դիմել մասնագիտական աջակցություն՝ մասնագետների օգնությամբ:
Անհրաժեշտ փաստաթղթերն ու տեղեկությունները
Հարկային պարտավորությունների հաշվետվությունների լրացման համար անհրաժեշտ են որոշակի փաստաթղթեր, որոնք պետք է ներկայացվեն միասին դիմումի հետ:
Ակտի կիրառման իրավաբանական շրջանակները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3154-Ա որոշումը նախատեսում է մի շարք իրավական հիմքեր, որոնք անհրաժեշտ են օրենքի իրականացումը ապահովելու համար: Այս ակտը, որ հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 07.02.2023թ., վերաբերում է այն դեպքերին, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, ինչպիսիք են եկամտային հարկը, գույքահարկը կամ այլ հարկատեսակներ:
Դիտարկենք որոշման կիրառման հիմնական իրավաբանական շրջանակները: Նախ, անհրաժեշտ է նշել, որ ՀՀ վարչական իրավաբանության համաձայն, հարկային պարտավորությունների կատարման բացակայությունը կարող է հանգեցնել հարկային պարտականությունների գանձման գործընթացի մեկնարկին: Հարկային մարմինները, այդ թվում՝ ՀՀ ՊԵԿ-ը, ունեն իրավունք պահանջելու բոլոր անհրաժեշտ փաստաթղթերը և տեղեկությունները պարտավորությունների կատարումը վերահսկելու համար:
Այդուհանդերձ, որոշման կիրառման ընթացքում զգալի կարևորություն ունի ֆիզիկական անձի իրավունքը՝ ապացուցել, որ պարտավորությունները չեն գոյացել կամ եղել են այլ օրենսդրական մեղմացումներ, որոնք կարող են ազդել պարտավորությունների վրա: Այդ պատճառով հարկային մարմինները պարտավոր են ապահովել օրինականությունն ու արդարությունը, և յուրաքանչյուր գործի փաստերը պետք է մանրամասն ուսումնասիրվեն:
Հարկային պարտավորությունների գանձման գործընթացի քայլեր
Տվյալ որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը իրականացվում է մի շարք քայլերի միջոցով։ Նախ, հարկային մարմինները պետք է իրենց կողմից պաշտոնապես տեղեկացնեն ֆիզիկական անձին, որ նա ունի չկատարված հարկային պարտավորություններ։ Այս տեղեկացումը հիմնականում կատարվում է գրավոր, և այն պետք է պարունակի բոլոր անհրաժեշտ տեղեկությունները՝ պարտավորությունների տեսակները, գումարները և ժամկետները:
Հաջորդ փուլում, եթե ֆիզիկական անձը չի արձագանքում նշված պահանջին, ՀՀ ՊԵԿ-ը կարող է մեկնարկել հարկային պարտավորությունների գանձման գործընթացը, որը կարող է ներառում հարկային հարկման, հաշիվների կասեցման կամ նույնիսկ դատական հայցի ներկայացման գործընթաց:
Որպեսզի ապահովվի գործընթացի թափանցիկությունն ու արդարությունը, անհրաժեշտ է, որպեսզի բոլոր տեղեկությունները կանոնավորված լինեն՝ հաշվի առնելով ինչպես հարկային մարմինների, այնպես էլ ֆիզիկական անձի իրավունքները: Հարկային մարմինները պարտավոր են ապահովել, որ բոլոր գործընթացները իրականացվեն օրենքի շրջանակներում և յուրաքանչյուր ֆիզիկական անձի հնարավորություն տրվի պաշտպանել իր իրավունքները:
Ակտի ազդեցությունը հարկային համակարգի վրա
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3154-Ա որոշումը կարող է ունենալ էական ազդեցություն Հայաստանի Հանրապետության հարկային համակարգի վրա, քանի որ այն նպաստում է պարտավորությունների կատարումը բարձրացնելու գործընթացին: Պետական իշխանությունները փորձում են բարելավել հարկային վարչարարությունը և նվազեցնել հարկերից խուսափելու դեպքերը, ինչը, իր հերթին, կարող է բարելավել պետական բյուջեի ֆինանսական կայունությունը:
Այս նոր ակտը նաև հանդես է գալիս որպես զսպող գործոն, որը կարող է կանխել հարկային պարտավորությունների չկատարման դեպքերը: Կառավարությունը հույս ունի, որ քաղաքացիները ավելի պատասխանատու կվարվեն իրենց հարկային պարտավորությունների կատարման հարցում, երբ գիտակցեն, որ օրենքը խստորեն վերահսկելու է պարտավորությունների կատարումը:
Նկատելի է, որ ակտը նաև կարևոր դեր ունի քաղաքացիների իրավագիտակցության բարձրացման գործում, քանի որ այն հանգեցնում է հարկային պատիժների և պատասխանատվությունների մասին տեղեկատվության ավելի լայն տարածման։ Այսպիսով, քաղաքացիներին տրամադրվում են ավելի շատ տեղեկություններ և ռեսուրսներ, որոնք կարող են օգնել նրանց հասկանալ իրենց իրավունքներն ու պարտականությունները: