Վարկի մարմնավորման գործընթացը և դրա նշանակությունը
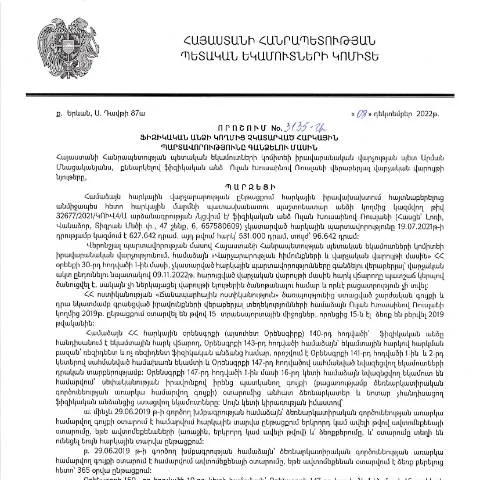
Արգելված հարկային պարտավորությունների գանձման գործընթացը, ինչպես նշված է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2022 թվականի դեկտեմբերի 8-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3135-Ա որոշման մեջ, հանդիսանում է կարևոր միջոց, որը նպատակ ունի ապահովել հարկային համակարգի կայունությունը և պարտադիր վճարների կատարումը: Այս գործընթացը վերաբերում է ինչպես անհատներին, այնպես էլ կազմակերպություններին, որոնք չեն կատարել իրենց հարկային պարտավորությունները, ինչի հետևանքով առաջանում են գումարային պարտավորություններ պետությանն ուղղակիորեն:
Դիմումի ներկայացման տարբեր ալիքներ
Հարկային պարտավորությունների գանձման գործընթացում դիմումի ներկայացման համար առկա են մի քանի տարբեր եղանակներ:
- Էլեկտրոնային դիմում: ՀՀ ՊԵԿ պաշտոնական կայքում տրամադրված էլեկտրոնային ծառայությունների միջոցով կարող եք լրացնել և ներկայացնել դիմումը՝ օգտագործելով էլեկտրոնային ստորագրություն:
- Շղթայական գրություն: Հարկային մարմնին ուղղված գրություն, որը կարող է ներկայացվել անձամբ կամ ուղարկվել փոստով:
- Գտնվելու վայրի դիմում: Կայքի կամ հարկային ծառայության գրասենյակում դիմումի անձնական ներկայացում:
Ելքային տարբերակներ
Պետք է նշել, որ դիմումի ներկայացման եղանակը կարող է ազդել ընթացակարգի արագության և արդյունավետության վրա. օրինակ, էլեկտրոնային դիմումը կարող է մշակվել ավելի արագ, քան գրավոր ներկայացված դիմումը:
Դիմումի լրացման փուլերը
Դիմումը պետք է լրացվի ուշադիր, հետևելով որոշակի քայլերին:
- Անձնական տվյալների լրացում: Լրացրեք ձեր անունը, ազգանունը, ծննդյան ամսաթիվը և այլ անձնական տվյալներ:
- Հարկային պարտավորությունների նշում: Մասնավորապես, պետք է նշել այն հարկերի տեսակները և գումարները, որոնք չեք կատարել:
- Հետագա գործողությունների տվյալներ: Կայական նշեք, թե ինչ քայլեր եք կատարել պարտավորությունները կատարելու համար:
Հնարավոր խնդիրներ և դրանց լուծումներ
Դիմումը լրացնելու ընթացքում հնարավոր են մի շարք խնդիրներ, օրինակ՝ սխալ տվյալների մուտքագրում: Երբեմն, կարող է ճշտել, թե ինչ հարկեր են մնացել, եթե նախկինում տեղի են ունեցել փոփոխություններ:
Դիմումի ներկայացման գործընթացի ժամանակացույցը
| Ոլորտ | Ժամանակահատված |
|---|---|
| Դիմումի ներկայացում | 1 օր |
| Մշակում | 7-14 օր |
| Ներկայացումի արդյունքների տեղեկացում | 3 օր |
Ռուսլանի Ուլան Խուսաինովի դերակատարումը
Պետք է ուշադրություն դարձնել, որ այդ որոշման հեղինակը՝ Ռուսլանի Ուլան Խուսաինովը, իր որոշմամբ տվեց նոր ուղղորդումներ հարկային պարտավորությունների գանձման գործընթացում, ինչը հնարավորություն ստեղծում է բարելավել այս գործընթացը և վերջապես ապահովել պետության ֆինանսական կայունությունը:
Իրավական շրջանակը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ընդունվել է ՀՀ վարչական գործընթացների օրենսդրության շրջանակներում, որը նախատեսում է հարկային պարտավորությունների կատարելության անհրաժեշտությունը:
Վանական տարբերությունների առավելությունները
Հարկային պարտավորությունների գանձման գործընթացները հաճախ մնում են անտեսված կամ սխալ ըմբռնված, սակայն այս որոշումը իրենց մեջ պարունակում է շատ կարևոր տարբերություններ:
- Նոր մոտեցում: Այստեղ ընդգծվում է ֆիզիկական անձանց հարկային պարտավորություններին ուշադրություն դարձնելու կարևորությունը:
- Իրավական հիմքեր: Գանձման նոր մեթոդներ, որոնք հավասարակշռում են պետական և անհատների շահերը:
Հաջորդ քայլերը դիմումի ներկայացումից հետո
Դիմումը ներկայացնելուց հետո, դուք պետք է սպասեք հարկային մարմնի պատասխանին, որը կարող է լինել:
- Հաստատման մասին տեղեկացում: Եթե ձեր դիմումը հաստատվի, ապա հարկային պարտավորությունները կհամարվեն կատարված:
- Տեղեկանք սխալների մասին: Եթե հայտնաբերվեն սխալներ, ապա ձեզ կուղարկվի տեղեկություն՝ ուղղորդելով, թե որ քայլեր պետք է կատարեք:
Կարևոր խորհուրդներ դիմորդներին
Նմանատիպ գործընթացներում միշտ կարևոր է պահպանել բոլոր փաստաթղթերը և համապատասխան տեղեկությունները, որպեսզի հետագայում կարողանաք պաշտպանել ձեր իրավունքները:
Իրավաբանության տեսանկյունից հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 թիվ 3135-Ա որոշումը ներկայացնում է կարևոր իրավաբանային ակտ, որը կարգավորում է այն դեպքերը, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները։ Այս գործընթացը հիմնվում է ՀՀ հարկային օրենսդրության հիմքում, որն ունի իր յուրահատուկ մեթոդաբանությունը և ընթացակարգերը։ Իրավաբանությունը, այս դեպքում, ոչ միայն սահմանում է, թե ինչ է հարկային պարտավորություն, այլ նաև մանրամասն քայլերով է ներկայացնում, թե ինչպես պետք է իրականացվի պարտավորությունների գանձումը։
Հարկային պարտավորությունների գանձման գործընթացը մի քանի փուլից է բաղկացած, որոնցից յուրաքանչյուրը ունի իր առանձնահատուկ իրավաբանական հիմքը։ Նախ, հարկային մարմինը պետք է կատարի անհատական տվյալների վերլուծություն, որտեղ կհասկանա, թե որ ֆիզիկական անձը ունի պարտավորություններ և ինչ չափով։ Ապա, հարկային մարմինը պետք է ձևակերպի համապատասխան տեղեկանք՝ տեղեկացնելով անհատին նրա պարտավորությունների մասին, որի հիման վրա արդեն հնարավոր կլինի անցնել հաջորդ փուլին՝ պարտավորությունների գանձմանը։
Ըստ ՀՀ հարկային օրենսդրության, ֆիզիկական անձի հարկային պարտավորությունները կարող են լինել տարբեր տեսակների, ինչպիսիք են եկամտային հարկը, ավելացված արժեքի հարկը, և այլն։ Յուրաքանչյուր տեսակ հարկ ունի իր յուրահատուկ կարգավորումները, որոնք պետք է հաշվի առնվեն, երբ իրականացնում են պարտավորությունների գանձման գործընթացը։
Պարտադիր պահանջների կատարման գործընթացը
Առաջին հերթին, հարկային մարմինը, դիմելով ֆիզիկական անձի նկատմամբ, պետք է ապահովի, որ իրականացվող գործողությունները համապատասխանում են ՀՀ վարչական վարքագծի կանոններին։ Բոլոր ընթացակարգերը պետք է իրականացվեն օրենքի շրջանակներում, և հարկային մարմինը պարտավոր է ապահովել նաև անհատի իրավունքների պաշտպանությունը։ Այսպիսով, յուրաքանչյուր դեպքում հարկային մարմինը պետք է ներկայացնի համապատասխան փաստաթղթեր՝ հիմնավորելով իր պահանջները։
Պարտադիր պահանջների կատարման գործընթացում կարևոր է նաև անհատի արձագանքը՝ թե ժամանակին, թե կարգով։ Որպես կանոն, ֆիզիկական անձը ունի իրավունք՝ վիճարկելու իր նկատմամբ իրականացվող պահանջները, որի համար անհրաժեշտ է ներկայացնել համապատասխան փաստարկված բացատրություններ կամ փաստաթղթեր։ Այս գործընթացը կարող է ներառել նաև դատական վարույթ, եթե կողմերը չեն կարողանում համաձայնության գալ։
Այնուամենայնիվ, հարկային մարմնի իրականացրած գործողությունները պետք է լինեն արդար և ոչ խտրական, ինչը նշանակում է, որ բոլոր ֆիզիկական անձինք պետք է ստանան նույն հնարավորությունները և իրավունքները՝ իրենց հարկային պարտավորությունների կատարման գործընթացում։ Այս տեսակետից հարկային օրենսդրությունն ինքնին կարևոր դեր ունի՝ ապահովելու համար հավասար մրցակցային միջավայր։
Էլեկտրոնային ծառայությունների դերը հարկային պարտավորությունների գանձման գործում
ՀՀ հարկային մարմինները կարևորում են էլեկտրոնային ծառայությունների կիրառումը, որոնք հեշտացնում և արագացնում են հարկային պարտավորությունների գանձման գործընթացը։ Էլեկտրոնային գործիքները, ինչպիսիք են հարկային տեսիչների կայքերը և անկողնային հաշվետվությունները, հնարավորություն են ստեղծում շատ ավելի պարզ և արագ ձևով ծանոթանալ հարկային պարտավորություններին և դրանց կատարելու գործընթացին։
Նույն ժամանակ, էլեկտրոնային ծառայությունները նաև ապահովում են տվյալների ավտոմատ վերամշակումը, ինչը նվազեցնում է մարդկային սխալների հավանականությունը և բարձրացնում է գործընթացի արդյունավետությունը։ Օրինակ, ֆիզիկական անձը կարող է հեշտությամբ մուտք գործել իր հարկային հաշվետվության տվյալները՝ օգտագործելով անձնական հաշիվը, որտեղ այն կարող է տեսնել իր պարտավորությունները՝ կտրվածքային ժամկետներում։
Բացի այդ, հարկային մարմինները խրախուսում են էլեկտրոնային ստորագրությունների կիրառումը, ինչը նշանակում է, որ ֆիզիկական անձինք կարող են իրականացնել իրենց պարտավորությունները՝ անվճար և արագ, առանց ֆիզիկական ներկայության։ Այս ծառայությունների իրականացումը նաև թույլ է տալիս ավելի թափանցիկ և արդյունավետ կարգավորումներ՝ նվազեցնելով վարչական բարդությունները և ժամկետները։