Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
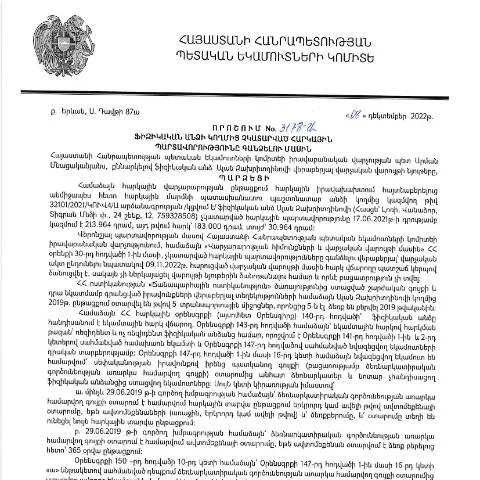
Հայաստանի Հանրապետության հարկային համակարգը հիմնված է օրենսդրական և վարչական կարգավորումներին, որոնք նախատեսում են ֆիզիկական անձանց հարկային պարտավորությունների կատարման վերահսկողություն: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 թիվ 3178-Ա որոշումը կարևոր դեր է խաղում այդ գործընթացում:
Այս որոշումը նախատեսում է հարկային պարտավորությունների գանձման մեխանիզմներ, որոնք ուղղված են հարկեր չվճարած անձանց նկատմամբ օգտագործվող վարչական միջոցներին: Դրա նպատակն է ապահովել պետության ֆինանսական կայունությունը և հարկային օրենքների գերակայությունը:
Որոնք են որոշման ենթակա անձանց դիրքերը
Հարկային պարտավորությունների գանձման հարցում որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր պարտավոր են վճարել հարկեր, սակայն չէին կատարել այդ պարտավորությունները: Մասնավորապես, դա կարող է ներառել հետևյալ խմբերն ու իրավիճակները:
- Հարկային պարտավորություն չունեցող անձինք: Որոնք չեն ներկայացրել իրենց հարկային հայտարարագրերը կամ չեն կատարել վճարումները:
- Հայտարարագրի սխալ լրացում: Հարկային հայտարարագրում ներկայացված տվյալների սխալությունը, որը կարող է հանգեցնել հարկային պարտավորությունների չկատարման:
- Առաջին անգամ հարկային պարտավորություն չունեցող անձինք: Նոր աշխատանքի անցած կամ ինքնազբաղված անձինք:
Պաշտոնական գործընթացը և վարչական գործողությունները
Տվյալ որոշման հիման վրա, պետական մարմինները իրականացնում են հետևյալ քայլերը:
- Հարկային պարտավորությունների ուսումնասիրություն: ՀՀ ՊԵԿ-ն ուսումնասիրում է տվյալները և որոշում խախտման առկայությունը:
- Հրավիրում՝ ներկայացնելու պարզաբանում: Եթե հարկատուն չի կատարել պարտավորությունները, վարչությունը կարող է հրավիրել նրան՝ պարզաբանումներ ներկայացնելու:
- Վարչական միջոցառումներ: Եթե հարկատուն չի պատասխանել կամ չի ներկայացրել պահանջվող փաստաթղթերը, վարչությունը կարող է ձեռնարկել վարչական միջոցառումներ:
Անձանց իրավունքներն ու պարտականությունները
Այս գործընթացում անձանց իրավունքներն ու պարտականությունները ներառում են.
- Իրավունք պաշտպանելու համար: Հարկատուն ունի իրավունք պաշտպանելու իր շահերը և ներկայացնելու ապացույցներ:
- Պարտավորություն ներկայացնելու համար: Պարտավորություն ունի ներկայացնելու հարկային հայտարարագրերը և վճարելու պարտադիր հարկերը:
- Օգտվելու իրավունք: Ինքնավստահություն կատարել հարկային հանձնարարականներին:
Առանձին դեպքերի և բացառությունների դիտարկում
Որոշումը նախատեսում է նաև բացառություններ և հատուկ դեպքեր, որոնք կարող են ազդել հարկային պարտավորությունների վրա:
- Անձնական տեղեկությունների փոփոխություն: Եթե անձը փոխել է իր բնակության վայրն կամ անձնագրային տվյալները:
- Անձնական ֆինանսական դժվարություններ: Հարկային պարտավորությունները վճարելու անկարողություն ֆինանսական խնդիրների հետևանքով:
Հարկային պարտավորությունների գանձման որոշման տեխնիկական կողմերը
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է որոշակի տեխնիկական միջոցառումներ:
- Դիմումի ներկայացում: Հարկատուն կարող է ներկայացնել դիմում իր պարտավորությունների կատարմանը:
- Էլեկտրոնային դիմում: Առաջարկվում է դիմելու գործընթացը իրականացնել էլեկտրոնային եղանակով՝ օգտագործելով պետական ծառայությունների էլեկտրոնային համակարգը:
Վարչական ընթացակարգերը և տեղեկացվածությունը
Հարկային պարտավորությունների գանձման գործընթացի արդյունավետությունը մեծ չափով կախված է վարչական ընթացակարգերի կազմակերպվածությունից:
| Քայլը | Նկարագրություն | Ժամկետը |
|---|---|---|
| Դիմումի ուսումնասիրություն | Հարկային պարտավորությունների մասին տեղեկությունների հավաքում և վերլուծություն | 10 օր |
| Պարզաբանումների պահանջ | Հարկատուին հրավիրում են ներկայացնելու պարզաբանումներ | 5 օր |
| Վարչական միջոցառումներ | Խախտման դեպքում ձեռնարկվում են վարչական միջոցառումներ | 15 օր |
Ինչ անել մերժման կամ սխալի դեպքում
Եթե հարկատուն հանդիպում է մերժման կամ սխալի, ապա նա պետք է ձեռնարկի հետևյալ քայլերը:
- Որոշման զննում: Պետք է մանրամասն զննել վարչական մարմնի կողմից կայացված որոշումը:
- Պարզաբանումների պահանջ: Հարկատուն կարող է պահանջել պարզաբանում կամ վերանայում:
- Դիմում դատական կարգով: Եթե խնդիրը չի լուծվում, հարկատուն կարող է դիմել դատարան:
Քայլեր հարկային պարտավորությունների կատարման վերահսկման գործում
Հարկային պարտավորությունների կատարման գործընթացը վերահսկելու համար պետական կառավարման մարմիններն իրականացնում են հետևյալ քայլերը:
- Մոնիտորինգ: Հարկային հայտարարագրերի հետ կապված տեղեկատվության մշտական մոնիտորինգ:
- Վերահսկողություն: Հարկային պարտավորությունների կատարման վերահսկողություն:
- Վճարումների վերլուծություն: Վճարումների վերլուծություն և հակառակորդի համակարգումը:
Հարկային պարտավորությունների կատարողականը և դրանց իրականացման մեթոդները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3178-Ա որոշումը հաստատում է հարկային պարտավորությունների նկատմամբ հայեցակարգային մոտեցում, որը նպատակաուղղված է հարկային համակարգի արդյունավետության բարձրացմանը։ Այս որոշմամբ սահմանվում է, թե ինչպես պետք է իրականացնել հարկային պարտավորությունների գանձումը, և որոնք են այն հիմնական քայլերը, որոնք հարկային մարմինները պետք է կատարեն:
Առաջին հերթին, հարկային պարտավորությունների կատարողականի գործընթացը ներառում է համապատասխան ծանուցումների ուղարկում՝ հարկատուներին տեղեկացնելու համար, որ նրանք պարտավոր են կատարել իրենց հարկային պարտականությունները։ Սա կարող է ներառել ինչպես էլեկտրոնային նամակներ, այնպես էլ գրավոր ծանուցումներ, որոնք ուղարկվում են հարկատուի գրանցված հասցեով։
Ինֆորմացիայի հավաքումը և վերլուծությունը ևս կարևոր նշանակություն ունի։ Հարկային մարմինները պարտավոր են ուսումնասիրել և վերլուծել բոլոր անհրաժեշտ տվյալները, որպեսզի կարողանան ավելի արդյունավետ մոտեցումներ մշակել պարտավորությունների գանձման գործընթացում։ Հարկային պարտավորությունների կատարման արդյունավետ մեթոդները կարող են ներառել ինչպես դատական գործընթացներ, այնպես էլ սոցիալական մեդիայի կամ զանգվածային լրատվության միջոցներով հարկատուների հետ կապը:
Հարկային պարտավորությունների բողոքարկման գործընթաց
Հայաստանի Հանրապետությունում հարկային պարտավորություններին առնչվող որոշումների դեմ բողոքարկման գործընթացը նույնպես կարևոր բաղադրիչ է, որը ապահովում է հարկատուների իրավունքների պաշտպանությունը։ Այս գործընթացը իրականացվում է ՀՀ ՊԵԿ իրավաբանական վարչության միջոցով, և հարկատուները պետք է ունենան հնարավորություն ներկայացնելու իրենց բողոքները, եթե կարծում են, որ գործել են իրավունքների խախտում:
Բողոքարկման գործընթացի սկզբնական քայլը հայտի ներկայացնումն է, որը պետք է պարունակի բողոքարկվող որոշման պատճառները, հիմքերը և տրամաբանությունը։ Հարկատուները պետք է ներկայացնեն իրենց փաստաթղթերը և ապացույցները, որոնք աջակցում են իրենց պահանջին։ Հայաստանի Հանրապետությունում գործող վարչական ընթացակարգերի համաձայն, բողոքարկման հայտերը պետք է ներկայացվեն որոշումը կայացրած մարմնին, և նրանց կողմից պետք է քննություն անցկացվի:
Բողոքարկման գործընթացի ընթացքում կարևոր է, որ հարկատուի ներկայացրած փաստարկները համահունչ լինեն հիմնարար իրավական պահանջներին։ Նմանատիպ գործընթացները կարող են կտևել մի քանի ամիսներ, սակայն հարկավոր է հիշել, որ հարկատուների իրավունքները պաշտպանվում են մինչև վերջնական որոշումը կայացումը։
Հարկային պարտավորությունների բողոքարկման գործընթացը նաև ենթադրում է, որ հարկատուները կարող են դիմել դատարան, եթե չեն հնարապայմանավորվել հարկային մարմնի հետ՝ իրենց բողոքների վերաբերյալ:
Հարկային պարտավորությունների գանձման միջազգային փորձը
Աշխարհի բազմաթիվ երկրներում հարկային պարտավորությունների գանձման մեթոդները տարբեր են, ինչը կարևորում է միջազգային փորձի ուսումնասիրությունը։ ՀՀ ՊԵԿ-ը կարող է ուսումնասիրել այլ երկրների մոտեցումները՝ համայնքային հարկային պարտավորությունների գանձման գործընթացում, և դրանք ճիշտ կիրառել Հայաստանում։
Օրինակ, որոշ երկրներում, ինչպիսիք են Հյուսիսային Եվրոպայի երկրները, օգտագործվում են տեխնոլոգիական լուծումներ, որոնք հնարավորություն են տալիս հարկատուներին հեշտությամբ մուտք գործել իրենց հարկային տեղեկությունները, հեղափոխել հարկային հաշվեկշիռները և կատարել իրենց պարտավորությունները մուտք գործելով միայն մի քանի կոճակների:
Այս տեխնոլոգիական լուծումները հնարավորություն են տալիս ավելի արագ և արդյունավետ կերպով իրականացնել հարկային պարտավորությունների գանձումը, ինչը նպաստում է ինչպես հարկային մարմինների, այնպես էլ հարկատուների համար: ՀՀ ՊԵԿ-ը կարող է ուսումնասիրել նմանատիպ մոդելները և, ըստ անհրաժեշտության, բարելավել հայաստանյան հարկման համակարգը:
Նմանօրինակ միջազգային փորձը կարող է նաև ներառել հարկային պարտավորությունների արդարացի գանձման մեթոդները, որոնք պաշտպանում են հարկատուների իրավունքները և միևնույն ժամանակ ապահովում են պետական բյուջեի եկամուտները: