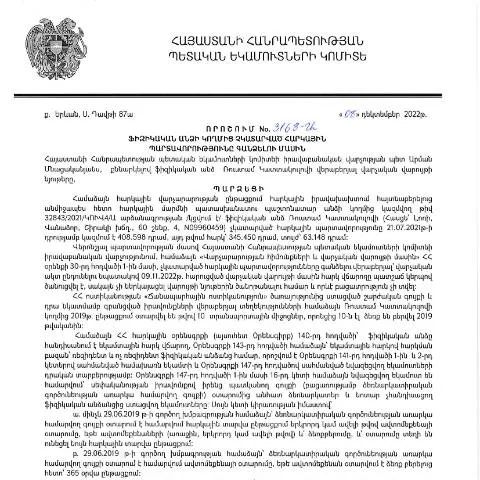
Առաջին քայլ՝ հարկային պարտավորությունների կատարում
Երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ՀՀ ՊԵԿ իրավաբանական վարչությունը կարող է ներկայացնել համապատասխան որոշում, որը կարգավորում է պարտքերի գանձման գործընթացը: Կառավարության որոշում N3168 (08.12.2022թ.)՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» հանդիսանում է իրավաբանական հիմք, որի վրա կառուցվում է հարկային պարտավորությունների հետ աշխատանքը:
Ո՞վ է պարտավոր ներկայացնել այս որոշումը
Այս որոշումը պարտավոր են ներկայացնելու բոլոր ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, որոնք դեռ չեն կատարվել: Այս կարգը կարող է նշանակալի լինել մասնավորապես նրանց համար, ովքեր չգիտակցեցին իրենց պարտավորությունները կամ ունեցան որոշակի ֆինանսական խնդիրներ:
Հասկացությունը և կարևորությունը
Դեռևս 2023թ. փետրվարին հրապարակված որոշումը կարևոր դեր ունի հարկային կարգապահության պահպանման գործում: Այն ապահովում է իրավական համոզմունք այն մասին, որ ցանկացած ֆիզիկական անձ, ով չի կատարել իր հարկային պարտավորությունները, ենթակա է համապատասխան իրավաբանական գործընթացի:
Հիմնադիր ակտերի ուսումնասիրություն
Որպեսզի հասկանալու համար, թե ինչու է անհրաժեշտ այս որոշումն, պետք է վերադառնալ ՀՀ վարչական օրենսդրության հիմունքներին՝ ՀՀ վարչական ընթացակարգի օրենսդրություն (HO-139-N, փոփոխություններ 2025թ.): Այս օրենքը կարգավորում է բոլոր վարչական գործընթացները, այդ թվում և հարկային պարտավորությունների կատարումը:
Փարատում է հարկային պարտավորությունների գանձումը
Գանձման գործընթացը սկսվում է այն պահից, երբ հարկային մարմինը որոշում է, որ ֆիզիկական անձը չի կատարել իր պարտավորությունները: Որպես օրինակ, եթե դուք չեք վճարել ձեր եկամտային հարկը, հարկային մարմինն իրավունք ունի ընդունել համապատասխան որոշում:
Ինչպես տեղի է ունենում գործընթացը
- Հարկային մարմինն իրականացնում է հարկային ստուգումներ և հայտնաբերում պարտք:
- Եթե պարտքը հաստատվում է, պատրաստվում է N3168 որոշումը:
- Հարկային մարմինը տեղեկացնում է ֆիզիկական անձին այդ որոշման մասին:
- Ֆիզիկական անձը կարող է դիմել հարցեր կամ պարզաբանումներ ստանալու համար:
Ուսումնասիրելու կարևոր մանրամասներ
Ժամանակին ներկայացվել է որոշման մի շարք կետեր, որոնք պետք է ըստ էության հասկանալ. օրինակ, որքանով է կարևոր այն տվյալները, որոնք նշված են այս որոշման մեջ:
Փաստաթղթերի ներկայացման ընթացակարգ
- Վերջնաժամկետը, մինչև երբ կարելի է ներկայացնել փաստաթղթերը:
- Ինչ փաստաթղթեր են անհրաժեշտ:
- Որտեղ պետք է ներկայացնել դրանք:
Ինչպես լրացնել որոշման ձևը
Որպեսզի ճիշտ լրացնեք որոշման ձևը, անհրաժեշտ է ուշադիր ուսումնասիրել բոլոր տարածքները և ապահովել, որ բոլոր գիտելիքները տեղադրված են ճիշտ:
Մանրամասները լրացնելու ուղղությունները
| Անուն | Նկարագրություն | Խուսափելու համար |
|---|---|---|
| Անձի անունը | Որպեսզի ճիշտ լրացնեք, պետք է նշեք ամբողջական անունը: | Շփոթվել անունների միջև: |
| Հարկային պարտավորություն | Պետք է մանրամասն նկարագրեք պարտավորությունը: | Հաճախակի սխալներ պարտավորությունների նկարագրման մեջ: |
Ընդունելիության և մերժման պարագաներ
Եթե որոշումը մերժվում է, կարևոր է հասկանալ այն քայլերը, որոնք պետք է իրականացվեն:
Ինչ պետք է անել մերժման դեպքում
- Հասկանալ մերժման պատճառները:
- Նորից ներկայացնել լրացված փաստաթղթեր:
- Հետադարձ կապ հաստատել հարկային մարմնի հետ:
Ծրագիր և ժամանակացույց
Հարկային պարտավորությունների լրացման վերջնաժամկետները բավականին կարևոր են, եւ անհրաժեշտ է պահպանել դրանք:
Ժամանակացույցը
- Առաջին փուլ՝ տեղեկացման պահը:
- Երկրորդ փուլ՝ փաստաթղթերի ներկայացում:
- Երրորդ փուլ՝ վերջնական որոշման ստացում:
Անհրաժեշտ քայլերը գործընթացում
Ընդհանուր առմամբ, հարկային պարտավորությունների գանձման համակարգն ունի իր սկզբունքը, որը պետք է պահպանվի:
Գործընթացի ընթացքը
Գործընթացը նախատեսում է հետևյալ քայլերը՝- Հարկային մարմնի համապատասխան որոշումը:
- Նորից ուսումնասիրել դիմումը:
- Նախապատրաստել փաստաթղթերը:
- Ներկայացնել համապատասխան մարմին:
Հարկային պարտավորությունների հարկման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3168-Ա որոշումը առանձնանում է իր գիտական խորությամբ և վերաբերելիությամբ հարկային պարտավորությունների կատարման շուրջ։ Հարկային պարտավորությունները, որոնք չեն կատարվել ՀՀ քաղաքացիների կողմից, կարող են դառնալ լուրջ խնդիրներ ինչպես անձի, այնպես էլ պետության համար։ Այստեղ կարևոր է ընդգծել, որ հարկային պարտավորությունների չեն կատարման պատճառները կարող են լինել բազմազան՝ տնտեսական դժվարություններից մինչև իրավաբանական անտեղյակություն։
Այս որոշումը նախատեսում է մի շարք գործընթացներ, որոնք առնչվում են հարկային պարտավորությունների գանձման՝ սկսած ծանուցություններից մինչև փաստաբանական գործողություններ։ Ի հավելումն, հարկային մարմինները պարտավոր են ապահովել, որ քաղաքացիները ստանան անհրաժեշտ ինֆորմացիա իրենց պարտավորությունների մասին։ Յուրաքանչյուր հարկային վճարող, ով ցանկանում է избежать այսպիսի իրավիճակներից, պետք է ապահովի, որ իր հարկային հաշվեկշիռը ճիշտ և ժամանակին է լրացվում։
Հարկային պարտավորությունների գանձման արդյունքները և հետևանքները
Այս որոշման ընդունումից հետո, ՀՀ ՊԵԿ-ն հաճախակի նշում է, որ հարկային պարտավորությունների կատարումը ոչ միայն հսկայական ազդեցություն է թողնում պետական բյուջեի վրա, այլև պայմանավորում է երկրի տնտեսության կայուն աճը։ Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք բացասական հետևանքների, ինչպիսիք են վարչական տուգանքները, պարտադիր դատական ընթացակարգերը և նույնիսկ քրեական պատասխանատվությունը։
Տվյալ որոշման ընդունման արդյունքում, հարկային մարմինները ստանում են ավելի շատ իրավունքներ նաև ապահովելով տվյալներում ճշտություններ, ինչը նշանակում է, որ նրանք կարող են ավելի արդյունավետ կերպով գտնել և դատապարտել հարկային պարտավորությունները չկատարող անձանց։ Այսպիսով, քաղաքացիները պետք է լինեն զգուշավոր և ուշադիր իրենց հարկային պարտավորությունների նկատմամբ, հաշվի առնելով, որ դրանք կարող են հանգեցնել ոչ միայն ֆինանսական, այլ նաև իրավաբանական հետևանքների։
Դիմումի և բողոքարկման գործընթացը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3168-Ա որոշումը ենթադրում է, որ յուրաքանչյուր անձ, որը ենթարկվում է հարկային պարտավորությունների, ունի իրավունք ձևակերպել դիմում կամ բողոքարկում։ Այս գործընթացը ներառում է մանրամասն քայլեր, որոնք պետք է իրականացվեն պատշաճ ձևով, որպեսզի դիմումը ընդունվի և քննարկվի համապատասխան մարմնի կողմից։
Դիմումի ներկայացման համար կարևոր է, որ կից լինի անհրաժեշտ փաստաթղթերի փաթեթ, որն ապահովում է դիմողի անձնական տվյալները, ինչպես նաև վերջինի հարկային պարտավորությունները։ Դիմումները կարող են ներկայացվել ոչ միայն գրավոր ձևով, այլ նաև էլեկտրոնային համակարգերի միջոցով, որտեղ քաղաքացիները կարող են օգտվել իրենց ID քարտերից և էլեկտրոնային ստորագրություններից։
Այս գործընթացի ընթացքում, հարկային մարմինները պարտավոր են տրամադրել պատասխանը դիմողի դիմումին սահմանված ժամկետներում՝ բացառապես 30 օրվա ընթացքում։ Եթե անձը դժգոհում է ստացված պատասխանից, ապա նա կարող է բողոքարկել այն՝ դիմելով Պետական եկամուտների կոմիտեի համապատասխան ստորաբաժանմանը կամ այլ իրավասու մարմինների՝ ելնելով իրեն ներկայացված հարկային պարտավորությունների բնույթից։