Սահմանում և հիմնավորում
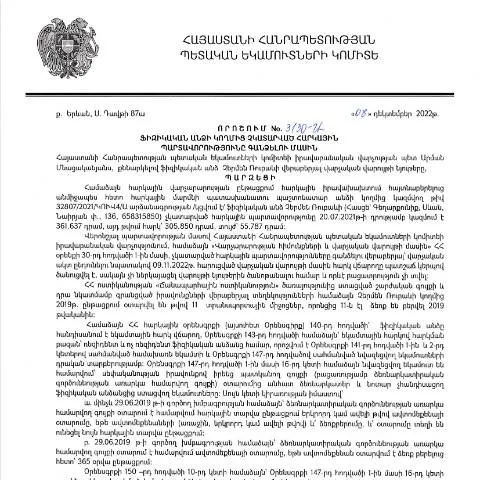
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3130-Ա որոշումը մշակվել է հակամարտությունների կանխարգելման և հարկային պարտավորությունների կատարելու գործընթացի արդյունավետության բարձրացման նպատակով։ Այս որոշումը նախատեսում է այն իրավիճակները, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները և դրանց հետ կապված հետևանքները։
Փաստաթղթի առանձնահատկությունները
Այս որոշումը կարևորում է հարկային պարտավորությունների կատարումը, և այն տարբեր է նմանատիպ այլ փաստաթղթերից, քանի որ այն ուղղված է ոչ միայն հարկային պարտավորությունների ոչ կատարմանը, այլ նաև դրանց վերականգնմանը։ Հարկային մարմինները կարող են կիրառել որոշակի միջոցներ, որոնք օգնում են ապահովել պարտավորությունների կատարումը։
Օրինակներ նմանատիպ փաստաթղթերից
- Հարկային կրթական ծրագրեր
- Հարկային վճարների արտոնություններ
- Հարկային պատժամիջոցների կիրառման մասին որոշումներ
Ինքնական մասի շահերը և պարտականությունները
Ֆիզիկական անձը, ով չի կատարել իր հարկային պարտավորությունները, պետք է հասկանա, որ այս փաստաթղթի տրամադրումն իրավունք է տալիս հարկային մարմիններին կիրառել որոշակի միջոցներ։ Դրանք կարող են ներառել՝
- Ստեղծել պարտադիր հարկային վճարներ
- Կիրառել ֆինանսական պատժամիջոցներ
- Վերականգնել պարտավորությունները դատական կարգով
Դրույքների հայտման ընթացակարգը
Նախքան դիմումը ներկայացնելը, հարկ է նախապատրաստել անհրաժեշտ փաստաթղթեր, որոնք կարող են ներառել, բայց չեն սահմանափակվում միայն՝
- Անձնագրային տվյալներ
- Շահերի հայտարարություններ
- Հարկային հաշիվների պատճեններ
Դիմում ներկայացնելու ժամանակահատվածը
Դիմումը պետք է ներկայացվի օրենքի մեջ սահմանված ժամկետներում՝ 30 աշխատանքային օր հետո, եթե հարկային մարմինը չի ստացել արձագանք այլ երկրներից:
Փաստաթղթի ներկայացման ճանապարհները
Դիմումն կարող է ներկայացվել տարբեր եղանակներով՝
- Առցանց դիմումը՝ ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով
- Փաստաթղթային ներկայացում՝ համապատասխան հարկային մարմիններին
- Էլեկտրոնային ստորագրության միջոցով
Ավելի մանրամասներ առցանց ներկայացման մասին
Առցանց դիմումը իրականացնում է, կատարելով հետևյալ քայլերը՝
- Մուտք գործեք ՀՀ ՊԵԿ պաշտոնական կայքը
- Ընտրեք «Էլեկտրոնային ծառայություններ» բաժինը
- Ընտրեք համապատասխան ենթաբաժինը
- Լրացրեք պահանջվող տվյալները
Ընթացակարգի ժամանակացույցը
Դիմումը, որը լրացված է համապատասխան բոլոր փաստաթղթերով, պետք է ներկայացվի, և դրա պարզեցված ընթացակարգը կարող է ներառել՝
| Քայլ | Ժամկետ |
|---|---|
| Դիմումի լրացում | 1-5 աշխատանքային օր |
| Որոշման ընդունում | 10-15 աշխատանքային օր |
| Տեղեկացում ֆիզիկական անձին | 5 աշխատանքային օր |
Փաստաթղթի դերակատարումը
Այս փաստաթուղթը կարևոր դեր է խաղում հարկային պարտավորությունների բարձրացման և հարկային կարգապահության պահպանումում։ Այն նաև ծառայողական միջոց հանդիսանում է, որի միջոցով հնարավոր է կարգավորել ֆիզիկական անձանց հարկային պարտականությունները։
Դրական հետևողականությունները
Եթե ֆիզիկական անձը կատարի իր պարտավորությունները այս որոշման շրջանակներում, ապա նա կարող է ստանալ որոշակի արտոնություններ, որոնք կարող են ներառել՝
- Պարտավորությունների հետագա նվազեցում
- Անձնական ենթակառուցվածքների բարելավում
Դիմելու գործընթացի ավարտը
Դիմելու գործընթացը ավարտվում է, երբ ֆիզիկական անձը ստանում է հարկային մարմնի պատասխան՝ QR կոդով հաստատված փաստաթուղթ, որը հաստատում է ի կատար ածված պարտավորությունները:
Իրավունքների և պարտականությունների ամփոփում
Այս ընթացակարգը նպաստում է հարկային բարեփոխումների իրականացմանը և ֆիզիկական անձանց պարտավորությունների կատարումը, ինչը հանգեցնում է այն բանի, որ դրանք կարող են օգտվել համապատասխան իրավունքներից:
Հայաստանի Հանրապետության ՊԵԿ-ի պարտադիր պահանջների ու իրավական դաշտի վերլուծություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 08.12.2022թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3130-Ա որոշումը իրավական և վարչական հետևանքներ է կրում, որոնք կարեւոր են թե՛ հարկ վճարողների, թե՛ հարկային մարմինների համար։ Այս որոշումը նախատեսում է սահմանափակումներ և պահանջներ, որոնք վերաբերում են այն քաղաքացիներին, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Որոշումն ուղեցույց է տրամադրում այն հարցերի շուրջ, թե ինչպես պետք է հարկային մարմինները և քաղաքացիները համագործակցեն հարկային պարտավորությունների կատարումը երաշխավորելու համար։
Այս որոշման հիման վրա հարկային մարմինները կարող են իրականացնել հարկային պարտավորությունների գանձման գործընթաց, որն ընդգրկում է նաև վարչական պատասխանատվություն։ Ներկայիս իրավական դաշտի շրջանակներում, անհրաժեշտ է հաշվի առնել նաև այն հանգամանքը, որ քաղաքացիները պետք է լինեն տեղեկացված իրենց պարտավորությունների մասին, ինչն ապահովելու համար հարկային մարմինները պարտավոր են իրականացնել տեղեկատվական աշխատանքներ։
Հարկային պարտավորությունների կատարումը և քաղաքացիների իրավունքները
ՀՀ ՊԵԿ-ի ընդունած որոշումները, ներառյալ թիվ 3130-Ա-ը, ստեղծում են սահմանափակումներ, սակայն հարկային մարմինների կողմից իրականացվող գործողությունները պետք է լինեն համաչափ և արդար։ Քաղաքացիների իրավունքները նույնպես պետք է պաշտպանված լինեն, երբ քննարկվում են հարկային պարտավորությունների կատարման հարցերը։ Այդ իրավունքը նախատեսում է, որ եթե քաղաքացիները չեն համաձայնում իրենց պարտավորությունների հետ, նրանք կարող են դիմել վարչական դատարան՝ վիճարկելու ակտերը կամ որոշումները։
Նման դեպքերում, եթե քաղաքացին հանդիսանում է եկամուտներ չունեցող անձ՝ օրենքը նախատեսում է նաև սոցիալական աջակցություն, որը կարող է վերաբերել այն ժամանակահատվածին, երբ անձը չի կարողանում կատարել իր հարկային պարտավորությունները։ Սա ենթադրում է, որ հարկային մարմինները պարտավոր են предоставить իմացություն այդ աջակցությունների մասին և տրամադրել համապատասխան տեղեկատվություն քաղաքացիներին։
Հարկային պարտավորությունների գանձման գործընթացի կազմակերպում
Հարկային պարտավորությունների գանձման գործընթացը, ըստ թիվ 3130-Ա որոշման, պետք է իրականացվի որոշակի կարգով, որը հիմնված է ՀՀ վարչական իրավունքների և հարկային օրենսդրության վրա։ Հարկային մարմինները պետք է ունենան համակարգված մոտեցումներ՝ պարտավորությունների կատարումը վերահսկելու և քաղաքացիներին աջակցելու համար։
Այս գործընթացն ընդգրկում է նաև տեխնիկական լուծումներ, որոնք կարող են լինել, օրինակ, էլեկտրոնային աջակցության ծառայություններ, որոնք հնարավորություն են տալիս քաղաքացիներին հետևել իրենց հարկային պարտավորությունները և հեշտությամբ ստանալ անհրաժեշտ տեղեկություններ։ ՀՀ ՊԵԿ-ը պարտավոր է նաև ապահովել թափանցիկություն՝ իրականացնելով քաղաքացիների նկատմամբ վերահսկողություն, ինչը կօգնի նվազեցնել հարկային պարտավորությունների ավելորդ գանձումների ռիսկը: