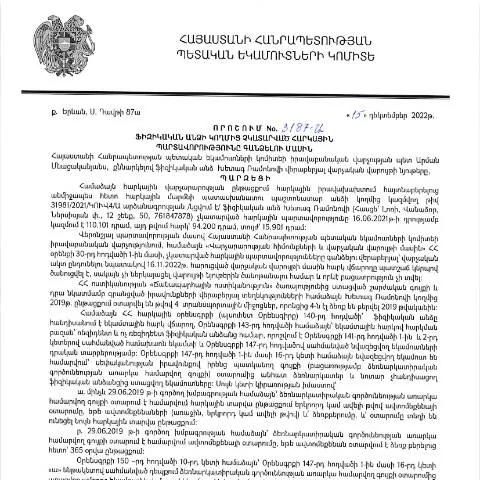
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը
2022 թվականի դեկտեմբերի 15-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3187-Ա որոշումը նախատեսում է այն ընթացակարգերը, որոնք անհրաժեշտ են այն ֆիզիկական անձանց կողմից, ովքեր չեն կատարում իրենց հարկային պարտավորությունները: Այս որոշումն ունի կարևորություն, քանի որ այն մեկտեղում է հարկային պարտավորությունների կատարման և դրանց հետևանքների կարգավորման գործողությունները:
Ովքե՞ր են այս գործընթացի մասնակիցները
Այս փաստաթուղթը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Այդ անձինք կարող են ընդգրկել ինչպես անհատ ձեռնարկատերերը, այնպես էլ սովորական քաղաքացիները, որոնք չեն լրացրել իրենց հարկային հայտարարագրերը կամ չեն կատարել հարկային վճարումները:
- Անհատ ձեռնարկատերեր: Նրանք, ովքեր զբաղվում են սեփական բիզնեսով, սակայն չեն կատարում հարկային պարտավորությունները:
- Սովորական քաղաքացիներ: Հարկային պարտավորությունները, որոնք կարող են վերաբերվել եկամտային հարկերին, գույքի հարկերին և այլ հարկատեսակներին:
Հարկային պարտավորությունների գանձելու գործընթացի փուլեր
Հարկային պարտավորությունների գանձման գործընթացը բաղկացած է մի քանի փուլերից, որոնք նպատակ ունեն ապահովել հարկային պարտավորությունների կատարման վերահսկումը:
- Հարկային պարտավորությունների թրաֆիքինգ: վարչությունը վերահսկում է, թե որ ֆիզիկական անձինք չեն կատարել իրենց պարտավորությունները:
- Ծանուցման գործընթաց: հարկ վճարողներին տեղի է ունենում ծանուցում, որտեղ նշվում է պարտավորությունների չկատարման մասին:
- Վիճակը հաշվում. եթե ֆիզիկական անձը չի արձագանքում, ապա վարչությունը սկսում է գործընթացը:
- Կառավարական որոշում: ըստ ավարտված ընթացակարգի, վարչությունը ընդունում է որոշում՝ պարտավորությունները գանձելու մասին:
Ինչպես լրացնել դիմումը
Դիմումը լրացնելու համար հարկավոր է տրամադրել այն փաստաթղթերը, որոնք հաստատում են հարկային պարտավորությունները: Պետք է լրացնել համապատասխան ձևը, որը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում: Դիմումը պետք է լինի ամբողջությամբ լրացված, քանի որ անգամ փոքր սխալը կարող է առաջացնել մտահոգություններ վարչության կողմից:
- Դիմումի ձևը: օգտագործեք Dimum Dzev N2 կամ համապատասխան այլ ձև:
- Յուրաքանչյուր բաժին: լրացրեք բոլոր պահանջվող բաժինները, առանց բացթողումների:
Լիմիտները և ժամկետները
Դիմումների և փաստաթղթերի ներկայացման ժամկետները որոշվում են ՀՀ օրենսդրությամբ: ՀՀ ՊԵԿ-ն ունի պահանջներ, որոնց համաձայն դիմումներն ու փաստաթղթերը պետք է ներկայացվեն 30-օրյա ժամկետում, որպեսզի դրանց մշակումը սկսվի: Այս ժամկետից հետո դիմումը կարող է լինել մերժված:
Երեխաների իրավական պաշտպանությունը
Հարկային պարտավորությունների գանձման գործընթացում կարող է լինել բացառություններ, որոնք վերաբերում են երեխաների կամ անչափահասների հետ կապված: Եթե ֆիզիկական անձը զավակների կամ անչափահասների խնամակալ է, ապա որոշակի հանգամանքներ կարող են նվազեցնել կամ կանխել պարտավորությունների գանձումը:
- Խնամակալության հաստատումը: հարկավոր է ներկայացնել փաստաթղթերը, որոնք հաստատում են խնամակալության իրավունքը:
- Ազգային շահերի պաշտպանությունը: գործը կարող է դիտարկվել, եթե զավակները գտնվում են սոցիալական ծանր իրավիճակում:
Որտեղ ներկայացնել դիմումը
Դիմումը կարելի է ներկայացնել ինչպես անմիջականորեն ՀՀ ՊԵԿ գրասենյակներում, այնպես էլ էլեկտրոնային եղանակով՝ օգտագործելով անհատական ծածկագիր և էլեկտրոնային ստորագրություն: Ինտերնետային հարթակները թույլ են տալիս արագությամբ և արդյունավետությամբ ներկայացնել բոլոր պահանջվող փաստաթղթերը:
«Դիմումը տարբեր եղանակներով ներկայացնելու հնարավորություն ունի, որը նշանակում է, որ հարկ վճարողները կարող են ընտրել իրենց համար առավել հարմար տարբերակը:»
Հարկային պարտավորությունների հետագա ընթացքը
Այն բանից հետո, երբ դիմումը ներկայացվել է, հարկային վարչությունը սկսում է գործը և հետևում է դրա ընթացքին: Կարևոր է, որ դիմորդը հետևի իր դիմումի ընթացքին, որպեսզի անհրաժեշտության դեպքում կարողանա կատարել լրացումներ կամ պատասխանել վարչության հարցերին:
- Աջակցություն: դիմորդը կարող է դիմել վարչության աշխատակիցներին, եթե որևէ հարց ունի:
- Նոր փաստաթղթեր: անհրաժեշտության դեպքում ներկայացնել նոր փաստաթղթեր՝ դիմումի աջակցման համար:
Վարչական պատասխանատվությունը
Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, ապա կարող է հանդիպել վարչական պատասխանատվության: Սա կարող է նշանակում վարչական տուգանք, որը կգանձվի հարկ վճարողի հաշվին:
| Պարտավորության տեսակը | Մանրամասներ | Տուգանքի չափը |
|---|---|---|
| Եկամտային հարկ | Չկատարված եկամտային հարկեր | Չափը կախված է պարտավորությունների գումարից |
| Գույքի հարկ | Չկատարված գույքի հարկեր | Պարտավորության գումարի 10%-ը |
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվում է, հարկ վճարողը իրավունք ունի բողոքարկել դա: Այս գործընթացը նախատեսում է մտնել վարչական դատարան և ներկայացնել փաստարկներ, որոնք հիմնավորում են դիմողի իրավասությունը:
- Բողոքարկման գործընթաց: ներկայացնել բողոքը վարչությանը կամ դատարան:
- Վարչական գործողություններ: հարկավոր է հետևել բոլոր վարչական գործողություններին, որպեսզի խնդիրները լուծվեն:
Ստեղծված իրավիճակները և նրանց լուծումները
Հարկային պարտավորությունների հետ կապված կարող են առաջանալ տարբեր իրավիճակներ, օրինակ՝ սխալներ դիմումներում կամ բացակայող փաստաթղթեր: Այսպիսի դեպքերից խուսափելու համար հարկավոր է նախօրոք պատրաստվել, հավաքել բոլոր անհրաժեշտ փաստաթղթերը և ճիշտ լրացնել բոլոր անհրաժեշտ ձևերը:
- Սխալներ դիմումներում: եթե նկատվում են սխալներ, դրանք պետք է շտապ պատեկվել:
- Բացակայող փաստաթղթեր: անհրաժեշտության դեպքում կարող է պահանջվել լրացուցային փաստաթղթեր:
Հետագա քայլեր
Հարկային պարտավորությունների կատարման ամբողջ գործընթացը միաժամանակ մի քանի փուլերում ընթացք է ունենում: Ֆիզիկական անձինք պետք է լինեն ուշադիր, որպեսզի ապահովեն իրենց իրավունքների պաշտպանությունը և ճիշտ կատարեն բոլոր անհրաժեշտ գործողությունները: Գործընթացին հետևելով և անհրաժեշտության դեպքում ճշտելով, կարելի է խուսափել խնդիրներից և ստանալ ճիշտ արդյունքներ:
Պետական մարմինների համագործակցություն հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 15.12.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3187-Ա որոշումը ընդգծում է պետական մարմինների համագործակցությունը հարկային պարտավորությունների գանձման գործընթացում: Այս որոշման շրջանակներում կարևոր է նշել, որ հարկային օրենսդրության կիրառման գործընթացում մասնակցում են ոչ միայն ՀՀ ՊԵԿ-ը, այլև այլ պետական մարմիններ, որոնք ապահովում են հարկային պարտավորությունների արդյունավետ և ժամանակին գանձումը:
Հաշվի առնելով, որ հարկային պարտավորությունների չկատարման դեպքերը կարող են կապված լինել նաև սոցիալ-տնտեսական խնդիրների հետ, պետական մարմինները հաճախ համագործակցում են սոցիալական ծառայությունների, ոստիկանության և այլ համապատասխան կազմակերպությունների հետ: Այլ կերպ ասած, հարկային պարտավորությունների գանձման գործընթացը ընդգրկում է բազմամակարդակ համագործակցության անհրաժեշտությունը, որը ապահովում է հարկային օրենսդրության արդյունավետ կիրառումը:
Դատարանների դերը հարկային տարաձայնությունների լուծման մեջ
ՀՀ օրենսդրությունը նաև նախատեսում է դատարանների դերը հարկային պարտավորությունների գանձման գործընթացում: Կայացված որոշման արդյունքում, ֆիզիկական անձինք ունեն իրավունք դատարան դիմելու, եթե նրանք չեն համաձայնվում ՊԵԿ-ի որոշումների հետ: Դատարանների դերը այն է, որ նրանք ապահովում են արդար դատաքննություն և հնարավորություն են տալիս անձանց պաշտպանել իրենց իրավունքները:
Ավելին, հարկային տարաձայնությունների դեպքում դատարանները կարող են նաև տրամադրել ժամանակավոր միջոցներ՝ կանխելով հարկային պարտավորությունների գանձումն առաջիկա որոշման ընդունման գործընթացում: Այս գործընթացը կարևոր է, քանի որ այն ապահովում է իրավական պաշտպանություն և հնարավորություն է տալիս անձանց ներկայացնել իրենց փաստարկները:
Ելք՝ հարկային պարտավորությունների գանձման գործընթացում հանդիպող խոչընդոտները
Հարկային պարտավորությունների գանձման գործընթացում առկա են բազմաթիվ խոչընդոտներ, որոնք կարող են դանդաղեցնել կամ նույնիսկ կանգնեցնել ամբողջ գործընթացը: Այս խոչընդոտները կարող են լինել ինչպես վարչական, այնպես էլ իրավաբանական բնույթի: Օրինակ, երբ հարկ վճարողը չունի բավարար ֆինանսական միջոցներ կամ երբ հարկային պարտավորությունները կապված են ավելի լայն սոցիալ-տնտեսական խնդիրների հետ:
Հարկային պարտավորությունների գանձման գործընթացում խոչընդոտների հաղթահարման համար անհրաժեշտ է մշակել համալիր ծրագրեր, որոնք կտան հնարավորություն և ֆինանսական աջակցություն այն ֆիզիկական անձանց, որոնք գտնվում են դժվարությունների մեջ: Սա կարող է լինել վերապատրաստման ծրագրեր, խորհրդատվություն հարկային պարտավորությունների մասին և այլ աջակցող միջոցներ: