Ստեղծված իրավիճակ և կարևորություն
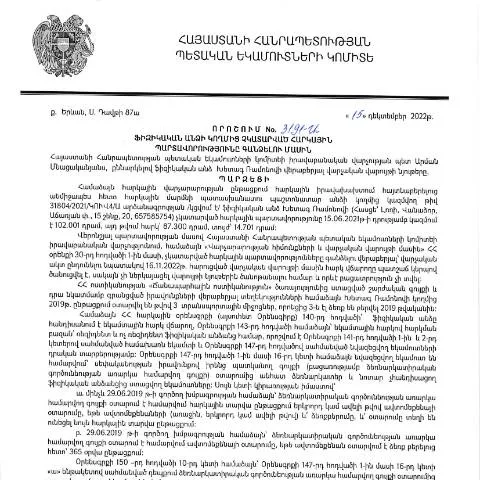
2022 թվականի դեկտեմբերի 15-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 3191-Ա որոշումը, որը հրապարակվել է 2023 թվականի փետրվարի 7-ին, կարևոր դեր է խաղում հարկային պարտավորությունների կատարման ձևավորման գործընթացում։ Այս որոշումը վերաբերում է ֆիզիկական անձանց անհայտ կամ չկատարված հարկային պարտավորությունների գանձմանը, ինչը կարող է զգալի ազդեցություն ունենալ քաղաքացիների ֆինանսական իրավիճակի վրա։
Ովքեր են պարտավոր ներկայացնել փաստաթուղթը
Ընդհանուր առմամբ, բոլոր ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, պետք է ներկայացնեն նշված փաստաթուղթը։ Ահա մի քանի կարևոր կետեր, որոնք վերաբերում են տարբեր անձանց՝
- ԵԹԵ Դուք օտարերկրյա քաղաքացին եք: Հարկային պարտավորությունների պարտադիր ներկայացումը կարող է պահանջվել միայն այն դեպքում, երբ ձեր գործունեությունը կապված է Հայաստանի Հանրապետության տարածքում ընթացող ֆինանսական գործունեության հետ։
- ԵԹԵ Դուք մինոր եք: Այստեղ պահանջվում է ծնողների կամ խնամակալների ստորագրություն, քանի որ հարկային պարտավորությունները ենթադրում են իրավաբանական տարիքը։
- ԵԹԵ Դուք գտնվում եք բարդ իրավիճակում: Եթե դուք ունեք սակարկություններ, քաղաքացիական դատավարություններ կամ այլ իրավաբանական հարցեր, հարկավոր է դիմել իրավաբանի կամ հարկային մասնագետի կարծիքին:
Փաստաթղթի լրացման ընթացակարգ
Այս որոշման հիման վրա, ֆիզիկական անձը պետք է լրացնի հատուկ ձևաթուղթ, որը կոչվում է Դիմում (Dimum Dzev N2)։ Ահա որոշ հիմնական քայլեր, որոնք պետք է պահպանել՝
- Առաջին քայլ: Ստանալուց հետո, առավելագույնս մանրամասն կերպով լրացրեք բոլոր անհրաժեշտ դաշտերը, ինչպիսիք են անձնական տվյալները, հարկային պարտավորությունների տեսակը և թվերը։
- Երկրորդ քայլ: Վստահ եղեք, որ լրացված տվյալները ճշգրիտ են, քանի որ սխալները կարող են հանգեցնել դիմումի մերժման։
- Երրորդ քայլ: Նեցուկ եք ներկայացնել բոլոր պահանջվող փաստաթղթերը, ինչպիսիք են անձնագրի պատճենը, հարկային հաշվետվությունները և այլն։
Պատասխանատու մարմինները
Գործընթացի շրջանակներում, դիմումը ներկայացվում է ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) համապատասխան ստորաբաժանմանը։ Այս մարմինը պատասխանատու է հարկային պարտավորությունների վերահսկողության, ինչպես նաև ներկայացված դիմումների մշակման համար։
Փաստաթուղթը ներկայացնելու եղանակները
Դիմումը կարող է ներկայացվել մի քանի եղանակներով՝
- Էլեկտրոնային եղանակով: Այն առավելագույնս խնայողեցնելու համար, դիմումները կարելի է ներկայացնել էլեկտրոնային համակարգի միջոցով:
- Փաստաթղթային եղանակով: Աշխատանքային օրվա ընթացքում դիմումները կարող են ներկայացվել նաև մերձակա հարկային մարմնում՝ օրենքին համապատասխան:
Դիմումի արդյունքը
Դիմումը ներկայացնելուց հետո, հարկային մարմինը նախատեսում է պատասխանել 30 օրվա ընթացքում։ Եթե դիմումը հաստատվի, ապա համապատասխան տեղեկությունները կուղարկվեն դիմողին։ Որպեսզի ստացվի շուտ պատասխան, դիմողը կարող է ծանոթանալ դիմումի կարգավիճակին՝ օգտագործելով QR կոդեր կամ 16-օրինականոց վավերացում.
Հաջորդ քայլերը մերժման դեպքում
Դիմումը մերժվելու դեպքում, այն կարող է լինել մի քանի պատճառներով, այդ թվում՝ լրացված տեղեկատվության սխալներ, փաստաթղթերի բացակայություն և այլն։ Հնարավոր մերժման դեպքում դիմողը կարող է՝
- Դիմել վերանայման: Բողոքի հիման վրա կարող եք ներկայացնել նոր դիմում, որտեղ պետք է նշվեն մերժման պատճառները և դրանց լուծումը:
- Նոր փաստաթղթերով լրացնել: Եթե անգիտակցաբար լրացվել են սխալ տվյալներ, խորհուրդ է տրվում նորից հավաքել բոլոր փաստաթղթերը և ներկայացնել:
Ինչպես խուսափել սխալներից
Դիմումի լրացման գործընթացում խնդիրներից խուսափելու համար առաջարկվում է՝
- Մինչ կնկատելը ստուգեք: Լրացված փաստաթղթերը ստուգեք կիսադատարկ դաշտերի կամ անհամապատասխանությունների համար:
- Հարկային խորհրդատուի աջակցություն: Եթե դժվարություններ եք ունենում, հարկային խորհրդատուն կարող է լինել հուսալի օգնական:
Հարկային պարտավորությունների կատարումը՝ երբ և ինչպե՞ս
Հարկային պարտավորությունները պետք է կատարվեն օրենքի սահմաններում։ Ի՞նչ իրավունքեր ունի քաղաքացին, երբ նա չկատարի իր պարտավորությունները՝
- Չկան պարտադիր վճարումներ: Հայտարարությունը ընդունելուց հետո, դուք կարող եք ստանալ տեղեկություններ, թե որքան է ձեր պարտքը:
- Երիտասարդները և ուսանողները: Եթե դուք դեռ ուսանում եք, կարող եք դիմել կառավարության որոշման հիման վրա` հարկային արտոնություններ ստանալու համար:
Վերջնական խորհուրդներ
Արտոնությունների ու պարտավորությունների ամբողջական պատկեր հասկացողություն ունենալու համար, խորհուրդ է տրվում մշտապես հետևել ՀՀ ՊԵԿ պաշտոնական կայքին, որտեղ կարող եք գտնել վերջին տեղեկությունները և գրանցումներ: Սա ոչ միայն օգնում է խուսափել խնդիրներից, այլև ձեզ համար ավելի պարզ է դարձնում հարկային համակարգը:
Քաղաքացիական իրավունքի շրջանակներում հարկային պարտավորությունները և դրանց կատարման բացները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3191-Ա որոշումը կարևոր դեր ունի հարկային կարգապահության ապահովման մեջ։ Այդ որոշումը ոչ միայն անդրադառնում է ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը, այլ նաև իրավական շրջանակներում ձևավորում է առանձին խնդիրների լուծման ուղիներ։ Հարկային պարտավորությունները չեն սահմանափակվում միայն ֆինանսական ներդրումների կամ վճարումների կատարելության հետ, այլ նաև ներառում են քաղաքացիական իրավունքները և պարտականությունները, որոնք կարող են լինել տարբեր իրավիճակներում։
Քաղաքացիական իրավունքի շրջանակներում հարկային պարտավորությունները, ինչպիսիք են եկամտի հարկը, շահութային հարկը և այլ հարկեր, կարող են առաջացնել մի շարք բարդություններ, եթե դրանք չկատարվեն պատշաճ ձևով։ Այդ պատճառով հարկավոր է կարևորել հարկային համակարգի մատչելիությունը և արդյունավետությունը, ինչը ներառում է նաև հարկային վարչակազմի՝ հարկային պարտավորությունների կատարման խնդիրները լուծելու սահմանադրական միջոցները։
Ֆիզիկական անձանց հարկային պարտավորությունների կատարումը և վարչական վարույթները
ՀՀ ՊԵԿ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3191-Ա որոշումը նաև կարևորում է հարկային պարտավորությունների կատարումը վարչական վարույթների միջոցով։ Այս գործընթացը նպատակ ունի ապահովել, որ ֆիզիկական անձինք կատարեն իրենց հարկային պարտավորություններն ըստ օրենքի՝ կանխելու համար պետական բյուջեի արտահայտված ֆինանսական կորուստները։ Վարչական վարույթը ընդգրկում է տարբեր քայլեր, որոնք պարտադիր են հարկային պարտավորությունների կատարումը ապահովելու համար։
Վարչական վարույթի գործընթացի առաջին փուլը իրականում ազդում է ֆիզիկական անձի վրա՝ որակելով նրա հարկային պարտավորությունները և որոշելով, թե ինչպիսի աղբյուրներով կարելի է դրանց կատարման բացերը լրացնել։ Ավելին, անհրաժեշտ է ընդգծել, որ վարչական վարույթները նաև ենթադրում են հնարավոր միջնորդություններ՝ թեև դրանք կարող են լինել ժամանակատար և բարդ։
Իրավաբանական կրթվածության մակարդակի աճը և հարկային կարգապահությունը
Հայաստանի Հանրապետությունում, ընդունելով «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3191-Ա որոշումը, հարկավոր է անդրադառնալ իրավաբանական կրթվածության մակարդակին, որը չափազանց կարևոր է հարկային կարգապահություն պահպանելու համար։ Արդի պայմաններում մեկ հիմնական հարց է՝ ինչպես բարձրացնել իրավաբանական գիտելիքների մակարդակը և ի՞նչ ուղիներ կարող են լինել դրա հասանելիությունը լայն հասարակությանը։
Քաղաքացիական հասարակությունը, որն ունի բարձր իրավաբանական կրթվածության մակարդակ, կարող է ավելի լուրջ վերաբերվել իր հարկային պարտավորություններին։ Հարկային կրթություն, որը ներառում է հարկային օրենքների և կարգերի խորը ուսումնասիրությունը, կարող է նպաստել հասարակության շրջանում հարկային գիտակցության բարձրացմանը։ Ավելին, բարձր իրավաբանական գիտելիքները կարող են նվազեցնել հարկային խուսափումների և խախտումների թիվը, ինչը, հաշվի առնելով «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, կարևոր նշանակություն ունի պետական բյուջեի համար։