Վարկածների ծագում և նշանակություն
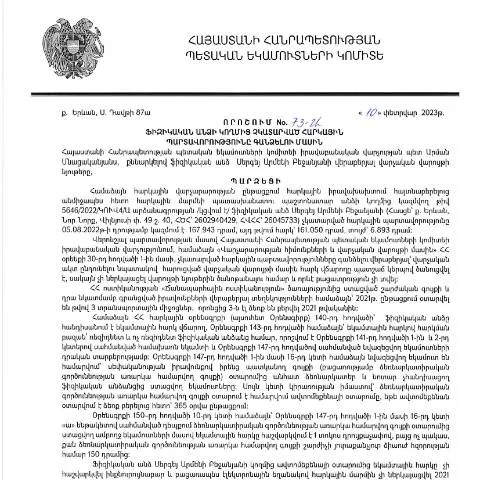
2023 թվականի փետրվարի 10-ին, ՀՀ ՊԵԿ իրավաբանական վարչության պետ Սերգեյ Արմենի Բեջանյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ունի կարևոր դերակատարություն Հայաստանի հարկային համակարգում։ Այս որոշումը նպատակ ունի կարգավորել ոչ միայն հարկային պարտավորությունների կատարումը, այլև ապահովել իրավական գործընթացների հետևողականությունը։
Նմանօրինակ որոշումների ընդունումը անհրաժեշտություն է, քանի որ դրանք նպաստում են տնտեսության կայուն զարգացմանը և ապահովում պետական բյուջեի համալրումը։ Հարկային պարտավորությունների կատարման գործընթացը ավելի կայուն դարձնելու համար կարևոր է, որպեսզի քաղաքացիները տեղեկացված լինեն ընթացակարգերի և պահանջների մասին։
Ովքեր են պարտավոր ներկայացնել դիմումը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այսինքն՝ այն բոլոր անձինք, ովքեր ունեն հարկային պարտավորություններ, սակայն դրանց կատարումն ուշացել է, պետք է պաշտոնապես դիմեն ՀՀ ՊԵԿ՝ համապատասխան դիմումն ու տեղեկատվություն ներկայացնելու համար։
Դիմումը պետք է ներկայացվի այն ժամանակ, երբ հարկային պարտավորություններն արդեն երկարաձգվել են և անհրաժեշտություն է առաջանում պարտքերի գանձման գործընթացը սկսելու համար։
Դիմումի լրացման գործընթացը
Դիմումը լրացնելու գործընթացը կարող է լինել բարդ, եթե համապատասխան ձևանմուշը և պահանջները չեն պահվում։ Դիմումը պետք է լրացուցիչ տեղեկություններով լինի, որոնց թվում են՝
- Անուն, ազգանուն՝ դիմողի անձնական տվյալները,
- Հարկային պարտավորությունների չափը՝ կոնկրետ պարտքերի քանակը,
- Հարկային նույնականացման համար (TIN)՝ նույնականացման համար,
- Հարկային վճարների տարեթիվներ՝ պարտքերով, որոնք պետք է մարվել։
Հատուկ ուշադրություն դարձրեք, որ ցանկացած սխալ կամ բացթողում կարող է հանգեցնել դիմումի մերժման կամ գործընթացի երկարաձգման։
Դիմումի ներկայացման եղանակները
Դիմումը կարելի է ներկայացնել մի քանի տարբեր եղանակներով, որոնք յուրաքանչյուրն իր առավելություններն ու թերությունները ունի:
| Եղանակ | Առավելություններ | Թերություններ |
|---|---|---|
| Էլեկտրոնային | Ամենադյուրին, արագ, 24/7 հասանելիություն | Ապրանքանիշի թվային ստորագրության պահանջ |
| Փաստաթղթային | Փաստաթղթի ֆիզիկական առկայություն | Ժամանակատար, դանդաղ պահել է, հերթեր |
| Թղթային (ներթվում) | Միջնորդավորված չի կարող լինել | Ավելի երկար ընթացք է |
Այսպես, կախված Ձեր հանգամանքներից, կարող եք ընտրել համապատասխան եղանակը ձեր դիմումը ներկայացնելու համար։
Անձնական տվյալների պաշտպանություն և անվտանգության հարցեր
Հարկային պարտավորությունները ներկայացնելու և ազատելու գործընթացում կարևոր է, որ դիմողները հոգ տանեն իրենց անձնական տվյալների պաշտպանության մասին։ Դա նշանակում է, որ պետք է օգտագործվեն միայն պաշտոնական կայքեր և հավելվածներ, որոնք ունեն համապատասխան անվտանգության չափանիշներ: Այսպիսի կայքերի միջոցով դուք կարող եք վստահ լինել, որ ձեր տվյալները չեն հասանելի երրորդ կողմերին:
Դիմումի ընթացքը և ընթացակարգը
Դիմումի կարգը հետևյալն է:
- Դիմումն ընդունվում է՝ համապատասխան մարմնի կողմից:
- Դիմումն ուսումնասիրության է ենթարկվում՝ մեկ ամսվա ժամկետում:
- Ստացվում է պատասխան՝ կամ հաստատման, կամ մերժման մասին:
- Որպեսզի գործընթացը հաջող ավարտվի՝ դիմողը պետք է կատարի պահանջները:
Այս գործընթացում կարևոր է ժամանակին հետևել դիմումի ընթացքին և, անհրաժեշտության դեպքում, կապվել համապատասխան մարմնի հետ՝ ստանալու ընթացիկ տեղեկատվություն:
Օրեր և ժամկետներ՝ դիմումը ներկայացնելու համար
Դիմումը ներկայացնելու վերջնաժամկետը կարևոր է, քանի որ այն կարող է ազդել ոչ միայն ձեր պարտավորությունների վրա, այլև պետական մարմինների արձագանքի արագության վրա: Այսպիսով, հաճախակի հարց է, թե ինչ ժամկետներ պետք է պահպանել:
Հարկային պարտավորությունների ներկայացման ժամկետները կախված են տարիների ընթացքում փոփոխվող օրենսդրությունից, սակայն սովորաբար, Դիմման ներկայացման ժամկետը սահմանվում է 30 օր:
Ծրագրային առումով միջոցառումներն իրականացվում են, որպեսզի քաղաքացիները տեղեկացված լինեն իրենց պարտավորությունների մասին:
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվում է, կարևոր է, որպեսզի դուք հասցնեք այդ մերժումը կյանքի կոչել և հասկանալ պատճառները:
- Ստուգեք մերժման պատճառները՝ դիմումի մեջ նշված:
- Դիմեք վերաքննիչ մարմնի՝ ժամանակի ընթացքում:
- Հավաքեք լրացուցիչ փաստաթղթեր՝ անհրաժեշտության դեպքում:
Մերժաման դեպքում դիմողները ունեն իրավունք, որպեսզի դիմեն վերաքննիչ մարմիններին՝ վերանայելու որոշումն ու ապացուցելու իրենց իրավունքը:
Կապակցություն ու լրացուցիչ տեղեկություններ
Եթե您有任何问题或需要额外的信息,可以通过联系相关机构来获取帮助。例如,可以访问 ՀՀ ՊԵԿ պաշտոնական կայքը կամ զանգահարել նրանց միջոցառումներին:
Երբեմն, հատկապես այդպիսի հարկային պարտավորությունների դեպքում, հստակ տեղեկատվություն ստանալը կարող է խուսափել բազմաթիվ խնդիրներից:
Նախագծման գործընթացը և վարչական ակտերի հրապարակումը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման նախագծման գործընթացը ընդգրկել է մի շարք փուլեր, որոնք սկսվում են նախնական ուսումնասիրությունից և վերլուծությունից: Հարկային պարտավորությունների չկատարումը հաճախ կապված է քաղաքացիների անտեղյակությունից կամ հարկային օրենսդրության փոփոխություններից: Ուստի, նախքան որոշման ընդունումը, ՀՀ ՊԵԿ-ը կատարում է մանրակրկիտ ուսումնասիրություն՝ հասկանալու համար, թե որոնք են հիմնական պատճառները, որոնք հանգեցրել են հարկային պարտավորությունների չկատարմանը:
Նախագծման փուլում իրավաբանական վարչությունը քննարկում է տարբեր տեսություններ և լուծումներ, որոնք կարող են նվազեցնել հարկային պարտավորությունների չկատարումն ու միաժամանակ ապահովել հարկային համակարգի կայունությունը: Ընդունվող նախագծերը ենթակա են հանրային քննարկման, որտեղ քաղաքացիներն ու շահագրգիռ կողմերը կարող են ներկայացնել իրենց առաջարկները կամ նկատառումները:
Սակայն, հարկային վարչության կողմից ընդունվող որոշումների վերջնական տարբերակը հրապարակվում է պաշտոնական կայքում, որտեղ քաղաքացիները կարող են ծանոթանալ ընդունված իրավական ակտերին: Տվյալ դեպքում, 2023 թվականի փետրվարի 10-ին կայացված որոշումը պաշտոնապես հրապարակվել է 2023 թվականի մարտի 10-ին, ինչը թույլ է տալիս հանրությանը ցուցադրել օրենսդրական գործընթացի թ transparency-ն:
Արժեքների և վճարումների կարգավորումը՝ ճգնաժամային իրավիճակներում
ՀՀ ՊԵԿ-ն նաև մշակում է հատուկ կարգավորումներ՝ կապված տնտեսական ճգնաժամերի հետ, որոնք ազդում են ֆիզիկական անձանց հարկային պարտավորությունների վրա: Այսպիսով, հարկային պարտավորությունների հավաքման գործընթացը վերսկսվում է միայն այն բանից հետո, երբ քաղաքացիները հնարավորություն ունեն վերադարձնել իրենց ֆինանսական կայունությունը:
Այս որոշման շրջանակներում, վարչության կողմից նախատեսված են հատուկ միջոցառումներ, որոնց թվում կարող են լինել հարկային պարտավորությունների վճարման ընթացակարգի պարզեցում կամ ժամկետների երկարաձգում: Օրինակ, որոշակի ժամանակահատվածում ֆիզիկական անձանց համար կարող են սահմանվել ազատվածություններ՝ կապված սոցիալական խնդիրների կամ առողջական վիճակի հետ:
Դա թույլ է տալիս ՀՀ ՊԵԿ-ին արձագանքել ժամանակին, երբ քաղաքացու ֆինանսական իրավիճակը պատճառ է դառնում հարկային պարտավորությունների չկատարման:
Հետագա քայլեր և քաղաքացիների իրավունքները
Երբ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ընդունվում է, քաղաքացիների համար կարևոր է իմանալ իրենց իրավունքները: ՀՀ օրենսդրությունը նախատեսում է, որ յուրաքանչյուր քաղաքացի ունի իրավունք՝ վիճարկել հարկային վարչության կայացրած որոշումները՝ ներկայացնելով իր փաստարկները և ապացույցները:
Ավելին, քաղաքացիները կարող են դիմել Սահմանադրական դատարան՝ իրենց իրավունքների պաշտպանության համար, եթե կարծում են, որ հարկային պարտավորությունների հավաքումը կատարում է նրանց իրավունքների խախտում:
Նման դեպքերում, կարևոր է, որ քաղաքացիները ընթանան ճիշտ իրավաբանական գործընթացներով, հետևելով առկա կարգապահական կանոններին և ժամկետներին:
Հարկային վարչությունը նաև խորհուրդ է տալիս քաղաքացիներին ծանոթանալ իրենց պարտավորություններին և իրավունքներին՝ ՀՀ օրենքների շրջանակներում, քանի որ դա նրանց իրավունքների պաշտպանության և հարկային պարտավորությունների կատարումը հեշտացնելու համար կլինի հիմնարար: