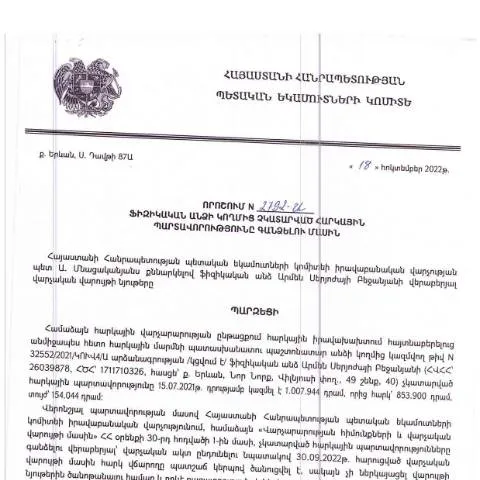
Նորարարական որոշման դերը հարկային պարտավորությունների մասին
Հարկային պարտավորությունները յուրաքանչյուր ֆիզիկական անձի համար կարևոր խնդիր են, որը, որպես կանոն, կարող է բերել տարբեր ֆինանսական հետևանքներ: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2792-Ա որոշումը նպատակ ունի կարգավորել հարկային պարտավորությունների գանձման գործընթացը և ապահովել օրինականության պահպանումը:
Ովքեր են ընդգրկված այս որոշման շրջանակներում
Այս որոշումը նախատեսում է մի շարք ֆիզիկական անձանց, ինչպես նաև իրավաբանական անձանց, որոնց վրա ազդում են չկատարված հարկային պարտավորությունները:
Իրականացման ընթացքում ընդգրկված անձանց տեսակներ
- Ֆիզիկական անձինք: Նրանք, ովքեր ունեն հարկային պարտավորություններ և չի ներկայացրել հարկային հաշիվներ:
- Իրավաբանական անձինք: Ընկերություններ, որոնք չեն կատարել իրենց հարկային պարտավորությունները:
- Անձինք, ովքեր գտնվում են ֆինանսական դժվարությունների մեջ: Այդպիսի անձանց համար կարող են նախատեսվել հատուկ պայմաններ:
Մասնագիտական և իրավական ծավալը
Այս որոշումը նաև կարևորագույն տեղեկություններ է ներկայացնում հարկային պարտավորությունների գանձման իրավական մանրամասների մասին:
Հարկային պարտավորությունների գանձման պատճառները
- Պարտավորությունների չկատարման պատճառները:
- Ինչպե՞ս են տվյալները ստացվում:
- Վարչական պատասխանատվությունը:
Դրա նշանակությունը քաղաքացիների համար
Որոշումն ունի ազգային կարևորություն, քանի որ այն խթանում է հարկային համակարգի թափանցիկությունը և իրավական կարգավորումը:
Արգելքներ և պարտավորություններ
- Պարտավորություններ: Պետք է ներկայացնել ամբողջ տեղեկատվություն բոլոր հարկային պարտավորությունների մասին:
- Արգելքներ: Չպետք է խուսափել հարկային պարտավորություններից:
Հարցերի մանրամասն ուսումնասիրություն
ԴOCUMENT-ը բաղկացած է մի շարք տողերից, որոնք պահանջում են մանրակրկիտ լրացում:
Տողերի համակարգում կարևոր ցուցումներ
| Տող | Նկարագրություն | Հնարավոր թերություններ |
|---|---|---|
| Անուն | Անուն, ազգանուն, հայրենի անուն | Այլ խոսքերով նշեք ճիշտ անունը |
| Հարկային համար | Գրանցման համար | Պահպանել ճիշտ ձևաչափը |
Համապատասխան գործընթացների քաղաքականությունը
Ըստ ՀՀ վարչական օրենսդրության, յուրաքանչյուր ֆիզիկական անձ պետք է գիտակցի իր հարկային պատասխանատվությունները:
Որպեսզի հնարավոր լինի լիարժեք աջակցություն
- Հրաժեշտ տալու անհրաժեշտությունը:
- Դիմումների քաղաքականությունը:
Որոշման դերի պահպանումը իրավական շրջանակներում
Հարկային պարտավորությունների գանձման հարցերը ընդգրկում են նաև այլ վարչական գործընթացներ:
Փոփոխություններ և վերանայումներ
- Հարկային օրենսդրության փոփոխությունները:
- Որոշումների վերանայման ընթացակարգերը:
Հետագա քայլերը՝ որոշման հիման վրա
Ամփոփելով հարկային պարտավորությունների գանձման գործընթացը, կարևոր է նշել, որ որոշումը հանդիսանում է հիմք՝ ամբողջական գործընթացի համար:
Իրավաբանության ոլորտում հնարավոր զարգացումները
- Նոր օրենքների ընդունման հնարավորությունները:
- Գործողությունների համապատասխանությունը:
Վեցուկների կարգավորման իրողությունը
Այս որոշումը արդյունավետություն է հաղորդում հարկային համակարգին:
Տեղեկատվության ձեռքբերումների ամփոփում
- Հարկային պարտավորությունների կատարումը:
- Հետագա միջոցառումների նախապատրաստումները:
Ի վերջո, որոշումը լուրջ հիմնարար փոփոխություններ է մտցնում Հանրապետությունում հարկային համակարգում:
Բաժին 1: Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.10.2022 թվականի որոշումն ունի կարևոր նշանակություն ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացում: Այս գործընթացը սկսվում է ոչ միայն պարտավորությունների նույնականացմամբ, այլ նաև քաղաքացիների իրավունքների պաշտպանությամբ: Հարկային պարտավորությունների չկատարման դեպքերը, երբ քաղաքացիները չեն կատարել իրենց պարտավորությունները, ենթադրում են իրավական միջոցների կիրառում:
Նախ, անհրաժեշտ է նշել, որ հարկային պարտավորությունները կարող են լինել միանգամից մի քանի տեսակներ՝ եկամտային հարկ, շահութահարկ, ԱԱՀ և այլ հարկեր: Այդ պատճառով, յուրաքանչյուր դեպք պետք է ուսումնասիրվի առանձին և անպայման հաշվի առնել հարկ վճարողի ֆինանսական վիճակը, քանի որ դրա վրա կարող են ազդել բազմաթիվ գործոններ:
Հարկային պարտավորությունների գանձումն իրականացվում է համապատասխան կարգով, ինչը ենթադրում է նախազգուշացնող հաղորդագրությունների ուղարկում հարկ վճարողին: ՀՀ ՊԵԿ-ն ունի իրավասություն այդ գործընթացը իրականացնել էլեկտրոնային տիրույթում՝ կիրառելով ժամանակակից տեխնոլոգիաներ, որոնք հնարավորություն են տալիս արագ և արդյունավետ կերպով կապ հաստատել քաղաքացիների հետ:
Բաժին 2: Պատասխանատվություն և պաշտպանություն հարկ վճարողների համար
Հարկային պարտավորությունների գանձման գործընթացում հարկ վճարողների իրավունքների պաշտպանությունն էական նշանակություն ունի: Չնայած այն հանգամանքին, որ ՀՀ ՊԵԿ-ն իրավունք ունի կիրառել հարկային պարտավորությունների գանձման մեթոդներ, հարկ վճարողները ևս ունեն որոշակի իրավունքներ և պաշտպանություն՝ օրենքի շրջանակներում:
Առաջին հերթին, հարկ վճարողները իրավունք ունեն ստանալ տեղեկատվություն իրենց պարտավորությունների մասին, ինչպես նաև իրավունք ունեն վիճարկել ՀՀ ՊԵԿ որոշումները՝ հիմնվելով օրենքի վրա: Օրինակ, եթե հարկ վճարողը կարծում է, որ իր պարտավորությունները սխալ են հաշվարկվել, նա կարող է ներկայացնել փաստարկներ և դիմում՝ վերանայելու համար:
Բացի այդ, հարկ վճարողները իրավունք ունեն ստանալ փաստաթղթեր և տեղեկություններ, որոնք ապացուցում են իրենց հարկային պարտավորությունների կատարումը կամ դրանց չկատարման պատճառները: ՀՀ իրավաբանները խորհուրդ են տալիս պարտադիր կերպով պահել բոլոր հարկային փաստաթղթերը, որոնք կարող են լինել օգտակար վիճարկման գործընթացում:
Բաժին 3: Դիմումի ներկայացման ընթացակարգը
Լինելով ՀՀ ՊԵԿ-ին ներկայացված դիմումը՝ անհրաժեշտ է հետևել սահմանված կարգին: ՀՀ ՊԵԿ-ն առաջարկում է էլեկտրոնային դիմումի ներկայացման տարբերակ, որը թույլ է տալիս արագ և պարզ ձևով կարգավորել բոլոր անհրաժեշտ փաստաթղթերը:
Նախ, հարկ վճարողները պետք է ունենան ակտիվ էլեկտրոնային ստորագրություն՝ դիմումը ներկայացնելու համար: Սա նշանակում է, որ քաղաքացին պետք է ստանա անձնական համարը և ID քարտ, որոնք անհրաժեշտ են դիմումը ձևակերպելու համար: Դիմումները ընդունվում են նաև թղթային տարբերակով, սակայն գործընթացը երկարատև է, այդ պատճառով էլ եվրոպական երկրներում ընդունված պրակտիկան՝ ունենալ էլեկտրոնային դիմումի համակարգ՝ շատ արդյունավետ է:
Դիմումը պետք է պարունակել սեղմակի և ամբողջական տեղեկություններ, ինչպես նաև փաստաթղթեր, որոնք ապացուցում են ներկայացված հիմնարար փաստերը: Առաջարկվող բոլոր փաստաթղթերը պետք է լինեն հաստատված և իրավունքի շրջանակներում:
Ավելին, դիմումները պետք է ներկայացվեն սահմանված ժամկետներում՝ հաշվի առնելով, որ յուրաքանչյուր դեպք ունի իր ժամանակային շրջանակը: Դա նշանակում է, որ հարկ վճարողները պետք է ուշադիր լինեն և ապահովեն, որ իրենց դիմումը ներկայացվի նախքան իրավական ժամկետների ավարտը: