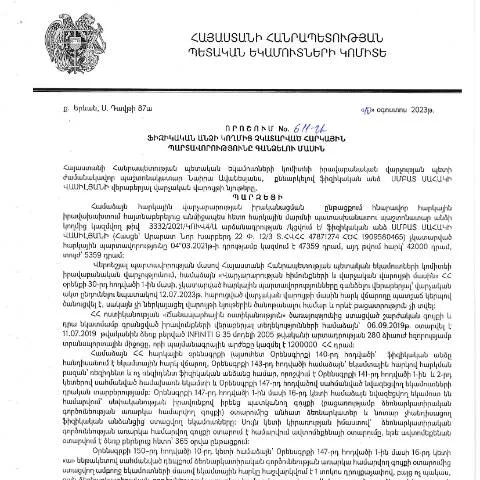
Ֆիզիկական անձի հարկային պարտավորությունները գանձելու գործընթացի շրջանակները
2023 թվականի օգոստոսի 10-ին Կառավարության կողմից ընդունված 611-Ա որոշումը կարևոր քայլ է հարկային համակարգում: Այս որոշումը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման նոր մեթոդներ և կարգեր, որոնք ուղղված են հարկային դաշտի բարելավմանը:
Ովքեր են այս որոշման ներքո գործող անձինք
Ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, այս որոշման հիմնական թիրախն են: Սակայն, հարկային պարտավորությունները գանձման ենթակա են միայն այն անձանց համար, ովքեր ունեն հետևյալ պայմանները:
- Հարկային ռեզիդենտություն Հայաստանի Հանրապետությունում;
- Հարկային պարտավորությունների չկատարում՝ օրենքով սահմանված ժամկետներում;
- Հարկային մարմինների կողմից համապատասխան տեղեկատվության տրամադրում:
Նոր կարգերը և ժամկետները
611-Ա որոշման հիման վրա, հարկային պարտավորությունների գանձման գործընթացը սկսվում է անմիջապես որոշման հրապարակման օրը՝ օգոստոսի 25-ին: Հարկային մարմինները ունեն 30 օր՝ պարտավորությունները գանձելու համար:
Ավելի ուշ, վճարումը պետք է կատարվի մինչ 2023 թվականի դեկտեմբերի 31-ը:
Այս ժամկետները կարևոր են, քանի որ դրանց ընթացքում հարկային մարմիններն իրականացնում են ստուգումներ և պարտավորությունների գանձման գործընթաց:
Ինչ տեղի կունենա ժամկետների ավարտից հետո
Եթե պարագայում պարտավորությունները չկատարվեն մինչև սահմանված ժամկետը, հարկային մարմինները իրավունք ունեն կիրառելու այլ միջոցներ, այդ թվում՝ պարտադիր կալանքներ:
Գործողությունների հաջորդականությունը հետևյալն է:
- Հարկային մարմինների կողմից պարտավորությունների հիշեցում;
- Քրեական գործի հարուցում՝ հարկային պարտավորությունների չկատարման հիմքով;
- Պարտադիր կալանքների կիրառման գործընթաց:
Պատասխանատու մարմինների դերակատարությունը
Հարկային պարտավորությունների գանձման գործընթացում առանցքային դերակատարում ունեն Հայաստանի Հանրապետության Պետական եկամուտների կոմիտեն (ՊԵԿ) և տեղական հարկային մարմինները:
Այս մարմինները պատասխանատու են ոչ միայն պարտավորությունների գանձման, այլ նաև հայտարարությունների ընդունման և տեխնիկական աջակցման համար:
Մասնավորապես, ՊԵԿ-ի պարտականությունները ներառում են՝
- Հարկային պարտավորությունների ցուցակագրում;
- Տեղեկատվության տրամադրում ֆիզիկական անձանց;
- Գրանցման գործընթացների կազմակերպում:
Ֆորմի կառուցվածքը և լրացման հրահանգները
611-Ա որոշման շրջանակներում ֆիզիկական անձինք պետք է լրացնեն հատուկ ձևաթուղթ՝ «Հարկային պարտավորությունների մասին տեղեկացում», որտեղ նշվում են հետևյալ տեղեկությունները:
| Տեղեկատվություն | Նկարագրություն |
|---|---|
| Անուն | Ֆիզիկական անձի ամբողջական անունը |
| Տեսակ | Ֆիզիկական անձի տեսակը (նախկինում գրանցված, նոր) |
| Հարկային համար | Հարկային նույնականացման համարը |
| Ընդհանուր պարտավորություն | Գումարի ընդհանուր չափը, որը ենթակա է վճարման |
Ավելի մանրամասն տեղեկությունները կարող են ձեռնարկվել ՊԵԿ-ի պաշտոնական կայքից:
Լրացման հիմնական pitfalls
Հաճախ հանդիպող սխալներ՝
- Կիրառվող տեղեկությունների ամբողջականությունը;
- Հարկային համարը սխալ նշելը;
- Պարտավորությունների չափի սխալ հաշվարկ:
Վճարման գործընթացը և միջոցները
Ֆիզիկական անձինք կարող են կատարել վճարումները մի շարք միջոցներով:
- Բանկային փոխանցումներ;
- Էլեկտրոնային վճարային համակարգեր;
- Անձամբ հարկային մարմիններում:
Վճարումը պետք է կատարվի մինչև սահմանված ժամկետները՝ հստակեցնելով բոլոր անհրաժեշտ մանրամասները:
Ինչպես հետևել գործընթացին
Ֆիզիկական անձը կարող է հետևել իր հարկային պարտավորությունների վիճակին՝ մուտք գործելով ՊԵԿ-ի էլեկտրոնային ծառայության էջը: Այստեղ անհրաժեշտ է ունենալ անձնական քարտ և էլեկտրոնային ստորագրություն:
Ավարտական հիշատակման կարևորությունը
Հայաստանի Հանրապետությունում հարկային պարտավորությունները կատարելը կենսական նշանակություն ունի ոչ միայն ֆիզիկական անձանց, այլև պետության տնտեսության համար:
611-Ա որոշման ուժի մեջ մտնելը ենթադրում է պարտավորությունների կատարման լուրջ հետևանքներ, իսկ դրանց չկատարումը կարող է բերել ավելորդ խնդիրների:
Ուստի, ժամանակին գործողություններ կատարելը կարող է կանխարգելել ֆինանսական բարելավման գործընթացները:
Վերջնական խորհուրդներ
Եթե դուք զգում եք, որ դժվարություններ ունեք հարկային պարտավորությունների կատարման գործընթացում, խորհուրդ է տրվում դիմել մասնագիտական խորհրդատվություն:
Հարկային կոդի փոփոխությունները և նոր որոշումները կարող են լինել բարդ, սակայն դրանց մանրամասն ուսումնասիրությունը կարող է օգնել պահպանել ձեր իրավական իրավունքները:
Հարկային պարտավորությունների կատարումը և դրա հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10.08.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 611-Ա որոշման շրջանակում կարևոր է անդրադառնալ, թե ինչպիսի հետևանքներ կարող են ունենալ հարկային պարտավորությունների չկատարումը։ Նախ, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական տուգանքների, որոնք սահմանվում են ՀՀ հարկային օրենսդրությամբ։ Այս տուգանքները տարբեր են կախված ակտի ծանրությունից և կարող են հասնել մինչև 50%` չկատարած հարկի չափին։
Բացի այդ, հարկային պարտավորությունների կատարումը առանց խոչընդոտների նաև կապված է բնականաբար Հայաստանի Հանրապետության քաղաքացու կամ միավորումից ծնվող իրավունքի իրականացման հետ։ Օրինակ, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ֆինանսական վարկերի և պետական աջակցության ծրագրերի սահմանափակմանը։ Հարկային պարտավորությունների գերազանցման դեպքում, պետությունը կարող է իրականացնել գանձման գործընթացներ, որոնք ներառում են ֆինանսական հաշվեհամարների ժամանակավոր կամ մշտական ապակողմնորոշում։
Փոփոխություններ հարկային օրենսդրության մեջ
ՀՀ ՊԵԿ կողմից իրականացվող հարկային քաղաքականության փոփոխությունները միշտ կարևոր դեր են խաղում հարկային պարտավորությունների վերանայման և գանձման գործընթացներում։ 2023 թվականին, ի հակադրություն նախորդ տարիների, տեղի են ունեցել մի շարք կարևոր փոփոխություններ, որոնք ուղղված են հարկային պարտավորությունների կատարելության բարելավմանը։ Օրինակ, Վարչական գործընթացների օրենսդրության նոր փոփոխությունները հնարավորություն են տալիս քաղաքացիներին և կազմակերպություններին առցանց դիմումներ ներկայացնել՝ շրջանցելով ավանդական հղումները, ինչը մեծապես հեշտացնում է գործընթացը։
Նույնիսկ եթե 611-Ա որոշումը կներկայացվի որոշակի որակով, հարկային պարտավորությունների գանձման քաղաքականությունը կարող է նորից վերանայվել՝ համաձայն նոր օրենքների և կարգավորումների։ Հարկային պարտավորությունների կատարումը և դրանց հետ կապված վարչական պատասխանատվությունը կարևոր հարցեր են, որոնց վրա պետք է ուշադրություն դարձվի՝ տեսնել տալով ներդրողների և քաղաքացիների իրավական պաշտպանության մակարդակը։
Ելքեր և խորհուրդներ ֆիզիկական անձանց համար
Ֆիզիկական անձանց համար, ովքեր հայտնվել են հարկային պարտավորությունների չկատարելու իրավիճակում, կարևոր է հասկանալ նաև հնարավոր ելքերը և խորհուրդներն այդ պրոցեսում։ Առաջին հերթին, հարկային պարտավորություններն ուշադիր ուսումնասիրելն ու հասկանալը կարող է կանխել շատ խնդիրներ։ Այս նպատակով հարկադիր վճարների մանրամասների ուսումնասիրումը, ինչպես նաև հարկային խորհրդատվության ծառայությունների օգտագործումը կարող է նպաստել պարտավորությունների ճիշտ կատարմանը։
Երկրորդ հերթին, հարկային մարմինների հետ վարքագիծը պետք է հիմնված լինի կարյական մոտեցման վրա։ Վարչական հարցերի լուծումներում, միշտ կարող են լինել որոշակի ճկունություն, այնպես որ, հարկային մարմինների հետ զրույցներ և բանակցություններ կարող են ավելորդ չլինել, երբ խոսքը գնում է վճարումների և ժամկետների երկարաձգման մասին։
Վերջապես, հարկային պարտավորությունների կատարումը լավատեսականորեն պետք է դիտել՝ որպես քաղաքացիների և պետության միջև համագործակցության մի ձև։ Հարկային պարտավորությունների ճիշտ կատարումը ոչ միայն պահպանելու է անձնական ֆինանսական կարգավիճակը, այլև նպաստելու է երկրի տնտեսական զարգացմանը։