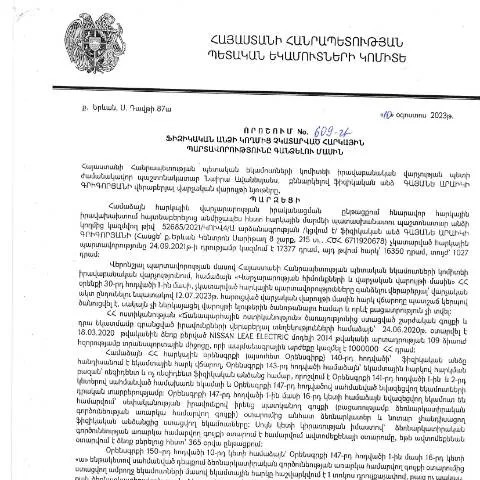
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 10.08.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 609-Ա որոշումը կարևոր քայլ է Հայաստանի հարկային համակարգի բարելավման և հարկային պարտավորությունների կատարման խթանման ուղղությամբ։ Դիմումի նպատակն է ապահովել հարկային պարտավորությունների կատարումը, որոնցից հրաժարվել են առանձին ֆիզիկական անձինք։
Ովքե՞ր են պարտավորությունները ներկայացնող անձինք
Անհրաժեշտ է, որ դիմումը ներկայացնեն այն ֆիզիկական անձինք, ովքեր չկանոնավոր կերպով կատարել են իրենց հարկային պարտավորությունները։ Սա կարող է լինել՝
- Այլևս հարկային պարտավորություններ չունեցող անձինք, որոնք առկա պարտավորություններ ունեն,
- Ֆիզիկական անձինք, ովքեր ժամանակավորապես են գտնվել Հայաստանում կամ չունեցել համապատասխան հարկային գրանցում՝ իրենց գործունեության ընթացքում,
- Նմանատիպ իրավիճակներում գտնվող այլ անձինք, ովքեր ցանկություն ունեն մարել իրենց պարտավորությունները։
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումը ներկայացնելու գործընթացը բաղկացած է մի քանի քայլերից։ Որպես առաջին քայլ, անձը պետք է հավաքի բոլոր անհրաժեշտ տեղեկությունները և փաստաթղթերը, որոնք վերաբերում են իր հարկային պարտավորություններին։
1. Տվյալների հավաքում
Այնպիսի տեղեկություններ, որոնք անհրաժեշտ է ունենալ.
- Անձի անվան և ազգանվան,
- Հարկային նույնականացման համար (TIN),
- Նվազագույն հարկային պարտավորությունների վերաբերյալ տվյալներ։
2. Դիմումի լրացում
Դիմումը պետք է լրացվի ուշադիր, քանի որ նույնիսկ փոքր սխալները կարող են հանգեցնել դիմումը մերժելուն կամ երկարացնել գործընթացը։ Հաշվի առեք հետևյալը՝
- Լրացրեք բոլոր պահանջվող դաշտերը,
- Հետևեք տրամադրված օրինակներին,
- Չմոռանաք ստորագրել և դնել ամսաթիվը։
3. Դիմումը ներկայացնել
Դիմումը ներկայացնելու համար կարող եք օգտվել էլեկտրոնային ծառայություններից՝ Ձեր անձնական քարտի կամ էլեկտրոնային ստորագրությամբ։ Դեմո կամ թղթային եղանակով դիմումը կարելի է ներկայացնել նաև հարկային ծառայության տարածքային մարմնին։
Հարկային պարտավորությունների գանձման ընթացքը
Դիմումը ներկայացնելուց հետո հարկային ծառայությունը հետևում է դիմումի ընթացքին։ Կա մի շարք քայլեր, որոնք իրականացվում են՝
- Դիմման ստացում և գրանցում,
- Հայտարարությունների վերլուծություն,
- Ընդունված պարտավորությունների ստուգում,
- Վճարումների պահանջների ձևավորում։
Մասնավորապես՝ ընթացակարգի ժամանակահատվածները
Հաճախորդի կողմից ներկայացված դիմումը կարելի է մշակել մինչև 30 օր ժամկետում, սակայն որոշ դեպքերում՝
- Եթե պահանջվող տեղեկությունները լրացուցիչ ուսումնասիրության կարիք ունեն, գործընթացը կարող է երկարել մինչև 60 օր,
- Եթե աճող պարտավորություններ կան, ապա ընթացակարգը կարող է պահանջել ավելի երկար ժամանակ։
Առանձին դեպքեր և բացառություններ
Հարկային պարտավորությունները գանձելու գործընթացում կարող են լինել նաև բացառություններ, որոնք կախված են անձի շահերից և իրավիճակից։ Օրինակ՝
- Եթե անձը գտնվում է արտերկրում, ապա կարող է ներկայացնել դիմումը հեռակա եղանակով,
- Եթե անձը դեռևս երիտասարդ է (մինիմում 18 տարեկան չէ), ապա անհրաժեշտ է ներկայացնել ծնողի կամ հսկողության համաձայնություն։
Ինչպես հետևել դիմումի ընթացքին
Դիմումի ընթացքը կարելի է հետևել էլեկտրոնային համակարգերի միջոցով, որտեղ Դուք կարող եք մուտք գործել ձեր անձնական հաշվեհամարին։
- Նկարագրեք դիմումը՝ թվային անվանումն ու ամսաթիվը,
- Կտտացրեք ընթացքի ստուգման կոճակը,
- Հետևեք տրամադրված տեղեկատվությանը։
Առաջիկա քայլեր
Դիմումը ներկայացնելուց հետո հարկավոր է սպասել պատասխանին։ Եթե դիմումը ընդունված չէ, ապա հարկային մարմինները պարտավոր են տրամադրել պատճառները։ Դրանց հիման վրա կարող եք ձեռնարկել համապատասխան գործողություններ՝
- Նորից լրացնել այլ ձևաթուղթ,
- Վերականգնել հարկային պարտավորությունները,
- Կոնկրետացված հարցերով դիմել իրավաբանական ծառայությունների։
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը մի շարք կարևոր և մանրամասն քայլեր է նախատեսում, որոնք պետք է իրականացվեն դատարանում կամ հարկային մարմինների միջոցով:
Նախ, անհրաժեշտ է պարզել, թե որ հարկային պարտավորությունները չեն կատարվել և ինչ պատճառներով: Նման դեպքում հարկատուները պետք է ներկայացնեն իրենց փաստաթղթերը, ինչպես նաև հարկային հաշվետվությունները, որոնք կարող են աջակցել իրենց դիրքորոշմանը: Հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել նաև հարկային արդյունաբերության առաջատար ինստիտուտների կարծիքները:
Հարկային պարտավորությունների գանձումը կարող է իրականացվել իրավական կամ վարչական կարգով, կախված պարտավորության տեսակից և չափից:
Հարկային պարտավորությունների գանձման դեպքում հնարավոր տարաձայնություններ
Որպեսզի հարկային պարտավորությունների գանձման գործընթացը լինի առավել արդյունավետ, հարկային մարմինները պետք է հաշվի առնեն նաև հնարավոր տարաձայնությունները: Տարաձայնությունները կարող են առաջանալ տարբեր պատճառներով, օրինակ՝ հարկային պարտավորությունների չափի վիճահարույց լինելու, հարկային հաշվետվությունների ժամանակի այլընտրանքի կամ նաև հարկատուի սոցիալ-տնտեսական վիճակի պատճառով:
Եթե հարկատուները չեն համաձայնվում հարկային մարմինների որոշումների հետ, նրանք ունեն իրավունք ներկայացնել դիմումներ և պահանջներ, որոնք նախատեսված են ՀՀ ՊԵԿ-ի կողմից: Անհրաժեշտ է ուշադրություն դարձնել այն հարցերին, որոնք վերաբերում են հարկային պարտավորությունների իրավական կարգավորմանը, և հարկատուների իրավունքներին:
Հարկային պարտավորությունների գանձման հետևանքները
Որպեսզի հարկային պարտավորությունների կատարման գործընթացը լինի արդյունավետ, հարկային մարմինները կարող են կիրառել հետևանքներ, որոնք ուղղված են հարկատուների կողմից պարտավորությունների չկատարման հետևանքով առաջացած ռիսկերին: Հարկային պարտավորությունների գանձման հետևանքները կարող են ունենալ ինչպես ֆինանսական, այնպես էլ սոցիալական գործոններ:
Ֆինանսական հետևանքները կարող են ներառել լրացուցիչ տուգանքներ և տոկոսներ, որոնք կարող են շատ արագ աճել: Սոցիալական հետևանքները կարող են ընդգրկել նաև հարկատուի հասարակական դիրքի փոփոխությունը, ինչպես նաև սոցիալական պատասխանատվության բարձրացումը:
Հարկային մարմինները պարտավոր են տեղեկացնել բոլոր հնարավոր հետևանքների մասին, որպեսզի հարկատուները կարողանան լրիվ պատկերացում ունենալ իրենց պարտավորությունների կատարման կարևորության մասին: